
Währungsüberweisungen für Immobilien in Thailand: Leitfaden
Internationale Währungsüberweisungen für Immobilien in Thailand: Ein umfassender Leitfaden
Einleitung
Geld zu überweisen, um Immobilien in Thailand zu kaufen, ist nicht so einfach wie eine reguläre Banküberweisung — Fehler können den Kauf verzögern oder im schlimmsten Fall sogar gefährden. Internationale Währungsüberweisungen für Immobilien in Thailand unterliegen spezifischen Regeln, insbesondere der Anforderung des FET-Formulars. Das Verständnis des Prozesses, bevor Sie eine Überweisung initiieren, spart Zeit und Stress.
Dieser Leitfaden behandelt, wie der Überweisungsprozess tatsächlich funktioniert, was das FET-Formular ist und warum es wichtig ist, wie man Überweisungsmethoden vergleicht, realistische Kosten und Zeitrahmen sowie wie man später bei einem Verkauf Gelder repatriiert.
Wie überweise ich Geld, um Immobilien in Thailand zu kaufen?
Bevor wir ins Detail gehen, ist es hilfreich, den grundlegenden Ablauf des Prozesses von Anfang bis Ende zu verstehen.
Jeder Kauf von thailändischen Immobilien in Fremdwährung muss als internationale Überweisung auf ein thailändisches Bankkonto erfolgen, in Fremdwährung denominiert und dann von der empfangenden Bank in thailändische Baht umgerechnet. Die Überweisung auf ein thailändisches Bankkonto erfolgt in der Regel über Ihre Hausbank, die Gelder über SWIFT an eine thailändische Bank sendet, die die Währung umwandelt und einem thailändischen Bankkonto gutschreibt — entweder Ihrem eigenen oder, in einigen Transaktionsstrukturen, dem Konto des Verkäufers oder einem Treuhandkonto eines Anwalts. Die Überweisungszeit für den Immobilienkauf in Thailand erfordert eine enge Abstimmung mit Ihren SPA-Fristen, da Verzögerungen bei der Ankunft der Gelder echte Komplikationen bei der Übertragung und Registrierung im Grundbuchamt verursachen können.
Wie überweise ich Geld nach Thailand, um Immobilien zu kaufen?
Der typische Prozess verläuft in mehreren Schritten: Initiieren Sie eine internationale Überweisung von Ihrem Hausbankkonto, geben Sie die Kontodaten der empfangenden thailändischen Bank genau an, stellen Sie sicher, dass der Überweisungszweck korrekt als Immobilienkauf vermerkt ist, und bestätigen Sie mit der empfangenden Bank, dass die Überweisung ordnungsgemäß erfasst wurde, sobald sie eingegangen ist. Der korrekte Vermerk des Überweisungszwecks von Anfang an ist entscheidend für den FET-Formularprozess, der weiter unten behandelt wird.
Benötige ich ein thailändisches Bankkonto, um Immobilien zu kaufen?
In den meisten Fällen ja — die Gelder müssen in der Regel auf einem thailändischen Bankkonto eingehen, sei es Ihr eigenes oder eines, das mit der Transaktion verbunden ist (zum Beispiel ein Anwaltsmandantenkonto), bevor das FET-Formular ordnungsgemäß ausgestellt werden kann und der Kauf zur Registrierung fortschreiten kann. Die Anforderungen an ein thailändisches Bankkonto für den Immobilienkauf durch Ausländer variieren etwas je nach Bank und wie die Transaktion strukturiert ist, daher ist es ratsam, dies direkt mit Ihrer Bank und Ihrem rechtlichen Team zu klären, bevor Sie eine Überweisung initiieren, um Annahmen zu vermeiden, die sich als falsch herausstellen könnten.
Was ist das FET-Formular und warum benötigen Sie es?
Dies ist das wichtigste Dokument im gesamten Währungsüberweisungsprozess, und es ist wichtig, es gründlich zu verstehen, anstatt es als Papierkram zu betrachten, den man schnell abhandeln kann.
Die Anforderungen an das Formular für Devisentransaktionen in Thailand gelten für jede eingehende Überweisung von 50.000 USD oder mehr, die für den Immobilienkauf bestimmt ist — die empfangende thailändische Bank stellt ein FET-Formular aus (das in einigen Kontexten auch als Tor Tor Sam-Formular bezeichnet wird, das thailändische Banken für kleinere Überweisungen verwenden), das bestätigt, dass die Gelder ordnungsgemäß aus dem Ausland nach Thailand gelangt sind. Dieses Dokument ist nicht optional: Das Grundbuchamt verlangt einen Nachweis, dass die Gelder, die zum Kauf von Immobilien verwendet werden, insbesondere einer Eigentumswohnung unter dem Ausländeranteil, als Fremdwährung nach Thailand gelangt sind und ordnungsgemäß umgerechnet wurden — das FET-Formular ist dieser Nachweis.
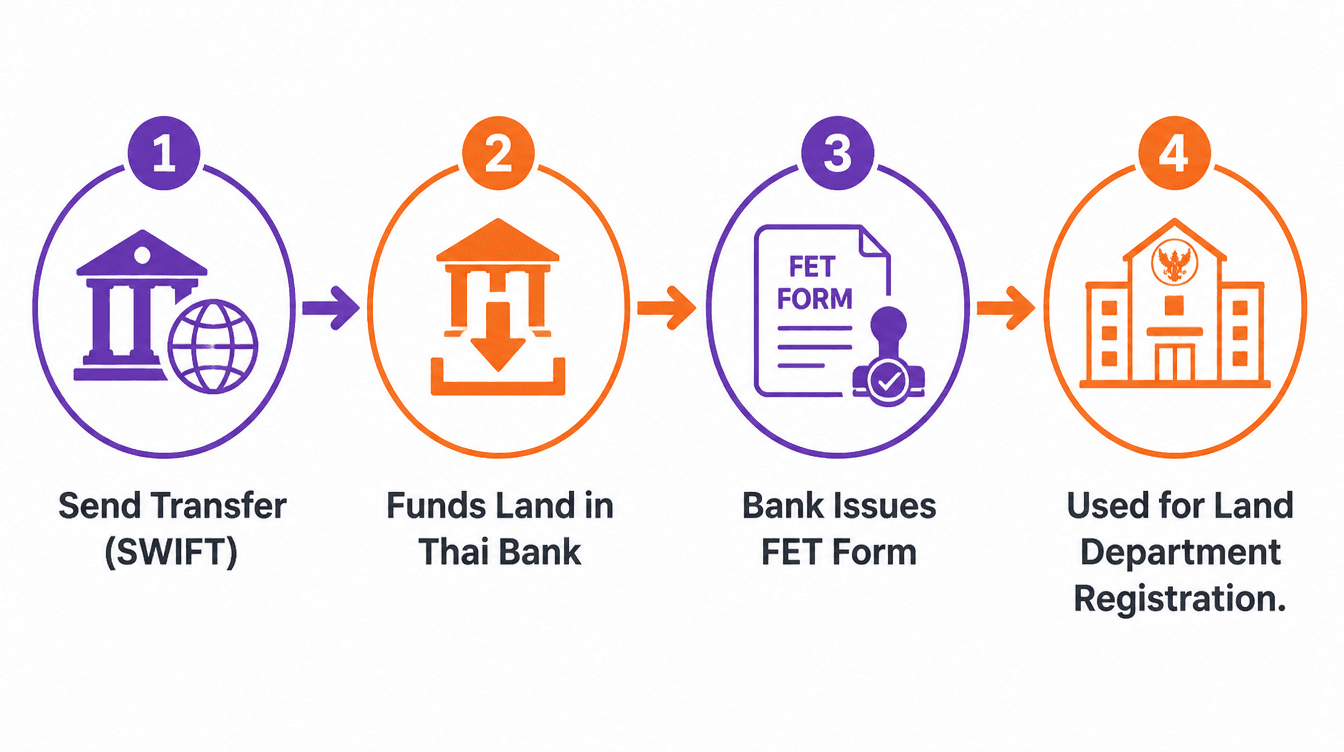
Der Nachweis der Mittel, den die Anforderungen für den Immobilienkauf in Thailand erfordern, hängt direkt mit diesem Dokument zusammen — ohne ein ordnungsgemäß ausgestelltes FET-Formular wird die Registrierung eines Wohnungskaufs auf den Namen eines Ausländers im Grundbuchamt erheblich komplizierter und in vielen Fällen überhaupt nicht möglich.
Was ist das FET-Formular und warum benötige ich es?
Das FET-Formular dient dazu, unklare oder unzureichend dokumentierte ausländische Mittel daran zu hindern, zur Etablierung des Eigentums an Immobilien verwendet zu werden, und es schützt den Käufer ebenso, wie es regulatorische Anforderungen erfüllt — es ist die Dokumentation, die später bestätigt, dass Ihre Mittel aus dem Ausland stammen, was wiederum wichtig ist, wenn Sie schließlich verkaufen und die Erlöse repatriieren möchten. Das FET-Formular direkt bei Ihrer empfangenden Bank anzufordern, sobald die Überweisung eingegangen ist, anstatt anzunehmen, dass dies automatisch geschieht, hält die Transaktion im Zeitplan.
Was passiert, wenn ich weniger als 50.000 USD für einen Immobilienkauf in Thailand überweise?
Für Überweisungen unterhalb der 50.000 USD-Grenze stellen thailändische Banken in der Regel ein einfacheres Bestätigungsschreiben oder ein Tor Tor Sam-Formular aus, das thailändische Banken für kleinere Beträge verwenden, anstelle eines vollständigen FET-Formulars — dies dokumentiert dennoch die Herkunft der Gelder in Fremdwährung, jedoch durch einen einfacheren Prozess. Bei Käufen, deren Gesamtpreis nahe an dieser Grenze liegt oder bei denen die Gelder in mehreren kleineren Überweisungen ankommen, ist es ratsam, im Voraus mit Ihrer Bank zu klären, wie jede Überweisung dokumentiert wird, um Lücken in der Dokumentation zu vermeiden, die später Probleme verursachen können.
Was ist der beste Weg, um Geld nach Thailand für Immobilien zu senden?
Nachdem die rechtlichen Anforderungen verstanden wurden, stellt sich die praktische Frage, welche Überweisungsmethode tatsächlich effizient und kostengünstig Gelder dorthin bringt.
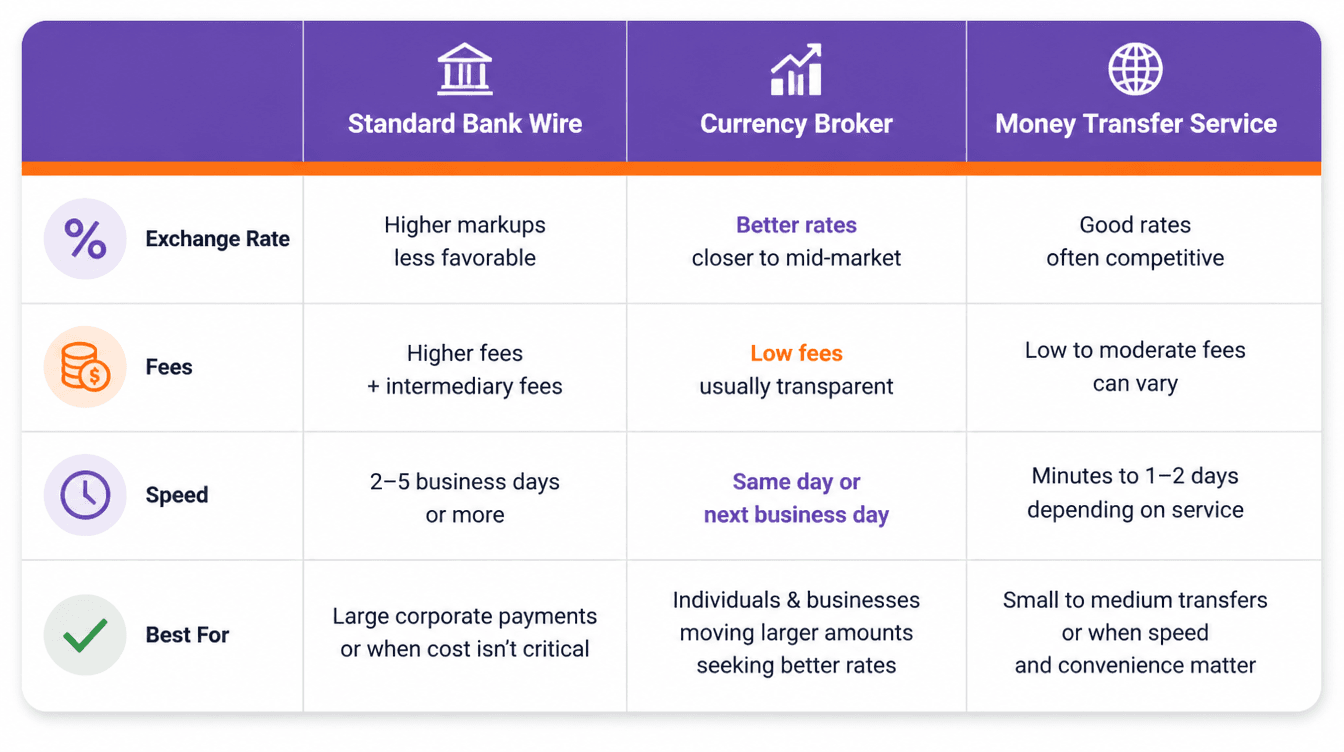
Banküberweisung vs. Währungsbroker-Vergleiche in Thailand kommen auf einen echten Kompromiss hinaus: Eine Standardbanküberweisung ist vertraut und unkompliziert, hat aber oft einen weniger wettbewerbsfähigen Wechselkurs und höhere feste Gebühren, während ein spezialisierter Währungsbroker in der Regel einen besseren Wechselkurs und niedrigere Gebühren bietet, jedoch die Einrichtung einer Beziehung zu einem Anbieter erfordert, den Sie möglicherweise noch nicht genutzt haben. Der SWIFT-Transfer, den Immobilienkäufe in Thailand am häufigsten verwenden, ist der Standardmechanismus, unabhängig davon, welcher Anbieter ihn initiiert — der Unterschied zwischen einer Bank und einem Broker betrifft in Wirklichkeit die angewandte Rate und Gebührenstruktur vor dem Versand des SWIFT-Transfers, nicht den Überweisungsmechanismus selbst.
Unsere Unterstützung bei Währungsüberweisungen hilft Kunden, Anbieter zu vergleichen und die Überweisung von Anfang an korrekt zu strukturieren, unabhängig davon, welche Methode sie letztendlich wählen — es geht nicht darum, Kunden zu einem bestimmten Anbieter zu lenken, sondern sicherzustellen, dass der Überweisungszweck, die Dokumentation und der Zeitrahmen vor dem Versand der Gelder korrekt sind, da es viel schwieriger ist, einen Fehler nachträglich zu beheben, als ihn beim ersten Mal richtig zu machen.
Ist es besser, eine Bank oder einen Währungsbroker für eine Immobilienüberweisung in Thailand zu nutzen?
Für eine große, einmalige Immobilienüberweisung erweist sich ein spezialisierter Währungsbroker häufig als deutlich günstiger als eine Standardbanküberweisung, allein aufgrund der Wechselkursmarge, die Banken im Vergleich zu Brokern, die sich auf große Überweisungen spezialisiert haben, typischerweise anwenden. Die internationalen Überweisungsgebühren, die von Banken erhoben werden, spielen bei einer Überweisung dieser Größe tendenziell eine geringere Rolle als der Wechselkurs selbst, weshalb es wichtiger ist, den effektiven Gesamtpreis — nicht nur die beworbene Gebühr — zu vergleichen, als nur nach Gebühren zu suchen.
Wie viel kostet es, Geld international nach Thailand zu überweisen?
Eine vollständige Kostenaufstellung — die Überweisungsgebühr plus die Wechselkursmarge — von jedem Anbieter vor der Verpflichtung anzufordern, gibt ein wirklich vergleichbares Bild, da Anbieter oft eine niedrige Gebühr bewerben, während sie ihre Marge stattdessen über den Wechselkurs erzielen.
Wie lange dauert eine internationale Geldüberweisung nach Thailand?
Das Timing ist enorm wichtig, wenn eine Überweisung vor einer bestimmten SPA-Frist eingehen muss.
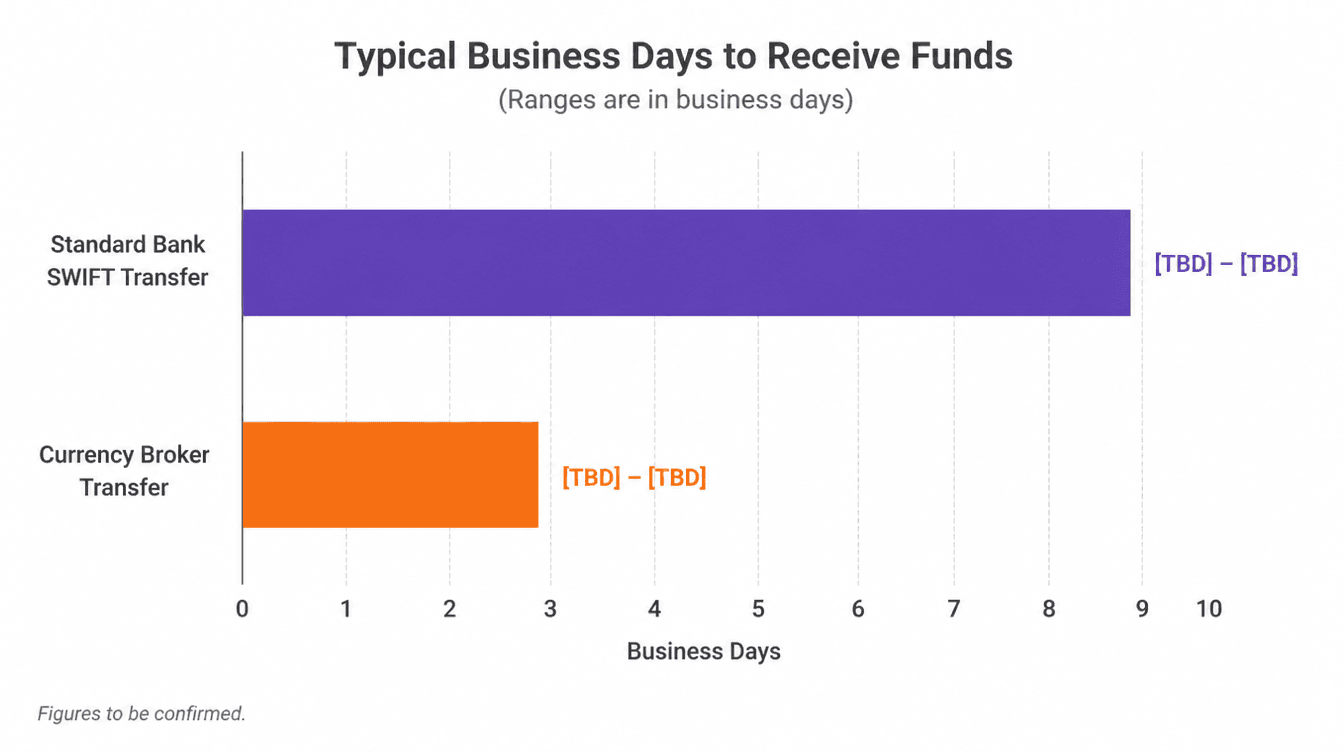
Die Überweisungszeiten für den Immobilienkauf in Thailand variieren je nach Methode und den beteiligten Banken auf beiden Seiten: Eine Standard-SWIFT-Banküberweisung dauert in der Regel mehrere Werktage, während ein Währungsbroker, der die Überweisung direkt abwickelt, manchmal schneller agiert, sobald die anfängliche Kontoeröffnung abgeschlossen ist. Ein Puffer von mindestens einigen zusätzlichen Werktagen über die minimal erwartete Überweisungszeit hinaus einzuplanen, vermeidet den Stress, dass eine Überweisung später ankommt, als es die SPA-Zahlungsfrist erfordert.
Wie lange dauert eine internationale Geldüberweisung nach Thailand?
[DATEN BENÖTIGT: typische Überweisungszeiträume für Standardbank-SWIFT-Überweisungen im Vergleich zu Überweisungen von Währungsbrokern nach Thailand, um den Lesern realistische Zeitrahmen zu geben]. Die Überweisung so früh wie möglich im Verhältnis zu einer Zahlungsfrist zu initiieren, anstatt sie genau auf das Fälligkeitsdatum zu timen, ist der sicherste Ansatz, da viele Variablen — Zwischenbanken, Compliance-Prüfungen, Feiertage — unerwartete Verzögerungen verursachen können.
Währungsrisiko beim Kauf von Immobilien in Thailand
Über den Prozess und die Kosten hinaus birgt der Währungsaustausch für Entscheidungen beim Immobilienkauf in Thailand ein echtes Risiko, das es wert ist, in seinen eigenen Bedingungen verstanden zu werden.
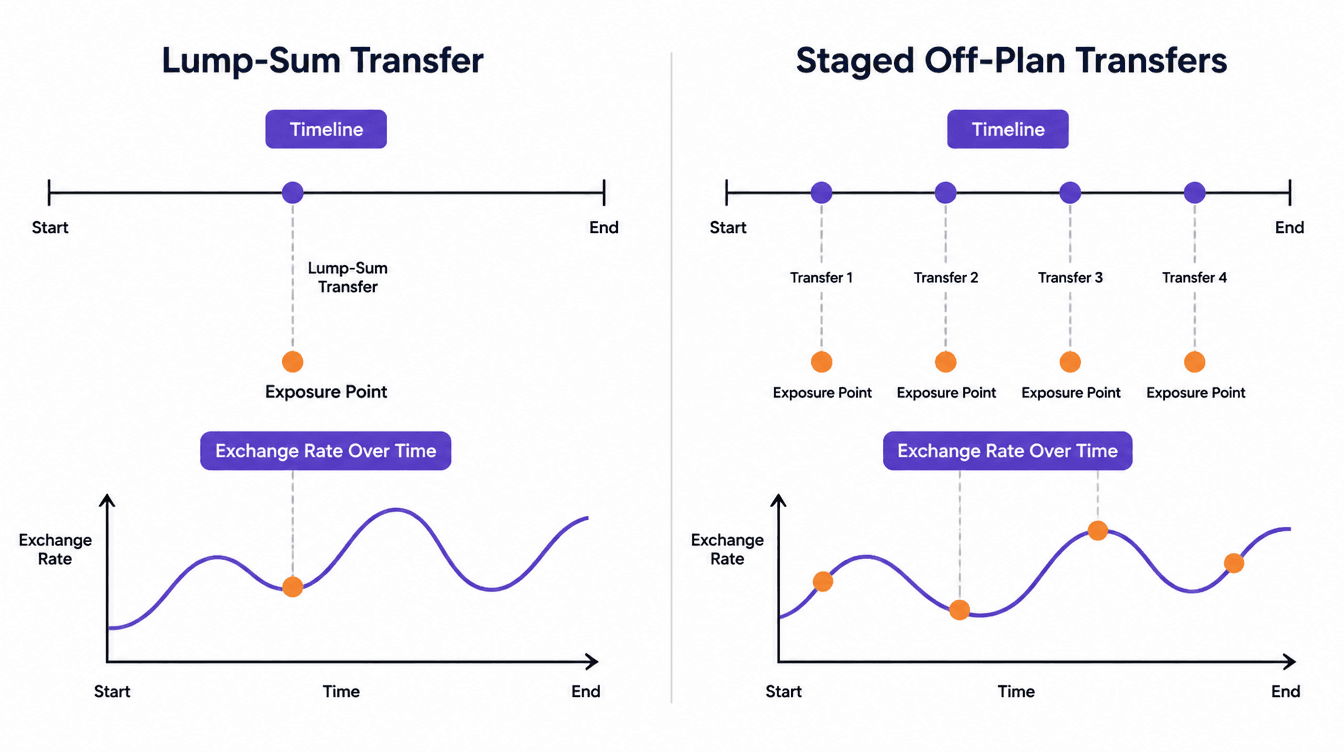
Das Wechselkursrisiko, dem Immobilienkauftransaktionen ausgesetzt sind, ergibt sich aus der Zeitspanne zwischen der Preisvereinbarung in thailändischen Baht und der tatsächlichen Überweisung der Gelder — wenn Ihre Heimatwährung in diesem Zeitraum gegenüber dem Baht schwächer wird, steigen die effektiven Kosten in Ihrer Heimatwährung, und umgekehrt gilt das Gleiche, wenn sie stärker wird. Strategien für Mehrwährungsüberweisungen bei Immobilieninvestitionen, wie das Überweisen von Geldern in Etappen, die mit Zahlungsmeilensteinen bei Off-Plan-Käufen übereinstimmen, anstatt alles auf einmal zu überweisen, können helfen, diese Exposition zu steuern, obwohl sie auch bedeuten, dass man sich mehrfach dem Wechselkurs aussetzen muss, anstatt einen einzigen Kurs zu sichern.
Wie beeinflusst das Währungsrisiko den Kauf einer Immobilie in Thailand?
Einige Währungsbroker bieten Terminkontrakte an, die einen Wechselkurs im Voraus für ein geplantes Überweisungsdatum festlegen, was die Unsicherheit der Kursbewegung zwischen der Preisvereinbarung und dem Versand der Gelder beseitigt — ein Werkzeug, das es wert ist, speziell zu erfragen, wenn ein Kauf eine Überweisung erfordert, die Wochen oder Monate im Voraus geplant ist. Für Käufer, die Gelder in einer einzigen Summe kurz vor dem Kaufdatum überweisen, ist das Wechselkursrisiko ein kürzeres, besser kontrollierbares Zeitfenster als für diejenigen, die über einen längeren Zeitraum in gestaffelten Off-Plan-Raten zahlen.
Welche Dokumente benötigen Sie für eine große Geldüberweisung nach Thailand?
Die Dokumentationsseite einer großen Überweisung ist prozedural, aber es ist ratsam, sich im Voraus darauf vorzubereiten, anstatt in der Hektik zu handeln, sobald eine Überweisung bereits im Gange ist.
Welche Dokumente benötige ich für eine große Geldüberweisung nach Thailand?
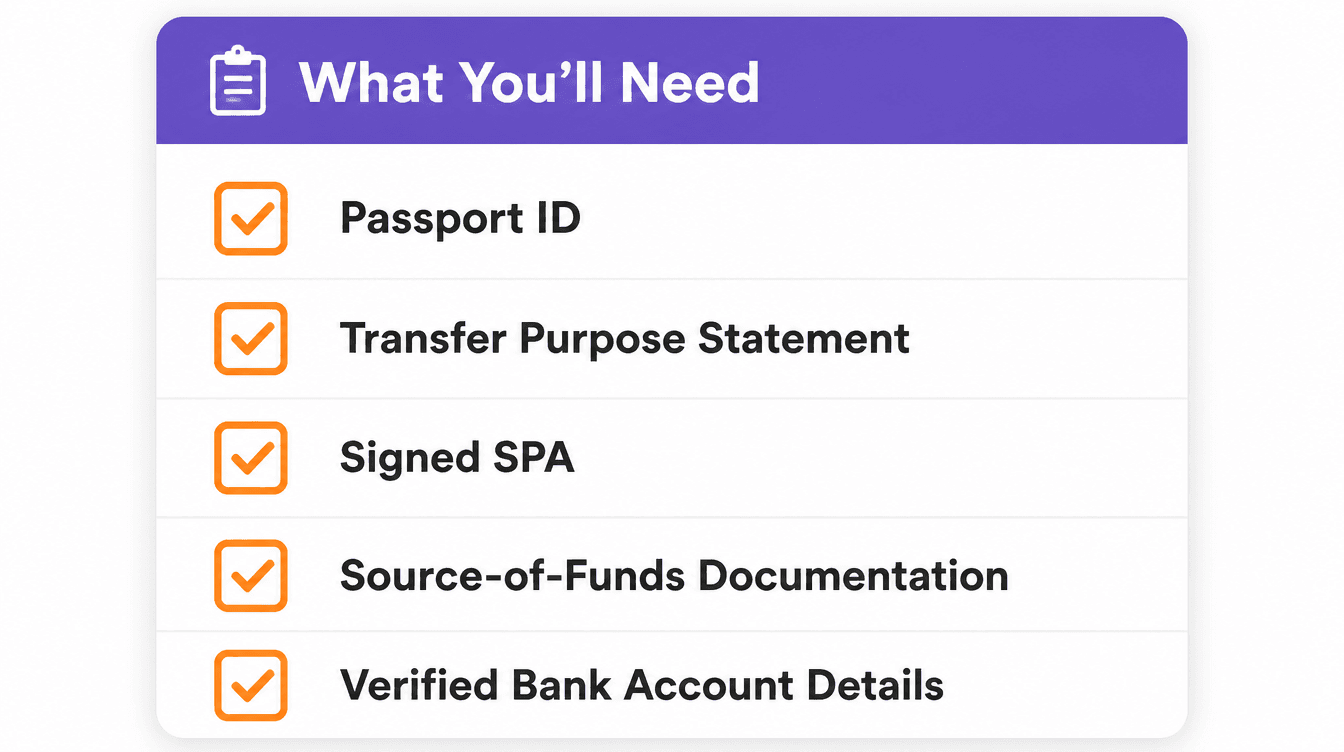
Eine typische große Überweisung für den Immobilienkauf erfordert:
Passidentifikation, die mit dem Namen auf dem empfangenden Bankkonto oder der Transaktion übereinstimmt
Eine klare Erklärung des Überweisungszwecks (Immobilienkauf), die Ihrer sendenden Bank vorgelegt wird
Den unterzeichneten Reservierungsvertrag oder SPA, der sich auf die zu kaufende Immobilie bezieht
Nachweise über die Herkunft der Mittel, die Ihre Hausbank möglicherweise für eine große Überweisung anfordert, insbesondere für Compliance- und Geldwäscheprüfungen
Bestätigung der Kontodaten der empfangenden thailändischen Bank, die direkt mit dem Empfänger verifiziert werden, anstatt sich auf eine unbestätigte E-Mail zu verlassen
Der Nachweis der Mittel, den die Anforderungen für Immobilienkäufe in Thailand erfordern, hängt direkt mit den Nachweisen über die Herkunft der Mittel zusammen — Banken auf beiden Seiten fragen zunehmend danach bei großen Überweisungen, daher ist es ratsam, diese im Voraus bereitzuhalten (aktuelle Kontoauszüge, eine Erklärung, woher die Mittel stammen), um Verzögerungen im Verlauf des Prozesses zu vermeiden.
Wie bekomme ich mein Geld nach dem Verkauf einer Immobilie aus Thailand zurück?
Dies ist die Ausstiegsseite der Währungsfrage, und es ist wichtig, dies zu verstehen, bevor Sie kaufen, nicht nur, wenn Sie schließlich verkaufen.
Die Repatriierung von Geldern aus dem Verkauf von Immobilien in Thailand umfasst die Umwandlung der thailändischen Baht-Verkaufserlöse zurück in Fremdwährung und deren Überweisung aus Thailand — ein Prozess, der in der Regel erfordert, dass nachgewiesen wird, dass die ursprünglichen Kaufmittel ordnungsgemäß ins Land gelangt sind, weshalb das FET-Formular und die zugehörigen Dokumente des ursprünglichen Kaufs Jahre später von Bedeutung sind, nicht nur zum Zeitpunkt des Kaufs.
Wie bekomme ich mein Geld nach dem Verkauf einer Immobilie aus Thailand zurück?
Die Repatriierung der Verkaufserlöse erfordert die Zusammenarbeit mit Ihrer thailändischen Bank, um die Gelder ins Ausland umzuwandeln und zu überweisen, in der Regel unterstützt durch das ursprüngliche FET-Formular oder gleichwertige Dokumente, die zeigen, dass der Kauf mit ordnungsgemäß importierten Fremdwährungen finanziert wurde, zusammen mit den Verkaufsunterlagen selbst. Das Aufbewahren des ursprünglichen FET-Formulars und aller zugehörigen Kaufdokumente während der gesamten Zeit, in der Sie die Immobilie besitzen — nicht nur während des Kaufs selbst — macht diesen eventualen Schritt erheblich reibungsloser.
Fazit
Das FET-Formular und die Strukturierung der Überweisung von Anfang an richtig zu machen, ist entscheidend für einen reibungslosen Immobilienkauf in Thailand — und dessen eventualen Verkauf. Die von Ihnen gewählte Überweisungsmethode, das eingeplante Timing und die Dokumentation, die Sie aufbewahren, sind weit über den ursprünglichen Kauf hinaus von Bedeutung.
Wenn Sie Unterstützung bei der Strukturierung einer Währungsüberweisung für einen bestimmten Immobilienkauf wünschen, wenden Sie sich direkt an das Papaya-Team über Telegram, WhatsApp oder E-Mail — wir helfen Ihnen gerne, das zu finden, was zu Ihrer Situation passt.