
Trasferimenti di Valuta per Proprietà in Thailandia: Guida
Trasferimenti Internazionali di Valuta per Proprietà in Thailandia: Una Guida Completa
Introduzione
Trasferire denaro per acquistare proprietà in Thailandia non è semplice come un normale bonifico bancario: un errore può ritardare un acquisto o, nel peggiore dei casi, comprometterlo completamente. Trasferimenti internazionali di valuta per proprietà in Thailandia seguono regole specifiche, in particolare il requisito del modulo FET, e comprendere il processo prima di avviare un trasferimento può farti risparmiare tempo e stress.
Questa guida tratta di come funziona effettivamente il processo di trasferimento, cosa sia il modulo FET e perché sia importante, come confrontare i metodi di trasferimento, i costi e i tempi realistici, e come rimpatriare i fondi successivamente quando vendi.
Come Trasferire Denaro per Comprare Proprietà in Thailandia
Prima di entrare nei dettagli, è utile comprendere la struttura di base del processo dall'inizio alla fine.
Ogni acquisto di proprietà in Thailandia in valuta estera deve arrivare nel paese come un trasferimento internazionale su un conto bancario thailandese, denominato in valuta estera e poi convertito in baht thailandesi dalla banca ricevente. I processi di bonifico su un conto bancario thailandese generalmente coinvolgono la tua banca di origine che invia fondi tramite SWIFT a una banca thailandese, la quale converte la valuta e accredita un conto bancario thailandese — sia il tuo, sia, in alcune strutture di transazione, il conto escrow del venditore o di un avvocato. I tempi di trasferimento per l'acquisto di proprietà in Thailandia richiedono una stretta coordinazione con le scadenze del tuo SPA, poiché ritardi nell'arrivo dei fondi possono creare complicazioni reali nella fase di trasferimento e registrazione presso il Dipartimento Territoriale.
Come Posso Trasferire Denaro in Thailandia per Comprare Proprietà?
Il processo tipico si articola in diversi passaggi: avvia un bonifico internazionale dal tuo conto bancario, specifica accuratamente i dettagli del conto bancario thailandese ricevente, assicurati che lo scopo del trasferimento sia correttamente annotato come acquisto di proprietà e conferma con la banca ricevente che il trasferimento è stato registrato correttamente una volta arrivato. Annotare correttamente lo scopo del trasferimento fin dall'inizio è fondamentale per il processo del modulo FET descritto di seguito.
Ho Bisogno di un Conto Bancario Thailandese per Comprare Proprietà?
Nella maggior parte dei casi, sì: i fondi devono generalmente arrivare su un conto bancario thailandese, sia il tuo che uno collegato alla transazione (ad esempio, un conto cliente di un avvocato), prima che il modulo FET possa essere emesso correttamente e l'acquisto possa procedere alla registrazione. I requisiti per l'acquisto di proprietà da parte di stranieri su un conto bancario thailandese variano leggermente a seconda della banca e della struttura della transazione, quindi confermare questo direttamente con la tua banca e il tuo team legale prima di avviare un trasferimento evita assunzioni che potrebbero rivelarsi errate.
Cos'è il Modulo FET e Perché Ne Hai Bisogno?
Questo è il documento più importante nell'intero processo di trasferimento di valuta, ed è fondamentale comprenderlo a fondo piuttosto che trattarlo come una semplice burocrazia da sbrigare.
I requisiti per il modulo di transazione di cambio estero in Thailandia si applicano a qualsiasi trasferimento in entrata di 50.000 USD o più destinato all'acquisto di proprietà: la banca thailandese ricevente emette un modulo FET (noto anche in alcuni contesti come modulo Tor Tor Sam, utilizzato dalle banche thailandesi per trasferimenti più piccoli) che conferma che i fondi sono entrati in Thailandia legittimamente dall'estero per questo scopo specifico. Questo documento non è facoltativo: il Dipartimento Territoriale richiede prova che i fondi utilizzati per acquistare proprietà, in particolare un condominio sotto la quota di proprietà straniera, siano entrati in Thailandia come valuta estera e siano stati correttamente convertiti — il modulo FET è quella prova.
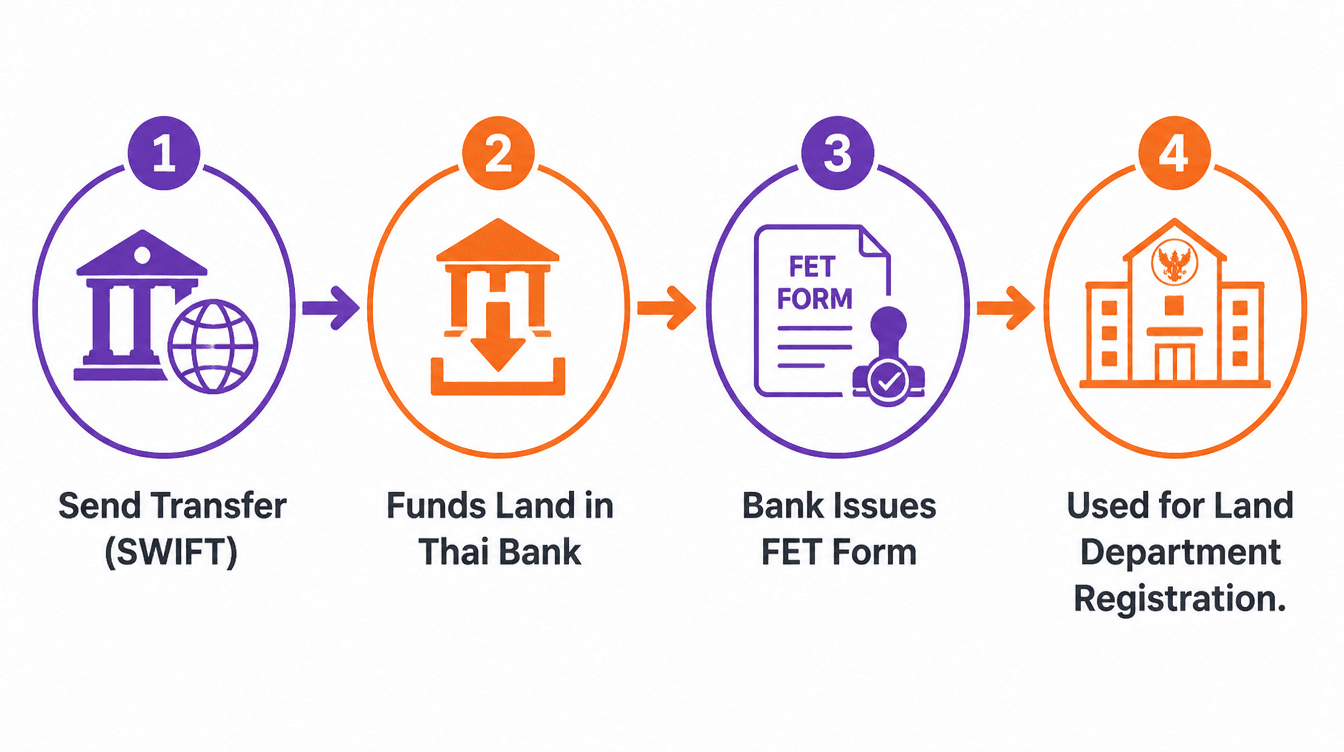
La prova dei fondi per l'acquisto di proprietà in Thailandia è direttamente collegata a questo documento: senza un modulo FET emesso correttamente, registrare l'acquisto di un condominio a nome di uno straniero presso il Dipartimento Territoriale diventa significativamente più complicato e, in molti casi, non è affatto possibile.
Cos'è il Modulo FET e Perché Ne Ho Bisogno?
Il modulo FET esiste per prevenire l'uso di fondi esteri non chiari o documentati in modo improprio per stabilire la proprietà immobiliare, e protegge l'acquirente tanto quanto soddisfa i requisiti normativi: è la traccia documentale che conferma successivamente che i tuoi fondi provengono dall'estero, il che è importante anche quando eventualmente vendi e desideri rimpatriare i proventi. Richiedere il modulo FET direttamente alla tua banca ricevente non appena il trasferimento arriva, piuttosto che presumere che accada automaticamente, mantiene la transazione in movimento secondo il programma.
Cosa Succede Se Trasferisco Meno di 50.000 USD per un Acquisto di Proprietà in Thailandia?
Per i trasferimenti inferiori alla soglia di 50.000 USD, le banche thailandesi generalmente emettono una lettera di conferma più semplice o un modulo Tor Tor Sam utilizzato per importi più piccoli, piuttosto che un modulo FET completo: questo documenta comunque l'origine dei fondi in valuta estera, ma attraverso un processo più leggero. Per acquisti in cui il prezzo totale è vicino a questa soglia, o dove i fondi arriveranno in più trasferimenti più piccoli, confermare in anticipo con la tua banca come ciascun trasferimento sarà documentato evita lacune nella traccia documentale che possono creare problemi in seguito.
Qual è il Modo Migliore per Inviare Denaro in Thailandia per Proprietà?
Comprendendo il requisito legale, la domanda pratica diventa quale metodo di trasferimento porti effettivamente i fondi in modo efficiente e conveniente.
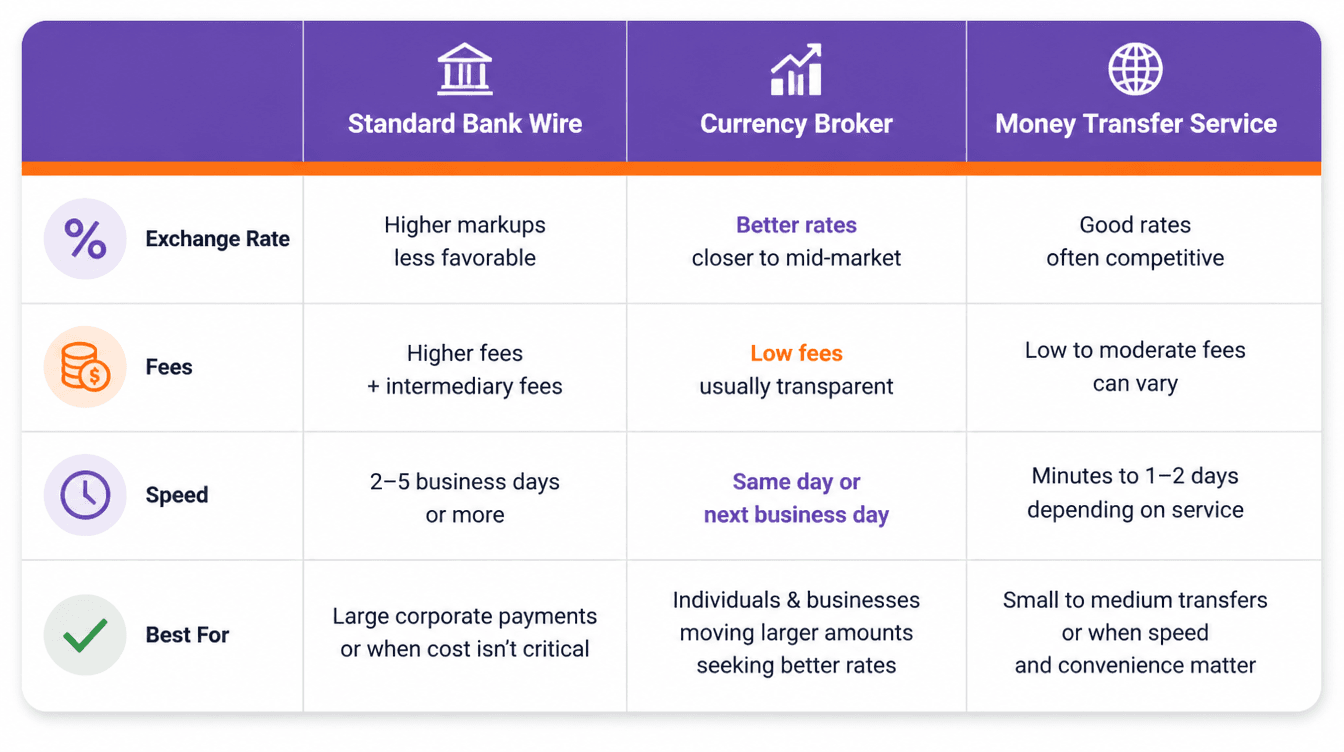
Il confronto tra bonifico bancario e broker di valuta in Thailandia si riduce a un vero compromesso: un bonifico bancario standard è familiare e diretto, ma spesso comporta un tasso di cambio meno competitivo e commissioni fisse più elevate, mentre un broker di valuta specializzato offre generalmente un tasso di cambio migliore e commissioni più basse, ma richiede di stabilire una relazione con un fornitore che potresti non aver utilizzato prima. Il trasferimento SWIFT più comunemente utilizzato per gli acquisti di proprietà in Thailandia è il meccanismo standard, indipendentemente da quale fornitore lo avvii: la differenza tra una banca e un broker riguarda realmente il tasso e la struttura delle commissioni applicate prima che il trasferimento SWIFT venga inviato, non il meccanismo di trasferimento stesso.
Il nostro supporto per il trasferimento di valuta aiuta i clienti a confrontare i fornitori e a strutturare correttamente il trasferimento fin dall'inizio, indipendentemente dal metodo che scelgono alla fine: non si tratta di indirizzare i clienti verso un fornitore, ma di assicurarsi che lo scopo del trasferimento, la documentazione e i tempi siano tutti corretti prima che i fondi vengano inviati, poiché correggere un errore dopo è molto più difficile che farlo giusto la prima volta.
È Meglio Usare una Banca o un Broker di Valuta per un Trasferimento di Proprietà in Thailandia?
Per un grande trasferimento di acquisto di proprietà, un broker di valuta specializzato spesso risulta significativamente più economico rispetto a un bonifico bancario standard, semplicemente a causa del margine di cambio che le banche applicano rispetto ai broker che si specializzano in trasferimenti di grandi dimensioni. Le commissioni per i trasferimenti internazionali addebitate dalle banche tendono a essere un fattore minore rispetto allo spread del tasso di cambio stesso su un trasferimento di queste dimensioni, motivo per cui confrontare il tasso effettivo totale — non solo la commissione pubblicizzata — è più importante che cercare solo in base alla commissione.
Quanto Costa Trasferire Denaro Internazionalmente in Thailandia?
Richiedere un dettagliato riepilogo dei costi — la commissione di trasferimento più lo spread del tasso di cambio — da qualsiasi fornitore prima di impegnarsi offre un quadro veramente comparabile, poiché i fornitori spesso pubblicizzano una commissione bassa mentre guadagnano sul tasso di cambio.
Quanto Tempo Ci Vuole per un Trasferimento Internazionale di Denaro in Thailandia?
I tempi sono estremamente importanti quando un trasferimento deve arrivare prima di una scadenza SPA specifica.
I tempi di trasferimento per l'acquisto di proprietà in Thailandia variano a seconda del metodo e delle banche coinvolte: un bonifico bancario SWIFT standard richiede tipicamente diversi giorni lavorativi, mentre un broker di valuta che gestisce direttamente il trasferimento a volte si muove più rapidamente una volta completata la configurazione iniziale del conto. Prevedere un margine di almeno qualche giorno lavorativo in più rispetto al tempo di trasferimento minimo previsto evita lo stress di un trasferimento che arriva dopo la scadenza di pagamento richiesta dallo SPA.
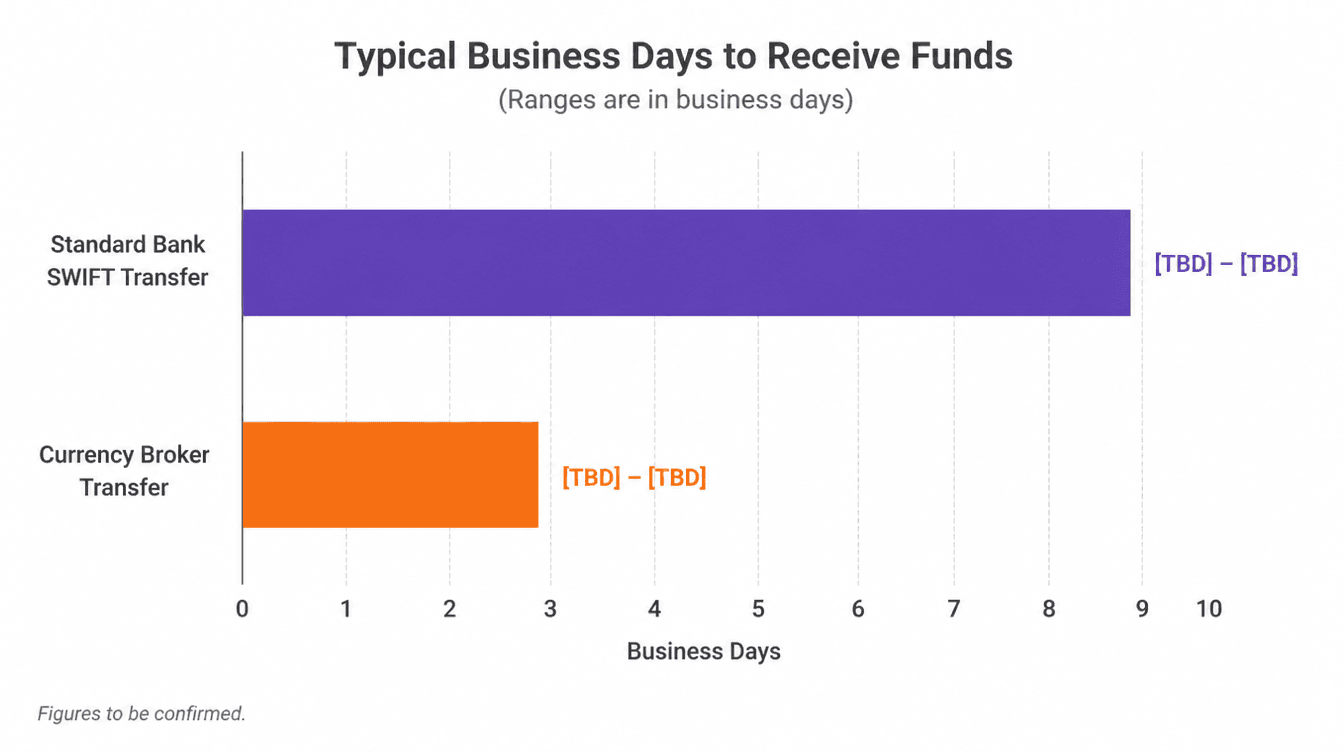
Quanto Tempo Ci Vuole per un Trasferimento Internazionale di Denaro in Thailandia?
[DATI NECESSARI: tempistiche tipiche di trasferimento per bonifici bancari SWIFT standard rispetto ai trasferimenti di broker di valuta in Thailandia, per fornire ai lettori aspettative temporali realistiche]. Avviare il trasferimento il prima possibile rispetto a una scadenza di pagamento, piuttosto che sincronizzarlo esattamente con la data di scadenza, è l'approccio più sicuro, date le molte variabili — banche intermediarie, controlli di conformità, festività pubbliche — che possono causare ritardi imprevisti.
Rischio di Cambio Quando Acquisti Proprietà in Thailandia
Oltre al processo e ai costi, il cambio valuta per le decisioni di acquisto di proprietà in Thailandia comporta un reale fattore di rischio che vale la pena comprendere in termini propri.
Il rischio di cambio che le transazioni di acquisto di proprietà affrontano deriva dal divario temporale tra l'accordo di un prezzo in baht thailandesi e il trasferimento effettivo dei fondi: se la tua valuta di origine si indebolisce rispetto al baht in quel lasso di tempo, il costo effettivo nella tua valuta di origine aumenta, e viceversa se si rafforza. Strategie di investimento immobiliare con trasferimenti multi-valuta, come trasferire fondi in fasi che si allineano con le scadenze di pagamento off-plan piuttosto che tutto in una volta, possono aiutare a gestire questa esposizione, anche se ciò significa affrontare il tasso di cambio più volte piuttosto che bloccare un singolo tasso.
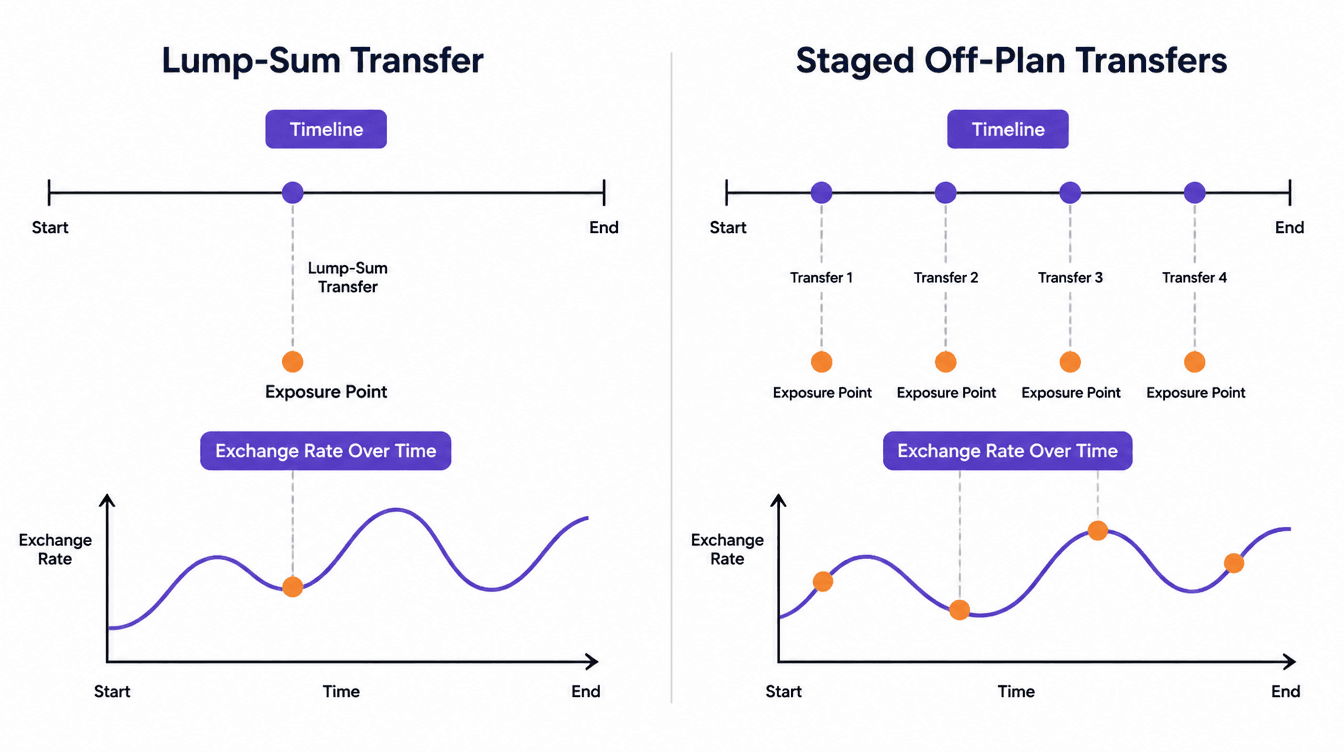
Come Influisce il Rischio di Cambio su un Acquisto di Proprietà in Thailandia?
Alcuni broker di valuta offrono contratti a termine che bloccano un tasso di cambio prima di una data di trasferimento pianificata, rimuovendo l'incertezza del movimento del tasso tra l'accordo del prezzo e l'invio dei fondi: uno strumento da chiedere specificamente se un acquisto comporta un trasferimento programmato settimane o mesi in anticipo. Per gli acquirenti che trasferiscono fondi in un'unica somma vicina alla data di acquisto, il rischio di cambio rappresenta una finestra più breve e contenuta rispetto a coloro che pagano tramite rate off-plan distribuite su un periodo di costruzione più lungo.
Quali Documenti Sono Necessari per un Grande Trasferimento di Denaro in Thailandia?
Il lato documentale di un grande trasferimento è procedurale, ma vale la pena prepararsi in anticipo piuttosto che affrettarsi una volta che un trasferimento è già in corso.
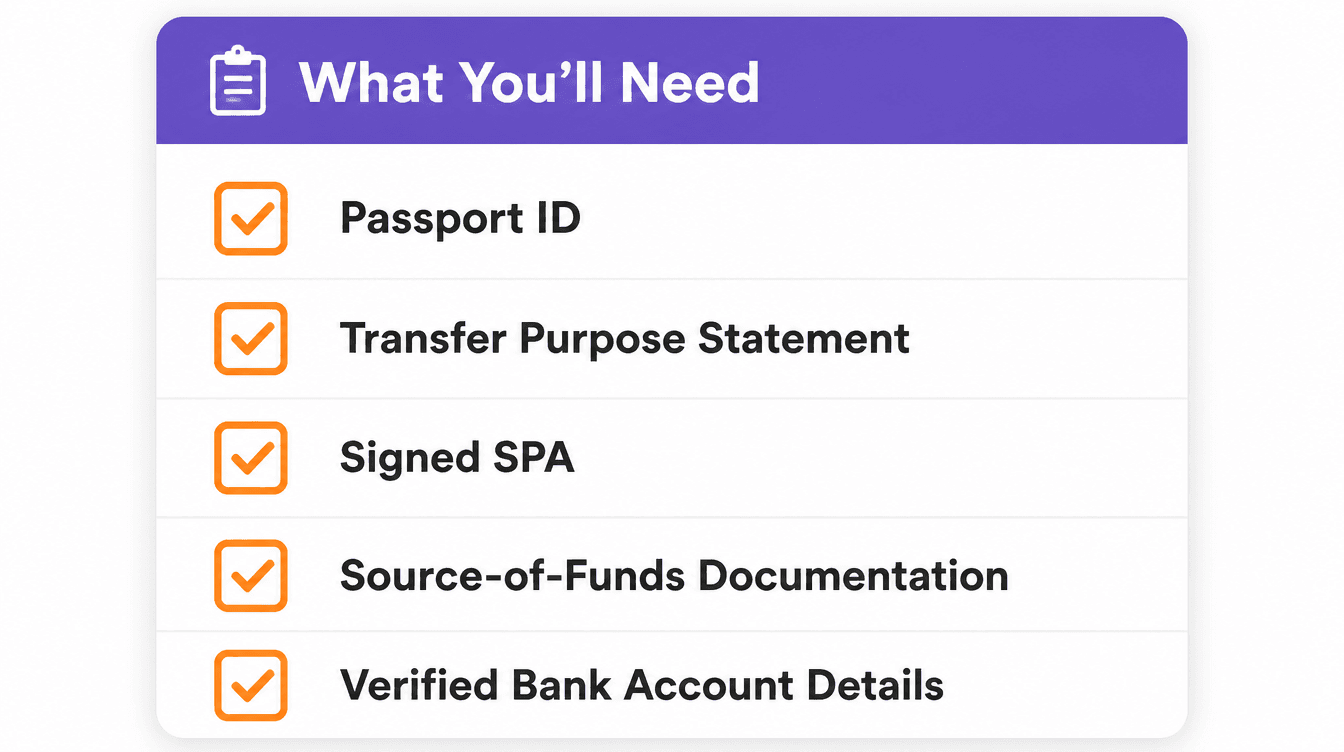
Quali Documenti Ho Bisogno per un Grande Trasferimento di Denaro in Thailandia?
Un tipico grande trasferimento per l'acquisto di proprietà richiede:
Identificazione del passaporto che corrisponde al nome sul conto bancario ricevente o sulla transazione
Una chiara dichiarazione dello scopo del trasferimento (acquisto di proprietà) fornita alla tua banca mittente
Il contratto di prenotazione firmato o SPA che fa riferimento alla proprietà acquistata
Documentazione della fonte dei fondi che la tua banca di origine potrebbe richiedere per un grande trasferimento, in particolare per controlli di conformità e antiriciclaggio
Conferma dei dettagli del conto bancario thailandese ricevente, verificata direttamente con il destinatario piuttosto che affidarsi a un'email non verificata
La prova dei fondi per le transazioni di acquisto di proprietà in Thailandia è direttamente collegata alla documentazione della fonte dei fondi: le banche su entrambi i lati chiedono sempre più frequentemente questo per grandi trasferimenti, quindi averla pronta in anticipo (estratti conto recenti, spiegazione di dove provengono i fondi) previene ritardi durante il processo.
Come Posso Recuperare i Miei Soldi dalla Thailandia Dopo Aver Venduto Proprietà?
Questa è la parte di uscita della questione valutaria, ed è importante comprenderla prima di acquistare, non solo quando eventualmente vendi.
Rimpatriare i fondi dai proventi della vendita di proprietà in Thailandia implica convertire i proventi della vendita in baht thailandesi di nuovo in valuta estera e trasferirli fuori dalla Thailandia: un processo che generalmente richiede di dimostrare che i fondi originali per l'acquisto sono entrati nel paese correttamente, ed è esattamente per questo che il modulo FET e la documentazione correlata dall'acquisto originale sono importanti anche anni dopo, non solo al momento dell'acquisto.
Come Posso Recuperare i Miei Soldi dalla Thailandia Dopo Aver Venduto Proprietà?
Rimpatriare i proventi della vendita richiede di lavorare con la tua banca thailandese per convertire e trasferire i fondi all'estero, generalmente supportato dal modulo FET originale o da documentazione equivalente che dimostri che l'acquisto è stato finanziato con valuta estera importata correttamente, insieme ai documenti della transazione di vendita stessa. Mantenere il modulo FET originale e tutta la documentazione relativa all'acquisto al sicuro per l'intero periodo in cui possiedi la proprietà — non solo durante l'acquisto stesso — rende questo passaggio finale considerevolmente più fluido.
Conclusione
Ottenere il modulo FET e strutturare il trasferimento correttamente fin dal primo giorno è ciò che rende l'acquisto di una proprietà in Thailandia — e la sua eventuale vendita — un processo fluido. Il metodo di trasferimento che scegli, i tempi che prevedi e la documentazione che conservi sono tutti fattori importanti ben oltre l'acquisto iniziale stesso.
Se desideri assistenza nella strutturazione di un trasferimento di valuta per un acquisto di proprietà specifico, contatta direttamente il team di Papaya tramite Telegram, WhatsApp o email — saremo felici di guidarti attraverso ciò che si adatta alla tua situazione.