
Transferts de devises pour l'immobilier en Thaïlande : Guide
Transferts de Monnaie Internationaux pour l'Achat de Propriété en Thaïlande : Un Guide Complet
Introduction
Transférer de l'argent pour acheter une propriété en Thaïlande n'est pas aussi simple qu'un transfert bancaire classique — une erreur peut retarder un achat ou, dans le pire des cas, le compromettre entièrement. Les transferts de monnaie internationaux pour l'achat de propriété en Thaïlande suivent des règles spécifiques, notamment l'exigence du formulaire FET, et comprendre le processus avant d'initier un transfert permet d'économiser du temps et du stress.
Ce guide couvre le fonctionnement réel du processus de transfert, ce qu'est le formulaire FET et pourquoi il est important, comment comparer les méthodes de transfert, les coûts et délais réalistes, et comment rapatrier des fonds plus tard lors de la vente.
Comment Transférer de l'Argent pour Acheter une Propriété en Thaïlande
Avant d'entrer dans les détails, il est utile de comprendre les grandes lignes du processus du début à la fin.
Chaque achat de propriété en Thaïlande en devise étrangère doit arriver en Thaïlande sous forme de transfert international sur un compte bancaire thaïlandais, libellé en devise étrangère puis converti en baht thaïlandais par la banque réceptrice. Les processus de transfert d'argent vers un compte bancaire thaïlandais impliquent généralement que votre banque d'origine envoie des fonds via SWIFT à une banque thaïlandaise, qui convertit la devise et crédite un compte bancaire thaïlandais — soit le vôtre, soit, dans certaines structures de transaction, le compte séquestre du vendeur ou d'un avocat. Le timing des transferts pour l'achat de propriété en Thaïlande nécessite une coordination étroite avec vos délais de SPA, car des retards dans l'arrivée des fonds peuvent créer de réelles complications lors de l'étape de transfert et d'enregistrement au Département des Terres.
Comment Transférer de l'Argent en Thaïlande pour Acheter une Propriété ?
Le processus typique se déroule en plusieurs étapes : initier un transfert international depuis votre compte bancaire d'origine, spécifier avec précision les détails du compte bancaire thaïlandais récepteur, s'assurer que le but du transfert est correctement noté comme un achat de propriété, et confirmer avec la banque réceptrice que le transfert a été correctement enregistré une fois qu'il est arrivé. Il est crucial de noter correctement le but du transfert dès le départ, car cela a un impact direct sur le processus du formulaire FET décrit ci-dessous.
Ai-je Besoin d'un Compte Bancaire Thaïlandais pour Acheter une Propriété ?
Dans la plupart des cas, oui — les fonds doivent généralement arriver sur un compte bancaire thaïlandais, qu'il soit le vôtre ou lié à la transaction (un compte client d'avocat, par exemple), avant que le formulaire FET puisse être correctement émis et que l'achat puisse procéder à l'enregistrement. Les exigences relatives aux comptes bancaires thaïlandais pour les étrangers varient quelque peu selon la banque et la structure de la transaction, donc il est préférable de confirmer cela directement avec votre banque et votre équipe juridique avant d'initier un transfert pour éviter des suppositions qui pourraient s'avérer incorrectes.
Qu'est-ce que le Formulaire FET et Pourquoi en Avez-vous Besoin ?
C'est le document le plus important dans l'ensemble du processus de transfert de monnaie, et il vaut la peine de le comprendre en profondeur plutôt que de le considérer comme une simple paperasse à traiter rapidement.
Les exigences du formulaire de transaction de change en Thaïlande s'appliquent à tout transfert entrant de 50 000 USD ou plus destiné à l'achat de propriété — la banque thaïlandaise réceptrice émet un formulaire FET (également appelé dans certains contextes formulaire Tor Tor Sam que les banques thaïlandaises utilisent pour des transferts plus petits) confirmant que les fonds sont entrés en Thaïlande de manière légitime depuis l'étranger pour ce but spécifique. Ce document n'est pas optionnel : le Département des Terres exige une preuve que les fonds utilisés pour acheter une propriété, en particulier un condo sous le quota de propriété étrangère, sont entrés en Thaïlande en tant que devise étrangère et ont été correctement convertis — le formulaire FET est cette preuve.
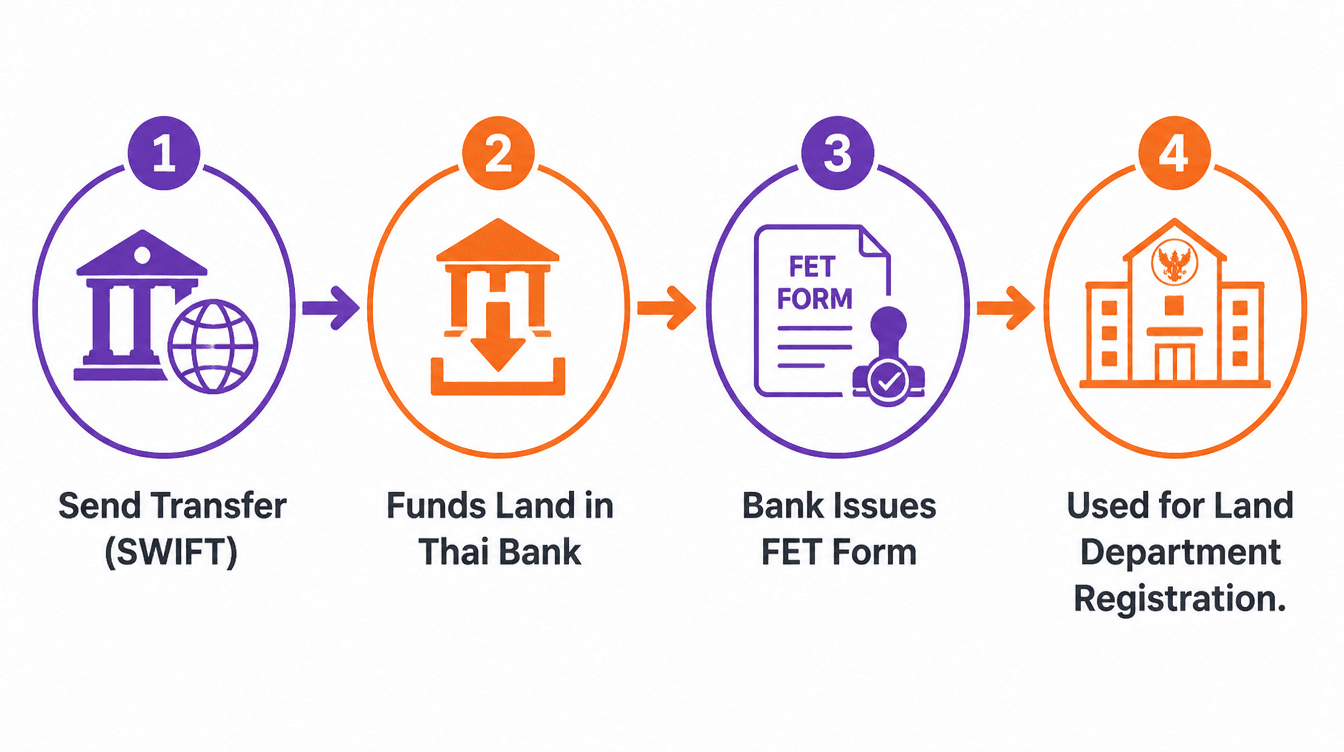
Les exigences de preuve de fonds pour l'achat de propriété en Thaïlande sont directement liées à ce document — sans un formulaire FET correctement émis, enregistrer un achat de condo au nom d'un étranger au Département des Terres devient significativement plus compliqué, et dans de nombreux cas, cela n'est pas possible du tout.
Qu'est-ce que le Formulaire FET et Pourquoi en Ai-je Besoin ?
Le formulaire FET existe pour empêcher que des fonds étrangers non clairs ou mal documentés ne soient utilisés pour établir la propriété immobilière, et il protège l'acheteur tout en satisfaisant aux exigences réglementaires — c'est la trace documentaire qui confirme plus tard que vos fonds proviennent de l'étranger, ce qui est important lorsque vous vendez et souhaitez rapatrier les produits. Demander le formulaire FET directement à votre banque réceptrice dès que le transfert est arrivé, plutôt que de supposer que cela se fait automatiquement, permet de maintenir le calendrier de la transaction.
Que Se Passe-t-il Si Je Transfère Moins de 50 000 USD pour un Achat de Propriété en Thaïlande ?
Pour les transferts inférieurs au seuil de 50 000 USD, les banques thaïlandaises émettent généralement une lettre de confirmation plus simple ou un formulaire Tor Tor Sam que les banques thaïlandaises utilisent pour des montants plus petits, plutôt qu'un formulaire FET complet — cela documente toujours l'origine des fonds en devise étrangère, mais à travers un processus plus léger. Pour les achats dont le prix total est proche de ce seuil, ou lorsque les fonds arriveront en plusieurs transferts plus petits, il est conseillé de confirmer à l'avance avec votre banque comment chaque transfert sera documenté afin d'éviter des lacunes dans la trace documentaire qui pourraient poser des problèmes par la suite.
Quelle est la Meilleure Façon d'Envoyer de l'Argent en Thaïlande pour une Propriété ?
Une fois la nécessité légale comprise, la question pratique devient : quelle méthode de transfert permet d'acheminer les fonds de manière efficace et économique.
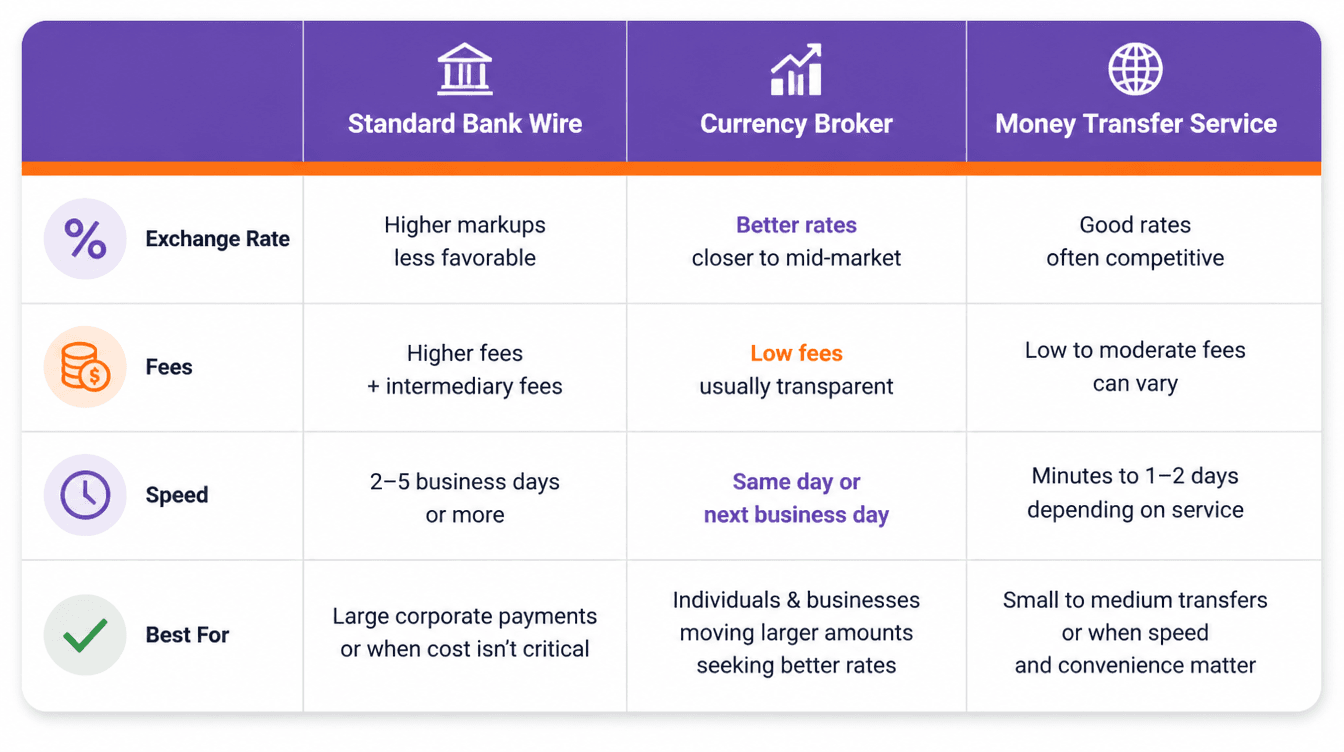
Les comparaisons entre transfert bancaire et courtier en devises en Thaïlande se résument à un véritable compromis : un virement bancaire standard est familier et simple, mais il présente souvent un taux de change moins compétitif et des frais fixes plus élevés, tandis qu'un courtier en devises spécialisé propose généralement un meilleur taux de change et des frais plus bas, mais nécessite d'établir une relation avec un fournisseur que vous n'avez peut-être pas utilisé auparavant. Le transfert SWIFT, le plus couramment utilisé pour les achats de propriété en Thaïlande, est le mécanisme standard, quel que soit le fournisseur qui l'initie — la différence entre une banque et un courtier concerne vraiment le taux et la structure des frais appliqués avant l'envoi du transfert SWIFT, et non le mécanisme de transfert lui-même.
Notre assistance en matière de transfert de devises aide les clients à comparer les fournisseurs et à structurer correctement le transfert dès le départ, quel que soit le choix final de la méthode — il ne s'agit pas de diriger les clients vers un fournisseur, mais de s'assurer que le but du transfert, la documentation et le timing sont tous corrects avant l'envoi des fonds, car corriger une erreur après coup est beaucoup plus difficile que de bien faire les choses dès le départ.
Est-il Mieux d'Utiliser une Banque ou un Courtier en Devises pour un Transfert de Propriété en Thaïlande ?
Pour un transfert important et unique pour l'achat d'une propriété, un courtier en devises spécialisé est souvent significativement moins cher qu'un virement bancaire standard, simplement en raison de la marge de taux de change que les banques appliquent généralement par rapport aux courtiers qui se spécialisent dans les gros transferts. Les frais de transfert international facturés par les banques tendent à être un facteur moins important que l'écart de taux de change lui-même sur un transfert de cette taille, c'est pourquoi il est plus pertinent de comparer le taux global effectif — pas seulement les frais annoncés — plutôt que de se baser uniquement sur les frais.
Combien Coûte un Transfert d'Argent à l'International vers la Thaïlande ?
Demander un détail complet des coûts — les frais de transfert plus l'écart de taux de change — à tout fournisseur avant de s'engager donne une image réellement comparable, car les fournisseurs annoncent souvent des frais bas tout en réalisant leur marge sur le taux de change.
Combien de Temps Prend un Transfert d'Argent International vers la Thaïlande ?
Le timing est crucial lorsqu'un transfert doit arriver avant une date limite spécifique de SPA.
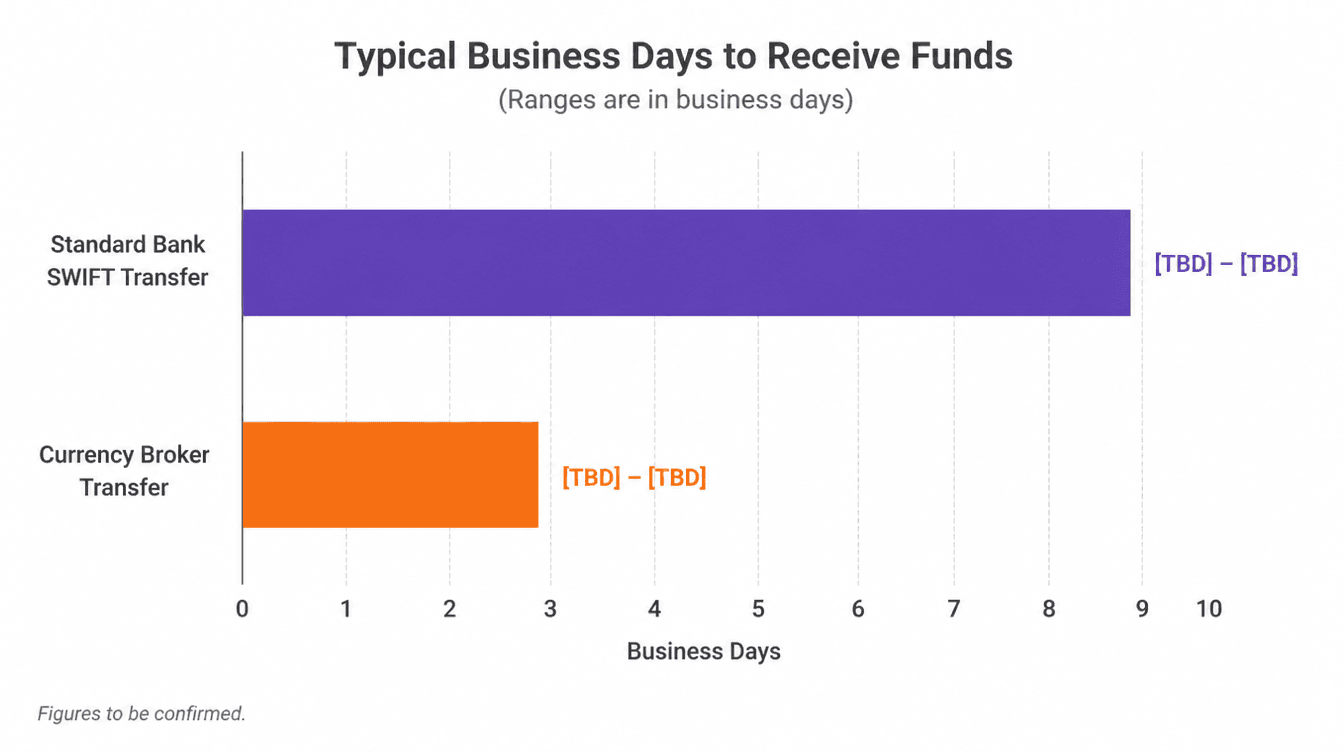
Le timing des transferts pour l'achat de propriété en Thaïlande varie selon la méthode et les banques impliquées aux deux extrémités : un transfert bancaire SWIFT standard prend généralement plusieurs jours ouvrables, tandis qu'un courtier en devises gérant le transfert directement peut parfois agir plus rapidement une fois la configuration initiale du compte terminée. Prévoir une marge d'au moins quelques jours ouvrables supplémentaires au-delà du temps de transfert minimum attendu évite le stress d'un transfert arrivant plus tard que ce que nécessite la date limite de paiement de la SPA.
Combien de Temps Prend un Transfert d'Argent International vers la Thaïlande ?
[DONNÉES NÉCESSAIRES : délais de transfert typiques pour les transferts bancaires SWIFT standard par rapport aux transferts de courtiers en devises vers la Thaïlande, afin de donner aux lecteurs des attentes réalistes en matière de timing]. Initier le transfert le plus tôt possible par rapport à une date limite de paiement, plutôt que de le synchroniser précisément avec la date d'échéance, est l'approche la plus sûre compte tenu des nombreuses variables — banques intermédiaires, vérifications de conformité, jours fériés — qui peuvent ajouter des retards inattendus.
Risque de Change Lors de l'Achat d'une Propriété en Thaïlande
Au-delà du processus et du coût, le changement de devise pour les décisions d'achat de propriété en Thaïlande comporte un véritable facteur de risque qu'il vaut la peine de comprendre en ses propres termes.
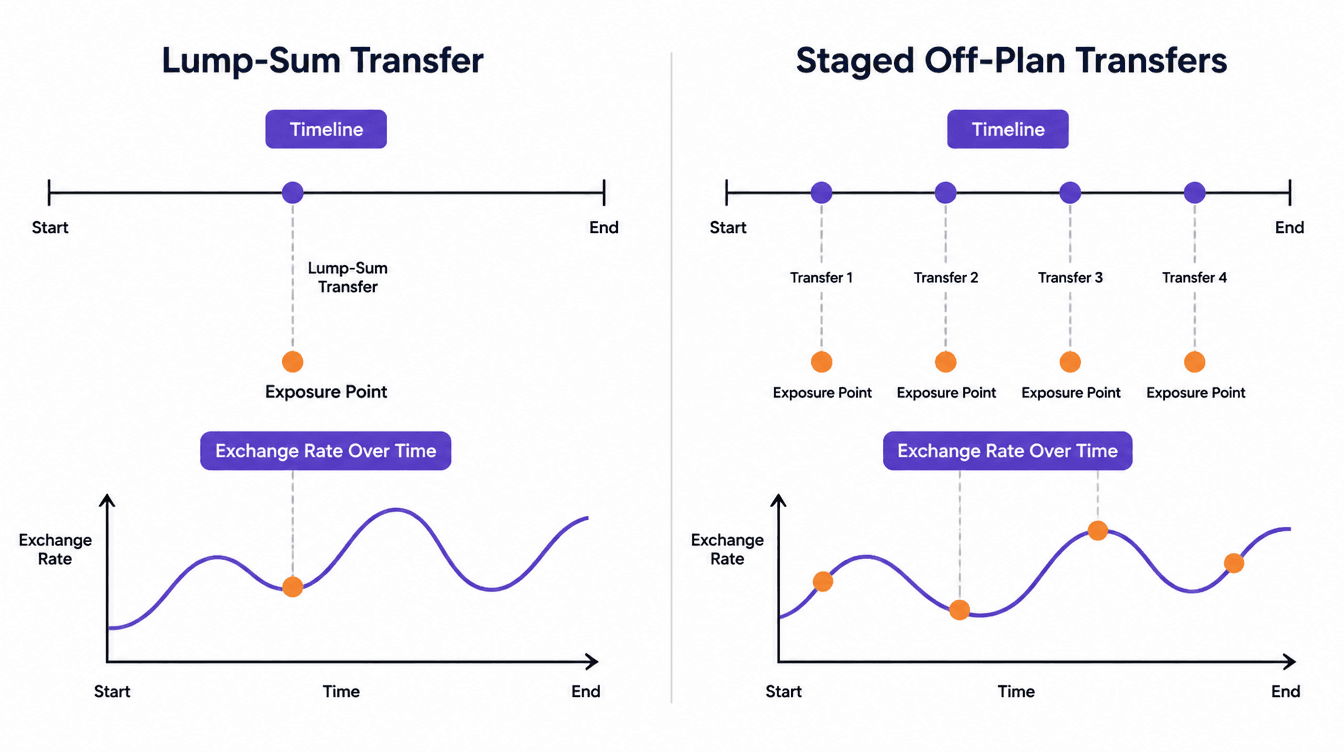
Le risque de taux de change auquel sont confrontées les transactions d'achat de propriété provient de l'écart de temps entre l'accord sur un prix en baht thaïlandais et le transfert effectif des fonds — si votre devise d'origine se déprécie par rapport au baht pendant cette période, le coût effectif en votre devise d'origine augmente, et l'inverse est également vrai si elle se renforce. Les stratégies d'investissement immobilier en transfert multi-devises, telles que le transfert de fonds en plusieurs étapes qui s'alignent sur les jalons de paiement hors plan plutôt que tout à la fois, peuvent aider à gérer cette exposition, bien qu'elles impliquent également de faire face au taux de change plusieurs fois plutôt que de verrouiller un seul taux.
Comment le Risque de Change Affecte-t-il un Achat de Propriété en Thaïlande ?
Certains courtiers en devises proposent des contrats à terme qui verrouillent un taux de change avant une date de transfert prévue, ce qui élimine l'incertitude du mouvement des taux entre l'accord sur le prix et l'envoi des fonds — un outil qu'il vaut la peine de demander spécifiquement si un achat implique un transfert prévu des semaines ou des mois à l'avance. Pour les acheteurs transférant des fonds en une seule somme proche de la date d'achat, le risque de change est une fenêtre plus courte et plus contenue que pour ceux payant par versements échelonnés sur une période de construction plus longue.
Quels Documents Avez-vous Besoin pour un Grand Transfert d'Argent vers la Thaïlande ?
Le côté documentation d'un grand transfert est procédural mais vaut la peine d'être préparé à l'avance plutôt que de se précipiter une fois qu'un transfert est déjà en cours.
Quels Documents Ai-je Besoin pour un Grand Transfert d'Argent vers la Thaïlande ?
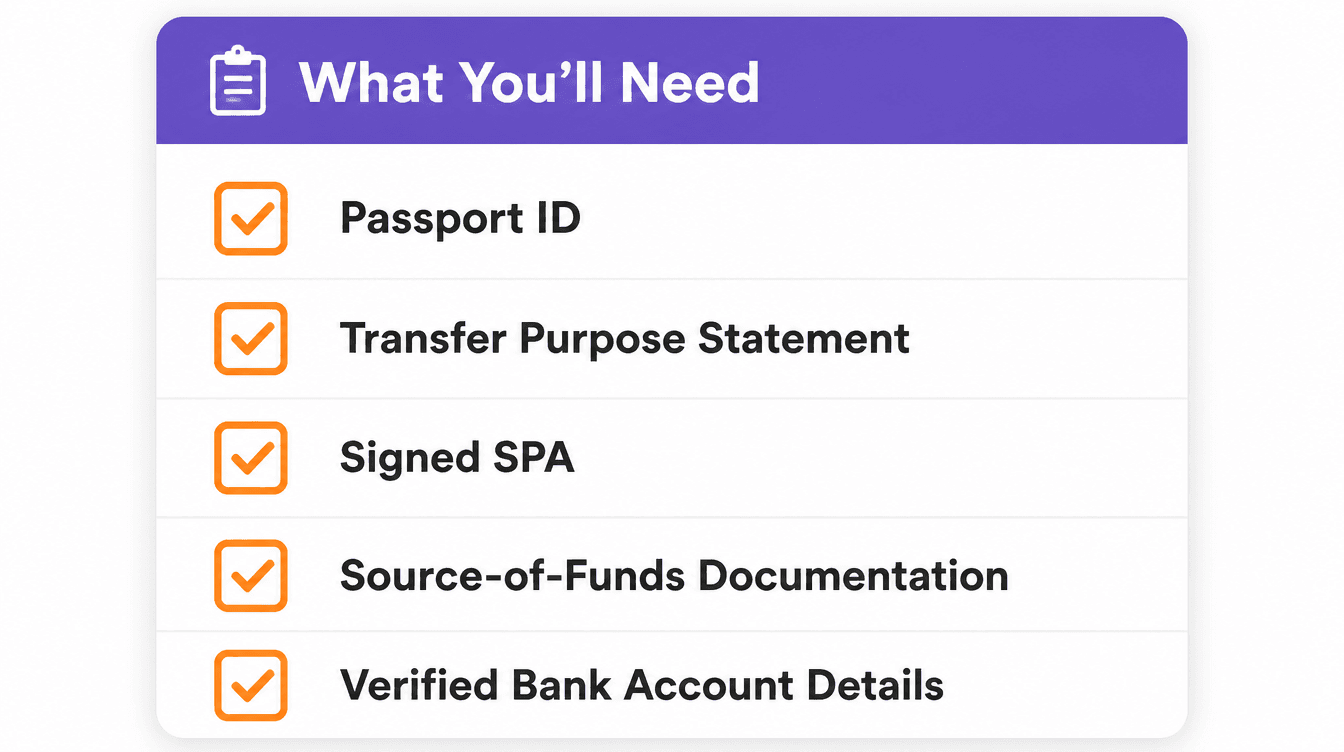
Un transfert typique pour l'achat de propriété nécessite :
Une identification par passeport correspondant au nom sur le compte bancaire récepteur ou la transaction
Une déclaration claire de l'objectif du transfert (achat de propriété) fournie à votre banque d'envoi
Le contrat de réservation signé ou la SPA faisant référence à la propriété achetée
La documentation de la source des fonds que votre banque d'origine peut demander pour un grand transfert, en particulier pour des vérifications de conformité et de lutte contre le blanchiment d'argent
Confirmation des détails du compte bancaire thaïlandais récepteur, vérifiée directement avec le destinataire plutôt que de se fier à un e-mail non vérifié
La preuve de fonds pour les transactions d'achat de propriété en Thaïlande est directement liée à la documentation de la source des fonds — les banques aux deux extrémités demandent de plus en plus cela pour les grands transferts, donc avoir cela prêt à l'avance (relevés de compte récents, explication de l'origine des fonds) évite des retards en cours de processus.
Comment Récupérer Mon Argent Après la Vente d'une Propriété en Thaïlande ?
C'est le côté sortie de la question monétaire, et il vaut la peine de le comprendre avant d'acheter, pas seulement lorsque vous vendez finalement.
Rapatrier des fonds issus de la vente de propriété en Thaïlande implique de convertir les produits de vente en baht thaïlandais en devise étrangère et de les transférer hors de Thaïlande — un processus qui nécessite généralement de démontrer que les fonds d'achat originaux sont entrés dans le pays de manière appropriée, c'est exactement pourquoi le formulaire FET et la documentation associée à l'achat initial sont importants des années plus tard, pas seulement au moment de l'achat.
Comment Récupérer Mon Argent Après la Vente d'une Propriété en Thaïlande ?
Rapatrier les produits de la vente nécessite de travailler avec votre banque thaïlandaise pour convertir et transférer les fonds à l'étranger, généralement soutenu par le formulaire FET original ou une documentation équivalente montrant que l'achat a été financé avec des devises étrangères correctement importées, ainsi que les documents de la transaction de vente elle-même. Conserver le formulaire FET original et toute la documentation d'achat associée en sécurité pendant toute la période où vous possédez la propriété — pas seulement pendant l'achat lui-même — rend cette étape éventuelle considérablement plus fluide.
Conclusion
Obtenir le formulaire FET et structurer le transfert correctement dès le premier jour est ce qui permet à un achat de propriété en Thaïlande — et sa vente éventuelle — de se dérouler sans accroc. La méthode de transfert que vous choisissez, le timing que vous intégrez et la documentation que vous conservez sont tous des éléments qui comptent bien au-delà de l'achat initial.
Si vous souhaitez des conseils sur la structuration d'un transfert de devises pour un achat de propriété spécifique, contactez directement l'équipe de Papaya via Telegram, WhatsApp ou e-mail — nous serons ravis de vous guider à travers ce qui convient à votre situation.