
การโอนเงินสำหรับอสังหาริมทรัพย์ในประเทศไทย: คู่มือ
การโอนเงินระหว่างประเทศสำหรับการซื้ออสังหาริมทรัพย์ในประเทศไทย: คู่มือที่ครบถ้วน
บทนำ
การโอนเงินเพื่อซื้ออสังหาริมทรัพย์ในประเทศไทยไม่ใช่เรื่องง่ายเหมือนการโอนเงินผ่านธนาคารทั่วไป — การทำผิดพลาดอาจทำให้การซื้อช้าลงหรือในกรณีที่เลวร้ายที่สุดอาจทำให้การซื้อถูกทำลาย การโอนเงินระหว่างประเทศสำหรับอสังหาริมทรัพย์ในประเทศไทย มีข้อกำหนดเฉพาะ โดยเฉพาะอย่างยิ่งความต้องการแบบฟอร์ม FET และการเข้าใจขั้นตอนก่อนที่คุณจะเริ่มการโอนจะช่วยประหยัดเวลาและความเครียดได้จริง
คู่มือนี้ครอบคลุมวิธีการทำงานของกระบวนการโอนเงินจริง ๆ แบบฟอร์ม FET คืออะไรและทำไมมันถึงสำคัญ วิธีเปรียบเทียบวิธีการโอนเงิน ค่าใช้จ่ายและระยะเวลาที่เป็นจริง และวิธีการนำเงินกลับเมื่อคุณขาย
วิธีการโอนเงินเพื่อซื้ออสังหาริมทรัพย์ในประเทศไทย
ก่อนที่จะเข้าสู่รายละเอียด มันช่วยให้เข้าใจภาพรวมของกระบวนการตั้งแต่ต้นจนจบ
การซื้ออสังหาริมทรัพย์ในประเทศไทยด้วยเงินตราต่างประเทศทุกครั้งจะต้องโอนเข้ามาในประเทศไทยเป็นการโอนเงินระหว่างประเทศไปยังบัญชีธนาคารไทย โดยมีสกุลเงินต่างประเทศและจะถูกแปลงเป็นเงินบาทโดยธนาคารที่รับโอน การโอนเงินไปยังบัญชีธนาคารไทยมักจะเกี่ยวข้องกับธนาคารในประเทศของคุณที่ส่งเงินผ่าน SWIFT ไปยังธนาคารไทย ซึ่งจะทำการแปลงสกุลเงินและเครดิตไปยังบัญชีธนาคารไทย — อาจเป็นบัญชีของคุณเอง หรือในบางโครงสร้างการทำธุรกรรม บัญชี Escrow ของผู้ขายหรือทนายความโดยตรง การกำหนดเวลาการโอนเงินเพื่อซื้ออสังหาริมทรัพย์ในประเทศไทยต้องประสานงานอย่างใกล้ชิดกับกำหนดเวลาของ SPA ของคุณ เนื่องจากความล่าช้าในการมาถึงของเงินอาจสร้างปัญหาจริงในขั้นตอนการโอนและการลงทะเบียนที่กรมที่ดิน
ฉันจะโอนเงินไปยังประเทศไทยเพื่อซื้ออสังหาริมทรัพย์ได้อย่างไร?
กระบวนการทั่วไปประกอบด้วยหลายขั้นตอน: เริ่มการโอนเงินระหว่างประเทศจากบัญชีธนาคารในประเทศของคุณ ระบุรายละเอียดบัญชีธนาคารไทยที่รับโอนอย่างถูกต้อง ตรวจสอบให้แน่ใจว่าจุดประสงค์ของการโอนถูกบันทึกอย่างถูกต้องว่าเป็นการซื้ออสังหาริมทรัพย์ และยืนยันกับธนาคารที่รับโอนว่าการโอนได้รับการบันทึกอย่างถูกต้องเมื่อถึงที่หมาย การบันทึกจุดประสงค์ของการโอนอย่างถูกต้องตั้งแต่ต้นมีความสำคัญโดยตรงต่อกระบวนการแบบฟอร์ม FET ที่กล่าวถึงด้านล่าง
ฉันต้องการบัญชีธนาคารไทยเพื่อซื้ออสังหาริมทรัพย์หรือไม่?
ในกรณีส่วนใหญ่ ใช่ — เงินจะต้องโอนเข้าบัญชีธนาคารไทย ไม่ว่าจะเป็นบัญชีของคุณเองหรือบัญชีที่เชื่อมโยงกับการทำธุรกรรม (เช่น บัญชีลูกค้าของทนายความ) ก่อนที่แบบฟอร์ม FET จะสามารถออกได้อย่างถูกต้องและการซื้อจะสามารถดำเนินการไปยังการลงทะเบียนได้ ข้อกำหนดการซื้ออสังหาริมทรัพย์ของชาวต่างชาติในบัญชีธนาคารไทยจะแตกต่างกันไปตามธนาคารและตามโครงสร้างของการทำธุรกรรม ดังนั้นการยืนยันเรื่องนี้โดยตรงกับธนาคารและทีมกฎหมายของคุณก่อนที่จะเริ่มการโอนจะช่วยหลีกเลี่ยงการตั้งสมมติฐานที่อาจผิดพลาด
แบบฟอร์ม FET คืออะไรและทำไมคุณถึงต้องการมัน?
นี่คือเอกสารที่สำคัญที่สุดในกระบวนการโอนเงินทั้งหมด และมันคุ้มค่าที่จะเข้าใจอย่างถ่องแท้แทนที่จะมองว่าเป็นเอกสารที่ต้องเร่งรีบ
ข้อกำหนดแบบฟอร์มการทำธุรกรรมแลกเปลี่ยนเงินตราต่างประเทศในประเทศไทยใช้กับการโอนเงินที่เข้ามาเป็นจำนวน 50,000 ดอลลาร์สหรัฐหรือมากกว่าสำหรับการซื้ออสังหาริมทรัพย์ — ธนาคารไทยที่รับโอนจะออกแบบฟอร์ม FET (ซึ่งในบางบริบทเรียกว่าแบบฟอร์ม Tor Tor Sam ที่ธนาคารไทยใช้สำหรับการโอนเงินจำนวนเล็กน้อย) ยืนยันว่าเงินได้เข้าสู่ประเทศไทยอย่างถูกต้องตามกฎหมายจากต่างประเทศเพื่อวัตถุประสงค์เฉพาะนี้ เอกสารนี้ไม่ใช่ทางเลือก: กรมที่ดินต้องการหลักฐานว่าเงินที่ใช้ในการซื้ออสังหาริมทรัพย์ โดยเฉพาะคอนโดที่อยู่ภายใต้โควตาของการเป็นเจ้าของชาวต่างชาติ ได้เข้าสู่ประเทศไทยในฐานะเงินตราต่างประเทศและได้รับการแปลงอย่างถูกต้อง — แบบฟอร์ม FET คือหลักฐานนั้น
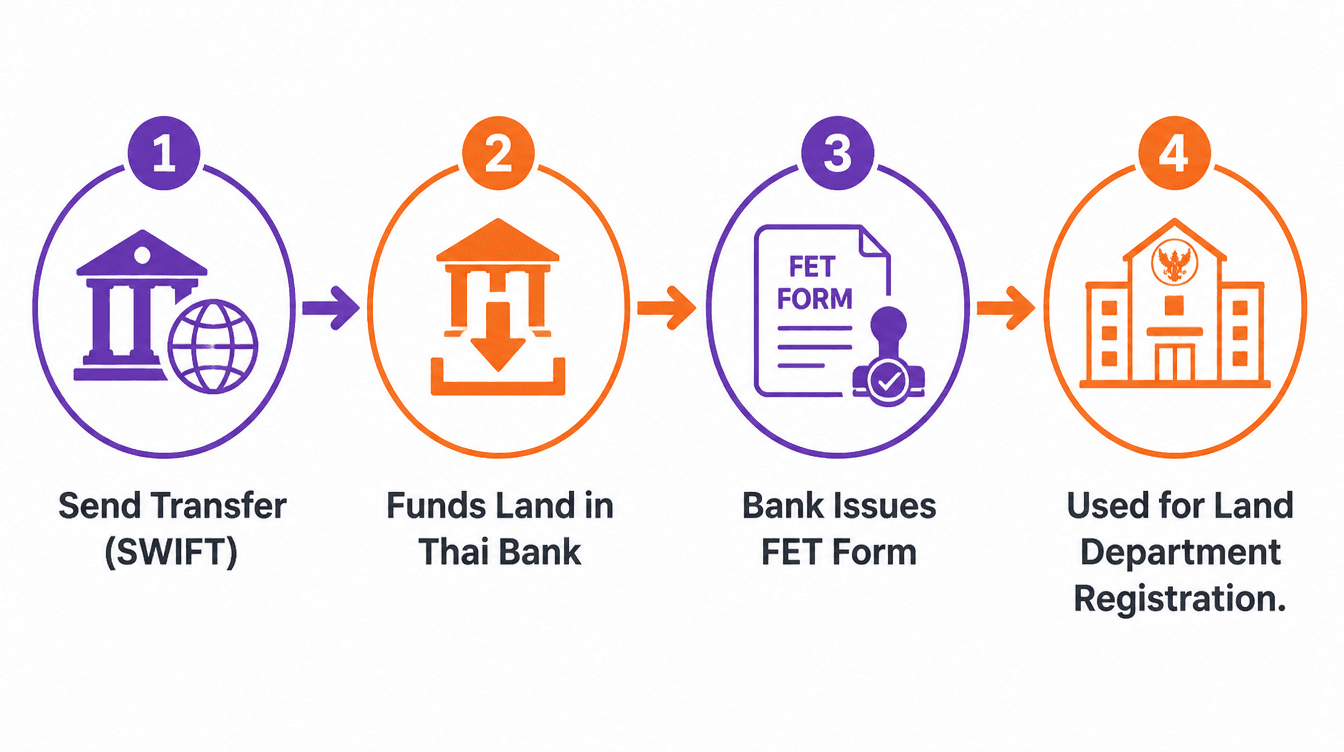
หลักฐานของเงินที่ใช้ในการซื้ออสังหาริมทรัพย์ในประเทศไทยเชื่อมโยงโดยตรงกับเอกสารนี้ — หากไม่มีการออกแบบฟอร์ม FET อย่างถูกต้อง การลงทะเบียนการซื้อคอนโดในชื่อของชาวต่างชาติที่กรมที่ดินจะกลายเป็นเรื่องที่ซับซ้อนมากขึ้น และในหลายกรณีก็ไม่สามารถทำได้เลย
แบบฟอร์ม FET คืออะไรและทำไมฉันถึงต้องการมัน?
แบบฟอร์ม FET มีอยู่เพื่อป้องกันไม่ให้เงินต่างประเทศที่ไม่ชัดเจนหรือไม่มีเอกสารที่ถูกต้องถูกใช้เพื่อสร้างความเป็นเจ้าของอสังหาริมทรัพย์ และมันปกป้องผู้ซื้อในขณะที่ตอบสนองต่อข้อกำหนดด้านกฎระเบียบ — มันคือเส้นทางเอกสารที่ยืนยันว่าเงินของคุณมาจากต่างประเทศ ซึ่งมีความสำคัญอีกครั้งเมื่อคุณขายในที่สุดและต้องการนำผลกำไรกลับคืน การขอแบบฟอร์ม FET โดยตรงจากธนาคารที่รับโอนทันทีที่การโอนถึงที่หมาย แทนที่จะสมมติว่ามันเกิดขึ้นโดยอัตโนมัติ จะช่วยให้การทำธุรกรรมดำเนินไปตามกำหนดเวลา
จะเกิดอะไรขึ้นถ้าฉันโอนเงินต่ำกว่า 50,000 ดอลลาร์สหรัฐสำหรับการซื้ออสังหาริมทรัพย์ในประเทศไทย?
สำหรับการโอนเงินที่ต่ำกว่าเกณฑ์ 50,000 ดอลลาร์สหรัฐ ธนาคารไทยมักจะออกจดหมายยืนยันที่เรียบง่ายหรือแบบฟอร์ม Tor Tor Sam ที่ธนาคารไทยใช้สำหรับจำนวนเงินที่น้อยกว่า แทนที่จะเป็นแบบฟอร์ม FET เต็มรูปแบบ — ซึ่งยังคงบันทึกแหล่งที่มาของเงินตราต่างประเทศ แต่ผ่านกระบวนการที่เบากว่า สำหรับการซื้อที่ราคาทั้งหมดใกล้เคียงกับเกณฑ์นี้ หรือในกรณีที่เงินจะมาถึงในหลายการโอนที่น้อยกว่า การยืนยันกับธนาคารของคุณล่วงหน้าว่าการโอนแต่ละครั้งจะถูกบันทึกอย่างไรจะช่วยหลีกเลี่ยงช่องว่างในเส้นทางเอกสารที่อาจสร้างปัญหาภายหลัง
วิธีที่ดีที่สุดในการส่งเงินไปยังประเทศไทยเพื่อการซื้ออสังหาริมทรัพย์คืออะไร?
เมื่อเข้าใจข้อกำหนดทางกฎหมายแล้ว คำถามที่สำคัญคือวิธีการโอนเงินที่มีประสิทธิภาพและคุ้มค่าที่สุด
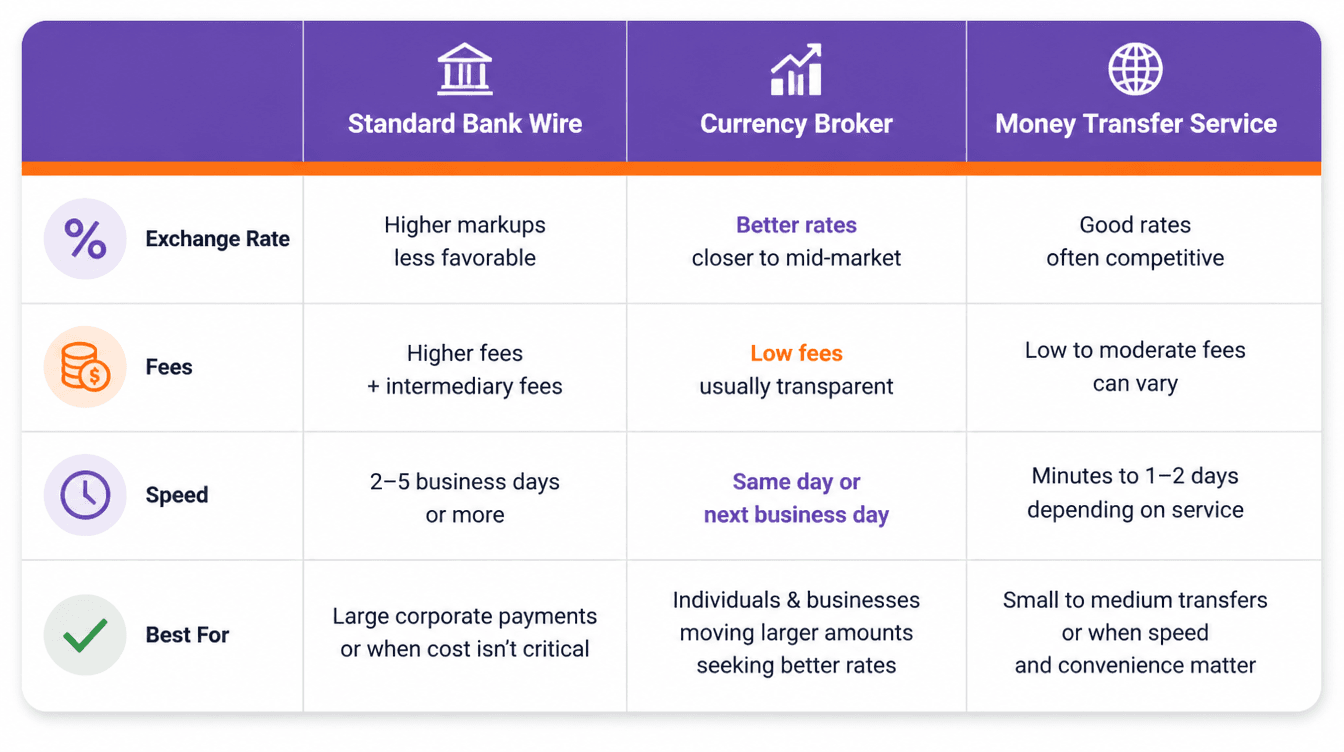
การเปรียบเทียบการโอนเงินผ่านธนาคารกับโบรกเกอร์สกุลเงินในประเทศไทยจะขึ้นอยู่กับการแลกเปลี่ยนที่แท้จริง: การโอนเงินผ่านธนาคารมาตรฐานเป็นที่คุ้นเคยและตรงไปตรงมา แต่บ่อยครั้งมีอัตราแลกเปลี่ยนที่ไม่แข่งขันและค่าธรรมเนียมคงที่ที่สูงกว่า ขณะที่โบรกเกอร์สกุลเงินเฉพาะทางมักจะเสนออัตราแลกเปลี่ยนที่ดีกว่าและค่าธรรมเนียมที่ต่ำกว่า แต่ต้องการการตั้งค่าความสัมพันธ์กับผู้ให้บริการที่คุณอาจไม่เคยใช้มาก่อน การโอนเงินผ่าน SWIFT ที่ใช้ในการซื้ออสังหาริมทรัพย์ในประเทศไทยเป็นกลไกมาตรฐานไม่ว่าจะเป็นผู้ให้บริการใดที่เริ่มต้น — ความแตกต่างระหว่างธนาคารและโบรกเกอร์จริง ๆ เกี่ยวกับอัตราและโครงสร้างค่าธรรมเนียมที่ใช้ก่อนที่การโอน SWIFT จะถูกส่ง ไม่ใช่กลไกการโอนเอง
การช่วยเหลือในการโอนเงินของเราช่วยให้ลูกค้าเปรียบเทียบผู้ให้บริการและจัดโครงสร้างการโอนอย่างถูกต้องตั้งแต่ต้น ไม่ว่าจะเลือกวิธีการใดก็ตาม — นี่ไม่ใช่การชักจูงลูกค้าไปยังผู้ให้บริการใดผู้ให้บริการหนึ่ง แต่เป็นการทำให้แน่ใจว่าจุดประสงค์ของการโอน เอกสาร และระยะเวลาทั้งหมดถูกต้องก่อนที่เงินจะถูกส่ง เนื่องจากการแก้ไขข้อผิดพลาดหลังจากนั้นยากกว่าการทำให้ถูกต้องตั้งแต่แรก
การใช้ธนาคารหรือโบรกเกอร์สกุลเงินสำหรับการโอนอสังหาริมทรัพย์ในประเทศไทยดีกว่าหรือไม่?
สำหรับการโอนเงินเพื่อซื้ออสังหาริมทรัพย์ครั้งใหญ่ การใช้โบรกเกอร์สกุลเงินเฉพาะทางมักจะมีค่าใช้จ่ายที่ถูกกว่าการโอนเงินผ่านธนาคารมาตรฐาน เนื่องจากอัตราแลกเปลี่ยนที่ธนาคารมักใช้เมื่อเปรียบเทียบกับโบรกเกอร์ที่เชี่ยวชาญในการโอนเงินขนาดใหญ่ ค่าธรรมเนียมการโอนเงินระหว่างประเทศที่ธนาคารเรียกเก็บมักจะเป็นปัจจัยที่น้อยกว่าค่าธรรมเนียมการแลกเปลี่ยนที่ใช้กับการโอนเงินขนาดนี้ ซึ่งเป็นเหตุผลว่าทำไมการเปรียบเทียบอัตราที่แท้จริงทั้งหมด — ไม่ใช่แค่ค่าธรรมเนียมที่โฆษณา — จึงมีความสำคัญมากกว่าการเลือกตามค่าธรรมเนียมเพียงอย่างเดียว
การโอนเงินระหว่างประเทศไปยังประเทศไทยมีค่าใช้จ่ายเท่าไร?
การขอรายละเอียดค่าใช้จ่ายทั้งหมด — ค่าธรรมเนียมการโอนบวกกับอัตราแลกเปลี่ยน — จากผู้ให้บริการใด ๆ ก่อนที่จะตัดสินใจจะให้ภาพที่สามารถเปรียบเทียบได้จริง เนื่องจากผู้ให้บริการมักจะโฆษณาค่าธรรมเนียมต่ำในขณะที่ทำกำไรจากอัตราแลกเปลี่ยนแทน
การโอนเงินระหว่างประเทศไปยังประเทศไทยใช้เวลานานเท่าไร?
การกำหนดเวลามีความสำคัญอย่างมากเมื่อการโอนต้องมาถึงก่อนกำหนด SPA ที่เฉพาะเจาะจง
การกำหนดเวลาการโอนเงินเพื่อซื้ออสังหาริมทรัพย์ในประเทศไทยที่ผู้ซื้อควรวางแผนขึ้นอยู่กับวิธีการและธนาคารที่เกี่ยวข้องทั้งสองด้าน: การโอนเงินผ่าน SWIFT มาตรฐานมักใช้เวลาหลายวันทำการ ขณะที่โบรกเกอร์สกุลเงินที่จัดการการโอนโดยตรงบางครั้งสามารถดำเนินการได้เร็วขึ้นเมื่อการตั้งค่าบัญชีเริ่มต้นเสร็จสมบูรณ์ การสร้างเวลาบัฟเฟอร์อย่างน้อยไม่กี่วันทำการเพิ่มเติมนอกเหนือจากเวลาที่คาดหวังขั้นต่ำจะช่วยหลีกเลี่ยงความเครียดจากการโอนที่มาถึงช้ากว่ากำหนดเวลาการชำระเงินของ SPA
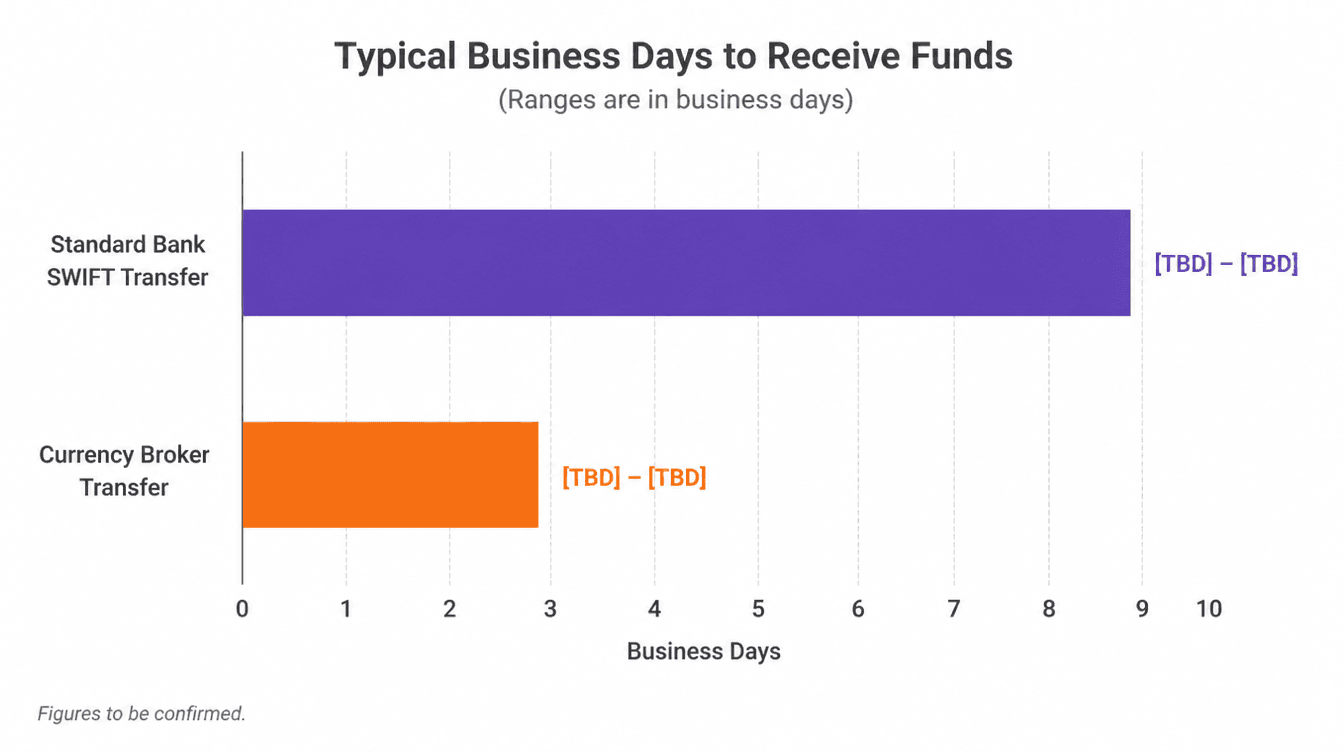
การโอนเงินระหว่างประเทศไปยังประเทศไทยใช้เวลานานเท่าไร?
[ข้อมูลที่ต้องการ: ระยะเวลาโอนเงินทั่วไปสำหรับการโอนเงินผ่านธนาคาร SWIFT มาตรฐานเมื่อเปรียบเทียบกับการโอนเงินผ่านโบรกเกอร์สกุลเงินเข้าสู่ประเทศไทย เพื่อให้ผู้อ่านมีความคาดหวังในเรื่องเวลาอย่างเป็นจริง] การเริ่มต้นการโอนเงินให้เร็วที่สุดเท่าที่จะทำได้เมื่อเปรียบเทียบกับกำหนดเวลาการชำระเงิน แทนที่จะตั้งเวลาให้ตรงกับวันครบกำหนด เป็นวิธีที่ปลอดภัยที่สุดเมื่อพิจารณาถึงตัวแปรมากมาย — ธนาคารกลาง, การตรวจสอบความสอดคล้อง, วันหยุดราชการ — ที่อาจทำให้เกิดความล่าช้าโดยไม่คาดคิด
ความเสี่ยงจากการแลกเปลี่ยนสกุลเงินเมื่อซื้ออสังหาริมทรัพย์ในประเทศไทย
นอกเหนือจากกระบวนการและค่าใช้จ่ายแล้ว การแลกเปลี่ยนสกุลเงินสำหรับการตัดสินใจซื้ออสังหาริมทรัพย์ในประเทศไทยมีความเสี่ยงที่แท้จริงซึ่งควรค่าแก่การเข้าใจในเงื่อนไขของมันเอง
ความเสี่ยงจากอัตราแลกเปลี่ยนที่การทำธุรกรรมการซื้ออสังหาริมทรัพย์เผชิญเกิดจากช่องว่างระหว่างการตกลงราคาเป็นเงินบาทและการโอนเงินจริง — หากสกุลเงินในประเทศของคุณอ่อนค่าลงเมื่อเทียบกับเงินบาทในช่วงเวลานั้น ค่าใช้จ่ายที่แท้จริงในสกุลเงินของคุณจะเพิ่มขึ้น และในทางกลับกันหากมันแข็งค่าขึ้น กลยุทธ์การลงทุนอสังหาริมทรัพย์ที่มีการโอนเงินหลายสกุลเงิน เช่น การโอนเงินในระยะที่สอดคล้องกับการชำระเงินที่ไม่เป็นไปตามแผนแทนที่จะโอนทั้งหมดในครั้งเดียว สามารถช่วยจัดการความเสี่ยงนี้ได้ แม้ว่าจะหมายถึงการเผชิญกับอัตราแลกเปลี่ยนหลายครั้งแทนที่จะล็อคอัตราเดียว
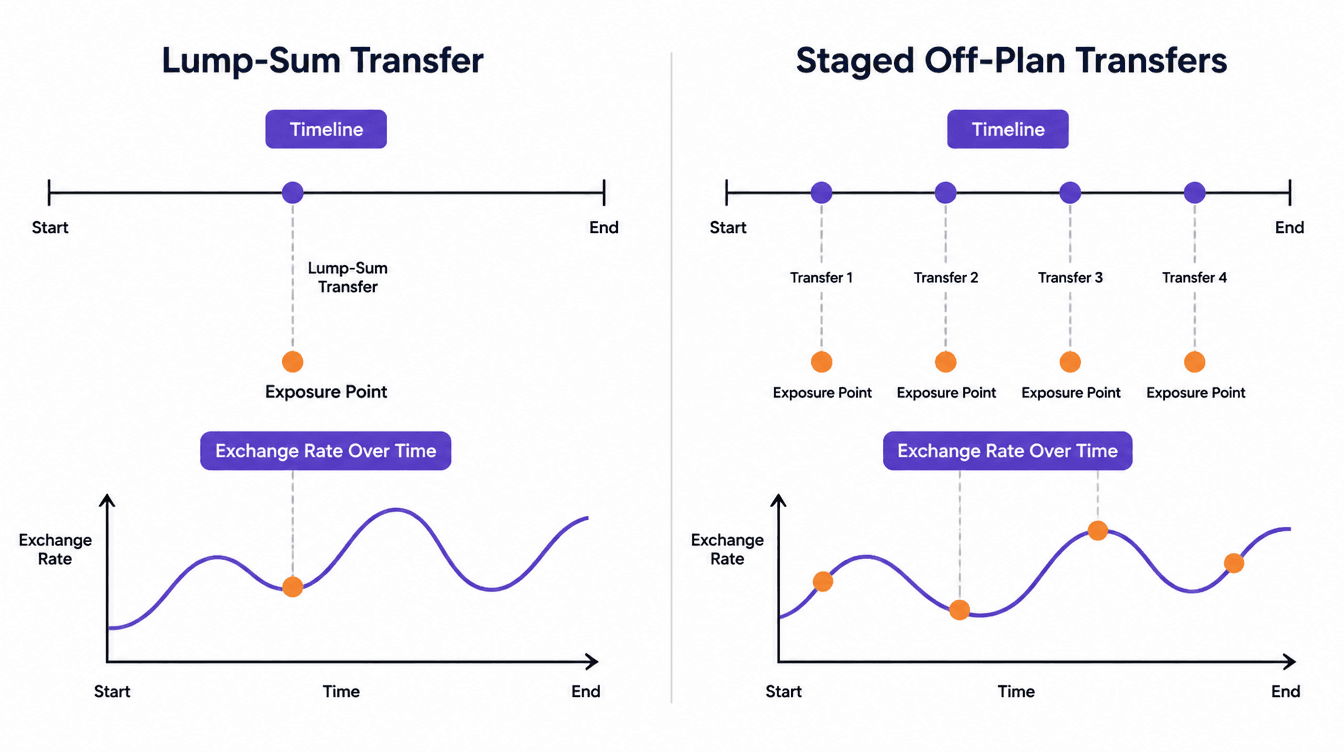
ความเสี่ยงจากการแลกเปลี่ยนสกุลเงินมีผลต่อการซื้ออสังหาริมทรัพย์ในประเทศไทยอย่างไร?
โบรกเกอร์สกุลเงินบางรายเสนอสัญญาล่วงหน้าที่ล็อคอัตราแลกเปลี่ยนล่วงหน้าก่อนวันที่โอนที่วางแผนไว้ ซึ่งจะช่วยขจัดความไม่แน่นอนของการเคลื่อนไหวของอัตราแลกเปลี่ยนระหว่างการตกลงราคาและการส่งเงิน — เครื่องมือที่ควรสอบถามโดยเฉพาะหากการซื้อเกี่ยวข้องกับการโอนที่กำหนดไว้หลายสัปดาห์หรือหลายเดือนล่วงหน้า สำหรับผู้ซื้อที่โอนเงินในจำนวนเงินก้อนเดียวใกล้กับวันที่ซื้อ ความเสี่ยงจากอัตราแลกเปลี่ยนจะมีช่วงเวลาที่สั้นกว่าและถูกควบคุมมากกว่าผู้ที่ชำระเงินผ่านการผ่อนชำระที่ไม่เป็นไปตามแผนในระยะเวลาการก่อสร้างที่ยาวนานกว่า
เอกสารใดบ้างที่คุณต้องการสำหรับการโอนเงินจำนวนมากไปยังประเทศไทย?
ด้านเอกสารของการโอนเงินจำนวนมากเป็นกระบวนการ แต่ควรเตรียมตัวล่วงหน้ามากกว่าที่จะต้องรีบเร่งเมื่อการโอนกำลังดำเนินการอยู่
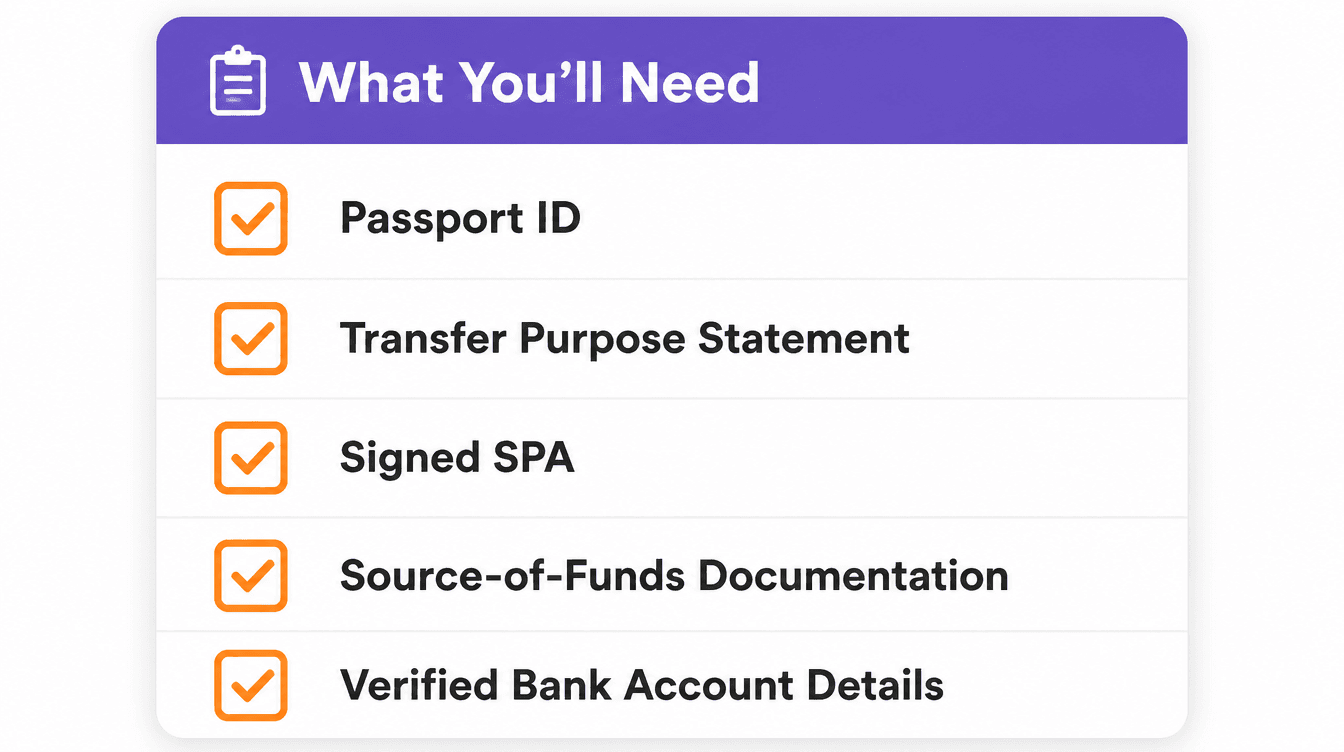
เอกสารใดบ้างที่ฉันต้องการสำหรับการโอนเงินจำนวนมากไปยังประเทศไทย?
การโอนเงินจำนวนมากเพื่อการซื้ออสังหาริมทรัพย์ทั่วไปต้องการ:
หนังสือเดินทางที่ตรงกับชื่อในบัญชีธนาคารที่รับโอนหรือการทำธุรกรรม
คำชี้แจงที่ชัดเจนเกี่ยวกับวัตถุประสงค์ของการโอน (การซื้ออสังหาริมทรัพย์) ที่ส่งให้กับธนาคารที่ส่งเงิน
สัญญาจองหรือ SPA ที่ลงนามซึ่งอ้างถึงอสังหาริมทรัพย์ที่กำลังจะซื้อ
เอกสารแหล่งที่มาของเงินที่ธนาคารในประเทศของคุณอาจขอสำหรับการโอนเงินจำนวนมาก โดยเฉพาะอย่างยิ่งสำหรับการตรวจสอบความสอดคล้องและการป้องกันการฟอกเงิน
การยืนยันรายละเอียดบัญชีธนาคารไทยที่รับโอน ซึ่งต้องตรวจสอบโดยตรงกับผู้รับแทนที่จะพึ่งพาจากอีเมลที่ไม่ได้รับการตรวจสอบ
หลักฐานของเงินที่ใช้ในการซื้ออสังหาริมทรัพย์ในประเทศไทยเชื่อมโยงโดยตรงกับเอกสารแหล่งที่มาของเงิน — ธนาคารทั้งสองด้านเริ่มขอสิ่งนี้ในการโอนเงินจำนวนมากมากขึ้น ดังนั้นการเตรียมพร้อมล่วงหน้า (ใบแจ้งยอดบัญชีล่าสุด คำอธิบายเกี่ยวกับแหล่งที่มาของเงิน) จะช่วยป้องกันความล่าช้าในระหว่างกระบวนการ
ฉันจะนำเงินของฉันออกจากประเทศไทยหลังจากขายอสังหาริมทรัพย์ได้อย่างไร?
นี่คือด้านการออกของคำถามเกี่ยวกับสกุลเงิน และมันคุ้มค่าที่จะเข้าใจก่อนที่คุณจะซื้อ ไม่ใช่แค่เมื่อคุณขายในที่สุด
การนำเงินกลับคืนจากการขายอสังหาริมทรัพย์ในประเทศไทยเกี่ยวข้องกับการแปลงเงินที่ได้จากการขายเป็นสกุลเงินต่างประเทศและการโอนออกจากประเทศไทย — กระบวนการที่โดยทั่วไปต้องแสดงให้เห็นว่าเงินที่ใช้ในการซื้อเดิมได้เข้าสู่ประเทศอย่างถูกต้อง ซึ่งเป็นเหตุผลว่าทำไมแบบฟอร์ม FET และเอกสารที่เกี่ยวข้องจากการซื้อครั้งแรกจึงมีความสำคัญในปีต่อ ๆ ไป ไม่ใช่แค่ในช่วงเวลาที่ซื้อ
ฉันจะนำเงินของฉันออกจากประเทศไทยหลังจากขายอสังหาริมทรัพย์ได้อย่างไร?
การนำผลกำไรจากการขายกลับคืนต้องทำงานร่วมกับธนาคารไทยของคุณเพื่อแปลงและโอนเงินไปต่างประเทศ โดยทั่วไปจะได้รับการสนับสนุนโดยแบบฟอร์ม FET ดั้งเดิมหรือเอกสารที่เทียบเท่าที่แสดงว่าการซื้อได้รับการสนับสนุนด้วยเงินตราต่างประเทศที่นำเข้าอย่างถูกต้อง พร้อมกับเอกสารการทำธุรกรรมการขายเอง การเก็บรักษาแบบฟอร์ม FET ดั้งเดิมและเอกสารการซื้อที่เกี่ยวข้องทั้งหมดอย่างปลอดภัยตลอดระยะเวลาที่คุณเป็นเจ้าของอสังหาริมทรัพย์ — ไม่ใช่แค่ในช่วงการซื้อ — จะทำให้ขั้นตอนนี้ง่ายขึ้นมาก
บทสรุป
การทำให้แบบฟอร์ม FET และการจัดโครงสร้างการโอนถูกต้องตั้งแต่วันแรกคือสิ่งที่ทำให้การซื้ออสังหาริมทรัพย์ในประเทศไทย — และการขายในที่สุด — เป็นไปอย่างราบรื่น วิธีการโอนที่คุณเลือก เวลาในการวางแผน และเอกสารที่คุณเก็บรักษาทั้งหมดมีความสำคัญมากกว่าการซื้อครั้งแรก
หากคุณต้องการคำแนะนำเกี่ยวกับการจัดโครงสร้างการโอนเงินสำหรับการซื้ออสังหาริมทรัพย์เฉพาะ โปรดติดต่อทีม Papaya โดยตรงผ่าน Telegram, WhatsApp หรืออีเมล — เรายินดีที่จะช่วยคุณในสิ่งที่เหมาะสมกับสถานการณ์ของคุณ