
Entwicklerfinanzierung in Phuket: 0% Zahlungspläne erklärt
Entwicklerfinanzierung in Phuket: Zahlungspläne, 0% Raten und Hypothekenoptionen für ausländische Käufer
Die meisten ausländischen Käufer im Primärmarkt von Phuket beantragen nie einen Bankkredit. Stattdessen nutzen sie die Entwicklerfinanzierung in Phuket: einen gestaffelten Zahlungsplan, der direkt mit dem Entwickler vereinbart wird, im Kauf- und Verkaufsvertrag (SPA) festgehalten und in Raten während der Bauzeit gezahlt wird. Es gibt keine Bonitätsprüfung, keine thailändische Bank und keine Einkommensunterlagen.
Für einen Investor bedeutet dies, dass das Kapital schrittweise fließt, anstatt in einer einzigen Überweisung. Für einen Endkäufer oder Umziehenden bedeutet es, den heutigen Preis für eine Einheit zu sichern, während er ein Haus anderswo verkauft oder einen Umzug plant.
Die Zahlungspläne unterscheiden sich jedoch stark zwischen den Entwicklern und Projekten. Einige bleiben von der Reservierung bis zur Übergabe zinsfrei. Einige verlängern die Zahlungen über den Abschluss hinaus. Andere verlangen den Großteil des Preises an einem großen Zahlungstag bei der Übergabe.
Dieser Leitfaden behandelt:
wie die Entwicklerfinanzierung funktioniert und welche Entwickler sie anbieten
die Hauptplanarten, einschließlich 0% und Nach-Übergabe-Optionen
was Sie im Voraus zahlen und wie ein typischer Zeitplan aussieht
Vergleich der Entwicklerfinanzierung mit einer Hypothek für Ausländer in Thailand
Zahlung von Raten aus dem Ausland, einschließlich des FET-Formulars und Währungsrisiken
die Risiken und die SPA-Klauseln, die Sie schützen
Wie die Entwicklerfinanzierung in Phuket funktioniert
Die Entwicklerfinanzierung ist eine aufgeschobene Zahlungsvereinbarung zwischen dem Käufer und dem Entwickler. Anstatt den vollen Preis bei der Übertragung zu zahlen, zahlen Sie in den im SPA festgelegten Raten. Der Entwickler trägt die Vereinbarung, nicht eine Bank.
Das Modell passt zum Off-Plan-Markt. Entwickler benötigen während des Baus Cashflow, und Käufer möchten ihr Engagement über den Bauzeitraum strecken. Im Off-Plan-Segment von Eigentumswohnungen und Villen in Phuket ist die gestaffelte Zahlung die Standardstruktur, nicht eine Promotion.
Hier sind die wesentlichen Punkte:
Keine Bankprüfung. Der Entwickler bewertet Ihr Einkommen, Ihre Kreditgeschichte oder Ihren Aufenthaltsstatus nicht.
Preis in thailändischen Baht festgelegt. Der Kaufpreis wird festgelegt, wenn Sie den SPA unterzeichnen, und ändert sich während der Zahlungsperiode nicht.
Eigentum bei Abschluss. Der Titel wird beim Landamt übertragen, sobald die letzte Zahlung, die bei der Übertragung fällig ist, eingegangen ist.
Freehold hängt von der Dokumentation ab. Eine Eigentumswohnung wird nur dann als Freehold unter dem 49%-Ausländeranteil registriert, wenn jede Zahlung als aus dem Ausland gesandte Fremdwährung dokumentiert ist. Der FET-Abschnitt unten erklärt, wie.
Wie funktionieren die Zahlungspläne der Entwickler in Phuket?
Fast jeder Plan folgt der gleichen vierstufigen Abfolge:
Reservierungsanzahlung. Sie unterzeichnen einen Reservierungsvertrag und zahlen eine Anzahlung, die die Einheit vom Markt nimmt.
SPA-Unterzeichnung und Anzahlung. Innerhalb eines festgelegten Zeitraums nach der Reservierung unterzeichnen Sie den SPA und zahlen den ersten Teil des Preises.
Raten während der Bauzeit. Zahlungen folgen entweder einem festen Kalender (monatlich oder vierteljährlich) oder dem Abschluss von Bauphasen.
Endzahlung bei Übergabe. Sie zahlen den verbleibenden Betrag beim Landamt am Übertragungstag. Für eine Eigentumswohnung erhalten Sie die Eigentumsurkunde auf Ihren Namen. Für eine Pachtvilla wird das Pachtverhältnis gegen den Grundbesitz registriert, idealerweise ein Chanote.
Der SPA regelt jeden Teil davon: Beträge, Fälligkeitstermine, Bedingungen für verspätete Zahlungen, das Abschlussdatum und die Rechtsmittel jeder Partei. Lesen Sie den Zahlungsplan ebenso sorgfältig wie den Preis.
Welche Entwickler in Phuket bieten Zahlungspläne an?
Gestaffelte Zahlungen sind im Primärmarkt von Phuket Standard. Was sich unterscheidet, ist die Aufteilung, die Anzahl der Raten und ob die Zahlungen nach der Übergabe fortgesetzt werden.
Sansiri ist einer der größten börsennotierten Entwickler Thailands, mit Projekten in Phuket, die sowohl auf Investoren als auch auf Eigentümer abzielen.
Laguna Property entwickelt Wohnanlagen im integrierten Resortgebiet Laguna Phuket in Bang Tao. Käufer dort haben von Anfang an Zugang zu etablierter Resortinfrastruktur.
The Title konzentriert sich auf Resort-Style-Eigentumswohnungen mit Mietprogrammen.
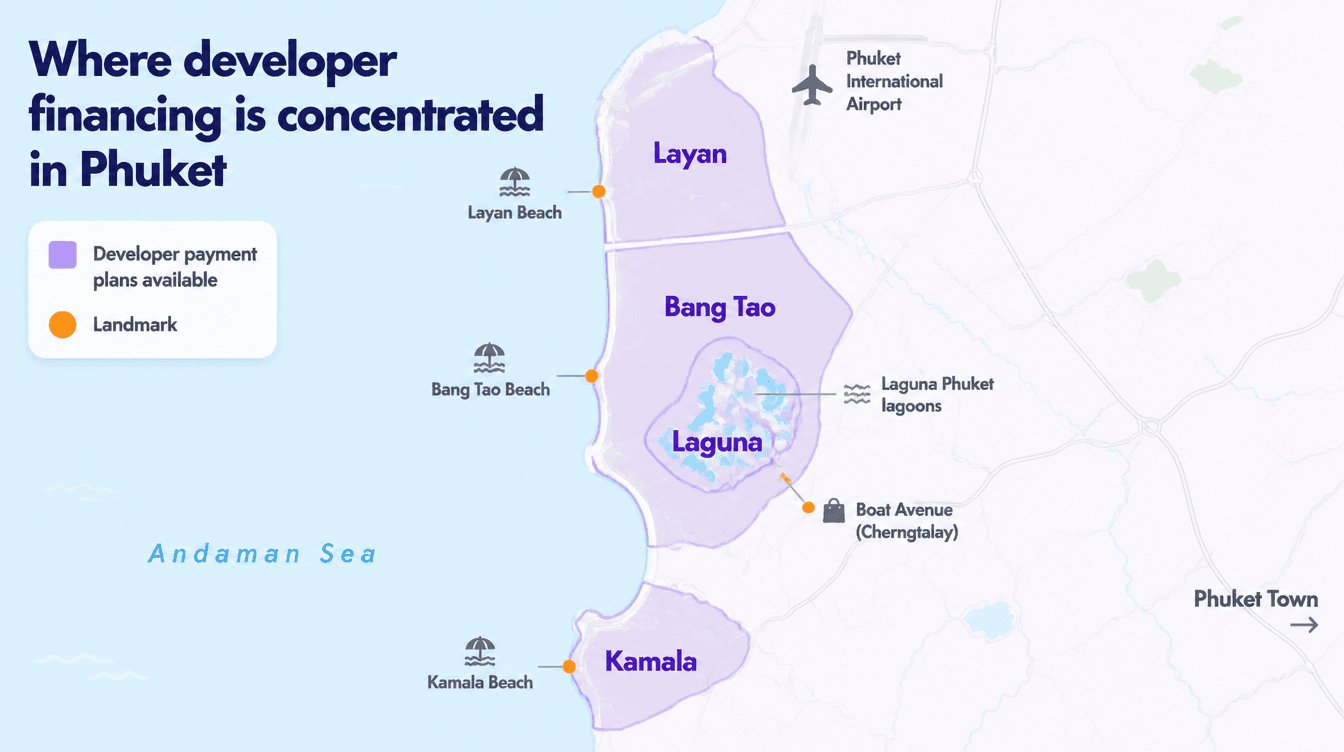
Der Großteil des Bestands an Zahlungsplänen befindet sich in Bang Tao, Laguna, Layan und Kamala. Diese Gebiete haben die höchste Konzentration aktiver Off-Plan-Projekte an der Westküste.
Käufer fragen oft, ob der Preis oder der Plan durch die Zusammenarbeit mit einer Agentur beeinflusst wird. Bei Papaya ist das nicht der Fall. Sie erhalten den Preis des Entwicklers und den Zahlungsplan des Entwicklers, ohne dass eine Agenturprovision hinzukommt. Das ermöglicht Ihnen, die Pläne von Sansiri, Laguna Property und The Title auf gleicher Basis zu vergleichen.
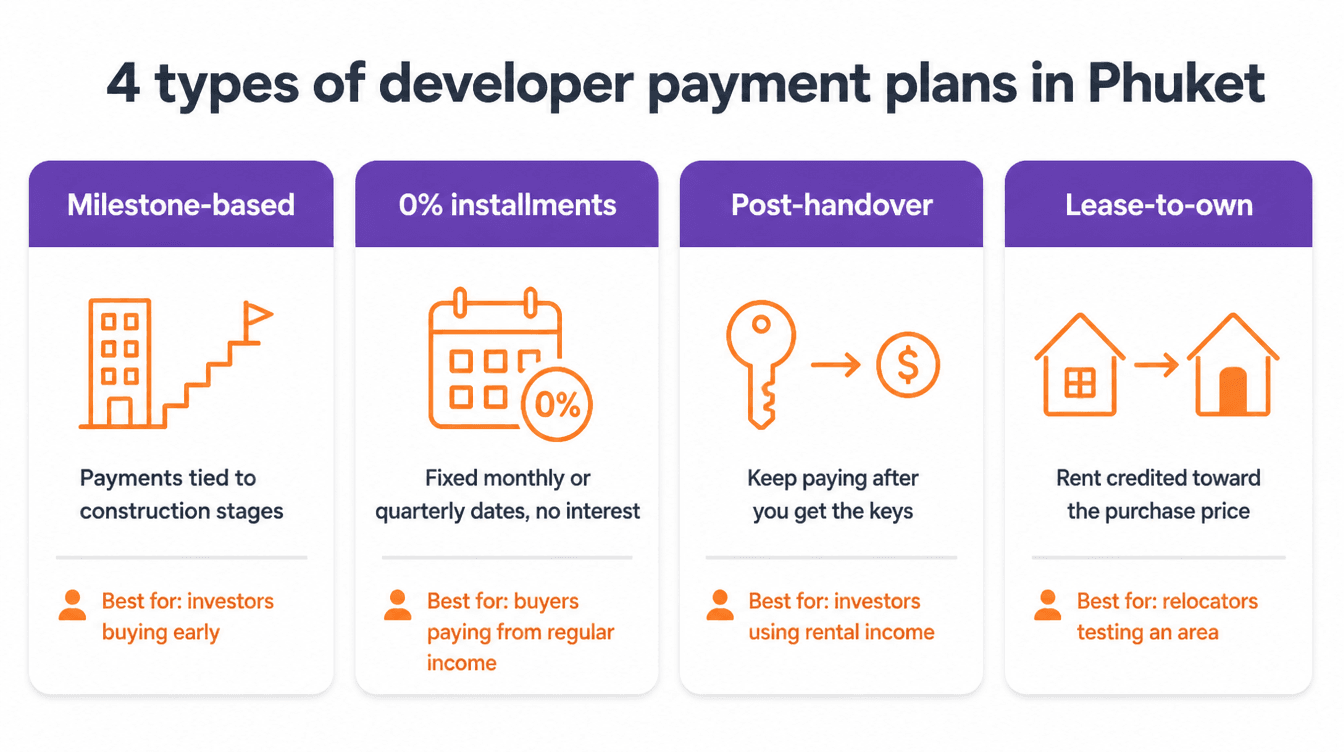
Arten von Zahlungsplänen für Immobilien in Phuket
Die Entwickler in Phuket verwenden vier Hauptstrukturen. Jede verteilt den Preis anders und eignet sich für einen anderen Käufertyp.
Off-Plan-Zahlungsplan in Phuket: Meilensteinbasierte Zeitpläne
Dies ist die häufigste Struktur für eine Off-Plan-Eigentumswohnung. Raten sind an Zahlungen bei Bau-Meilensteinen gebunden, wobei jede fällig wird, wenn der Entwickler eine definierte Phase abgeschlossen hat, wie zum Beispiel:
Fundament
Stahlrahmen
Dach
mechanische, elektrische und sanitäre Arbeiten
Fertigstellung
Der Vorteil liegt in der Übereinstimmung. Ihr Geld folgt sichtbarem Fortschritt, sodass, wenn der Bau langsamer wird, die nächste Meilensteinzahlung noch nicht fällig ist.
Überprüfen Sie den Auslöser sorgfältig. Einige SPAs beschreiben einen „Meilenstein“-Zeitplan, setzen jedoch feste Kalendertage. Kalenderbasierte Zahlungen werden fällig, unabhängig davon, ob das Gebäude diese Phase erreicht hat oder nicht.
Die meisten Meilensteinpläne enden mit einer Ballonzahlung bei der Übergabe, die den verbleibenden Betrag darstellt, der am Übertragungstag fällig ist. Es ist oft die größte Einzelzahlung im Zeitplan. Planen Sie, wie Sie sie von Anfang an finanzieren, sei es aus Ersparnissen, Verkaufserlösen oder einer Hypothek.
Am besten geeignet für: Investoren, die früh in ein Projekt kaufen.
0%-Zins-Ratenpläne: Ist die Entwicklerfinanzierung wirklich zinsfrei?
Ja, im wörtlichen Sinne. Während der Bauzeit fallen bei den Raten der Entwickler keine Zinsen an. Der Entwickler erhebt den vereinbarten Preis in Raten, leiht Ihnen kein Geld, sodass es keine Zinslinie im SPA gibt.
Das bedeutet jedoch nicht, dass jeder Plan gleich viel kostet. Die Kosten der Zeit zeigen sich an anderen Stellen:
Ein Rabatt auf die Vollzahlung, den Sie aufgeben. Einige Entwickler bieten Einheiten günstiger für Käufer an, die im Voraus vollständig zahlen.
Höhere Preise bei verlängerten Bedingungen. Pläne, die über die Übergabe hinauslaufen, sind manchmal teurer als der Standardzeitplan.
Verspätungsgebühren. Diese gelten nur, wenn Sie einen Fälligkeitstermin versäumen.
Der Test ist einfach: Fragen Sie nach zwei Angeboten, eines für die Vollzahlung und eines mit dem Zahlungsplan. Der Unterschied zwischen ihnen ist die tatsächliche Kosten der zinsfreien Raten.
Papaya präsentiert beide Zahlen nebeneinander für jede Einheit, die wir zeigen. Bei ausgewählten Partnerprojekten erhalten Käufer auch 0%-Entwicklerraten in Kombination mit Cashback, was den effektiven Preis weiter senkt.
Am besten geeignet für: Käufer, die aus regulärem Einkommen an festen monatlichen oder vierteljährlichen Terminen zahlen.
Nach-Übergabe-Zahlungspläne in Phuket: Was sie sind und wer sie anbietet
Ein Nach-Übergabe-Zahlungsplan, auch als Nach-Fertigstellung-Zahlungsplan bezeichnet, hält die Raten nach Erhalt der Schlüssel aufrecht. Anstatt einer großen Ballonzahlung bei der Übergabe zahlen Sie einen Teil des Preises über einen festgelegten Zeitraum nach der Fertigstellung.
Für Investoren verändert diese Struktur das Cashflow-Bild. Die Einheit kann Miet Einkommen generieren, während ein Teil des Preises noch aussteht, sodass das Mieteinkommen zu den verbleibenden Raten beiträgt.
Nach-Übergabe-Bedingungen werden nur für ausgewählte Projekte angeboten, nicht im gesamten Markt, und die Verfügbarkeit ändert sich, während Einheiten verkauft werden. Das Papaya-Team verfolgt, welche Partnerprojekte sie derzeit anbieten.
Vor der Unterzeichnung müssen zwei Punkte bestätigt werden:
Zeitpunkt der Titelübertragung. Einige Entwickler übertragen den Titel bei der Übergabe und sichern den ausstehenden Betrag durch den Vertrag. Andere übertragen nur nach der letzten Rate. Der SPA gibt an, was zutrifft.
Verwendungsbeschränkungen. Bestätigen Sie, ob Sie die Einheit vermieten oder weiterverkaufen können, bevor der Plan vollständig bezahlt ist.
Am besten geeignet für: Investoren, die Mieteinkommen wünschen, um einen Teil des Preises zu decken.
Lease-to-Own und Rent-to-Own: Eine Alternative für fertiggestellte Einheiten
Lease-to-Own (oder Rent-to-Own) Vereinbarungen gelten für fertiggestellte, bezugsfertige Bestände. Sie mieten die Immobilie, ein Teil der Miete wird auf den Kaufpreis angerechnet, und Sie haben das Recht, innerhalb eines vereinbarten Zeitraums zu kaufen.
Dies eignet sich für Umziehende, die in Bang Tao oder Kamala leben möchten, bevor sie sich verpflichten. Überprüfen Sie vor der Unterzeichnung vier Bedingungen:
den Anteil der Miete, der auf den Preis angerechnet wird
die Dauer der Optionsfrist
ob der Kaufpreis bei der Unterzeichnung festgelegt ist
was mit dem angerechneten Betrag passiert, wenn Sie sich entscheiden, nicht zu kaufen
Wenn das Ziel eine Freehold-Eigentumswohnung ist, fragen Sie Ihren Anwalt, wie Mietgutschriften auf die Anforderungen für die Überweisung in Fremdwährung angerechnet werden. Dies ist wichtig für die FET-Dokumentation, die weiter unten behandelt wird.
Am besten geeignet für: Umziehende, die ein Gebiet testen möchten, bevor sie kaufen.
Was Sie im Voraus zahlen und wann
Wie viel Anzahlung benötigen Sie, um eine Off-Plan-Eigentumswohnung in Phuket zu kaufen?
Die Vorauszahlung besteht aus zwei Teilen:
Reservierungsanzahlung: bezahlt, wenn Sie die Einheit reservieren, um sie vom Markt zu nehmen.
Anzahlung bei SPA-Unterzeichnung: der erste Prozentsatz des Preises, der bei der Unterzeichnung des Vertrags bezahlt wird.
Beide zählen zum Kaufpreis und nicht zusätzlich. Die genauen Beträge variieren je nach Entwickler und Projekt, daher sollten Sie diese vor der Reservierung bestätigen.
Lesen Sie den Reservierungsvertrag, bevor Sie bezahlen, da die Rückerstattungsbedingungen je nach Entwickler variieren. Unser Leitfaden zum Reservierungsprozess behandelt diesen Schritt im Detail.
Da Papaya zu Preisen direkt vom Entwickler arbeitet, gilt der Prozentsatz der Anzahlung für den eigenen Preis des Entwicklers. Es gibt keinen aufgeblähten Betrag, sodass Sie keinen Prozentsatz einer Agenturprovision zahlen.
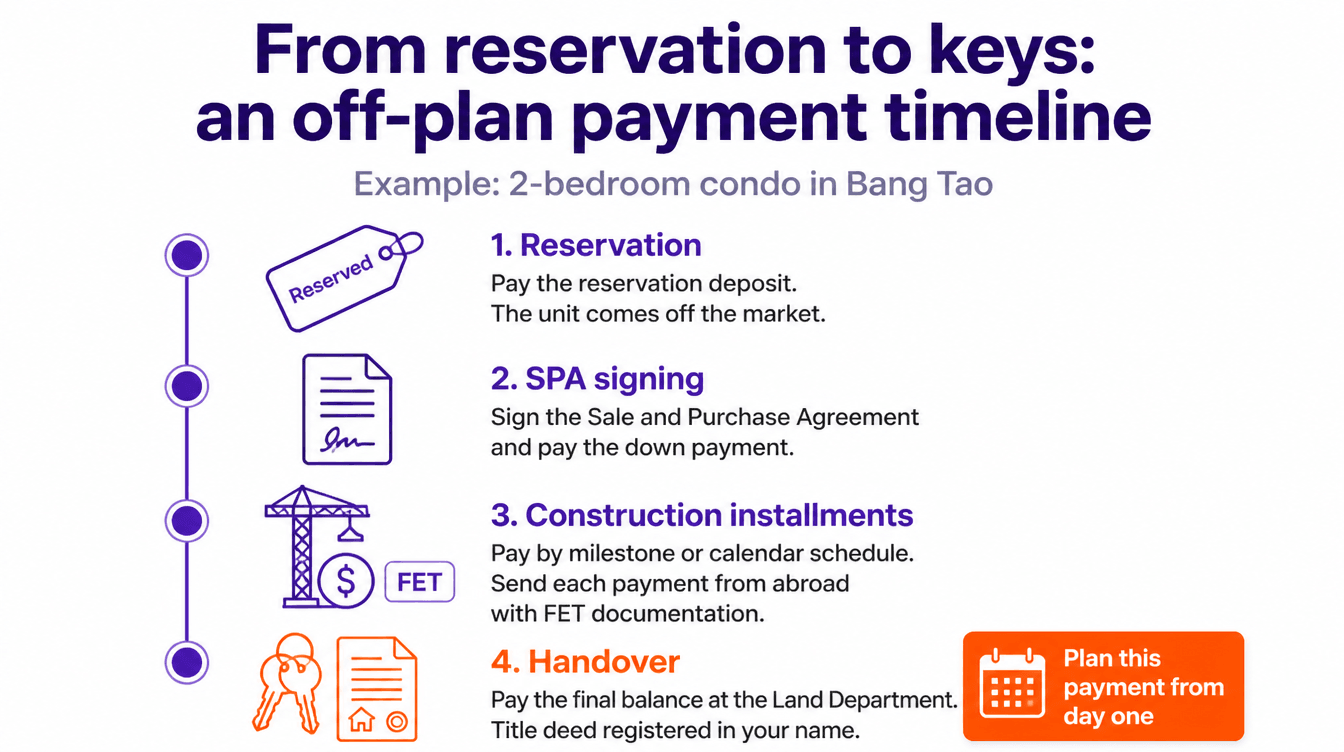
Beispiel-Zahlungsplan: Eine 2-Zimmer-Eigentumswohnung in Bang Tao
So läuft ein typischer Off-Plan-Plan für eine 2-Zimmer-Eigentumswohnung in Bang Tao von der Reservierung bis zu den Schlüsseln:
Reservierung. Sie zahlen die Reservierungsanzahlung, und die Einheit wird sofort vom Markt genommen.
SPA-Unterzeichnung. Innerhalb des im Reservierungsvertrag festgelegten Zeitrahmens unterzeichnen Sie den SPA und zahlen die Anzahlung.
Bauzeit. Raten folgen dem Meilenstein- oder Kalenderzeitplan im SPA. Jede Zahlung wird aus dem Ausland mit FET-Dokumentation gesendet.
Übergabe. Der endgültige Saldo wird beim Landamt bezahlt, und die Eigentumsurkunde wird auf Ihren Namen registriert.
Die Phase, die Käufer am häufigsten unterschätzen, ist die letzte. Legen Sie Ihre Finanzierungsquelle für die Übergabezahlung bereits in der Reservierungsphase fest, nicht in den letzten Monaten des Baus.
Entwicklerfinanzierung vs. Hypothek für Ausländer in Thailand
Können Ausländer eine Finanzierung für den Kauf von Immobilien in Thailand erhalten?
Ja, aber die Optionen sind begrenzt. Ausländische Käufer haben drei Möglichkeiten:
Entwicklerfinanzierung: gestaffelte Zahlungen unter dem SPA, ohne Kreditprüfung.
Eine thailändische Bankhypothek: verfügbar für eine begrenzte Gruppe ausländischer Kreditnehmer.
Ein Kredit in Ihrem Heimatland: zum Beispiel Refinanzierung oder Freigabe von Eigenkapital aus Immobilien im Vereinigten Königreich, Australien, Singapur, Deutschland oder den VAE, und dann die Mittel nach Thailand senden.
Die Kreditvergabekriterien thailändischer Banken für Ausländer sind streng. Banken suchen typischerweise nach einer thailändischen Arbeitserlaubnis, thailändischem Einkommen oder langfristigem Aufenthalt. Nichtansässige haben sehr eingeschränkten Zugang.
Kredite aus dem Heimatland sind oft der praktischste Weg für die Übergabezahlung. Als Bonus erfüllt Geld, das aus dem Ausland in Fremdwährung gesendet wird, auch die Anforderungen für die Überweisung von Eigentumswohnungen.
Papayas Hypothekenunterstützung für Ausländer beginnt vor der Reservierung. Wir prüfen, welche Kreditgeber Ihre Nationalität, Ihren Wohnsitz und Ihr Einkommensprofil akzeptieren, sodass die Übergabezahlung lange bevor sie fällig wird, finanziert ist.
Können Sie als Ausländer eine Hypothek für eine Villa in Phuket erhalten?
Es ist schwieriger als für eine Eigentumswohnung. Ausländer können in Thailand kein Land besitzen, sodass eine Villa typischerweise als Pachtvilla gekauft wird: Das Land wird für einen registrierten Zeitraum gepachtet, und die Struktur wird je nach Projekt entweder besessen oder gepachtet.
Banken verleihen gegen Sicherheiten, die sie durchsetzen können, und Pachtstrukturen schränken diesen Pool erheblich ein. Die meisten Villenkäufer kombinieren einen Zahlungsplan des Entwicklers während des Baus mit Bargeld oder einer Finanzierung aus dem Heimatland für den Restbetrag.
Verwenden Sie keine thailändische Nominee-Gesellschaft, um Land zu halten oder sich für Kredite zu qualifizieren. Nominee-Strukturen, bei denen thailändische Aktionäre Anteile im Namen eines Ausländers halten, sind nach thailändischem Recht illegal und setzen die gesamte Investition einem Risiko aus.
Entwicklerfinanzierung vs. Hypothek: Was ist besser für Investoren, Endkäufer und Umziehende?
Die drei Optionen unterscheiden sich in vier Punkten:
Berechtigung. Die Entwicklerfinanzierung steht jedem Käufer offen. Eine thailändische Bankhypothek ist auf bestimmte ausländische Profile beschränkt. Ein Kredit aus dem Heimatland hängt von Ihrem eigenen Kreditgeber ab.
Kreditprüfung. Die Entwicklerfinanzierung hat keine. Beide Bankwege erfordern eine vollständige Bewertung.
Zinsen während der Bauzeit. Entwicklerraten haben keine. Bankdarlehen berechnen Zinsen ab dem Zeitpunkt, an dem die Mittel abgerufen werden.
Off-Plan-Eignung. Die Entwicklerfinanzierung ist für Off-Plan-Käufe konzipiert. Eine thailändische Bankhypothek gilt typischerweise nur bei Abschluss. Ein Kredit aus dem Heimatland kann jede Phase finanzieren.
Die richtige Wahl hängt davon ab, warum Sie kaufen:
Investoren nutzen die Entwicklerfinanzierung während des Baus, um Kapital frei zu halten. Frühes Kaufen in einem Projekt bietet die beste Auswahl an Einheiten zu den Startpreisen des Entwicklers.
Endkäufer kombinieren beide Wege: Der Zahlungsplan des Entwicklers deckt die Bau-Raten, und eine Hypothek oder ein Kredit aus dem Heimatland deckt die Übergabezahlung.
Umziehende mit einer thailändischen Arbeitserlaubnis erhalten Zugang zu thailändischen Bankhypotheken. Lease-to-Own ermöglicht es ihnen, in einem Gebiet zu leben, bevor sie kaufen.
Zahlung von Raten aus dem Ausland: FET-Formular und Währung
Benötigen Ratenzahlungen für eine thailändische Eigentumswohnung ein FET-Formular?
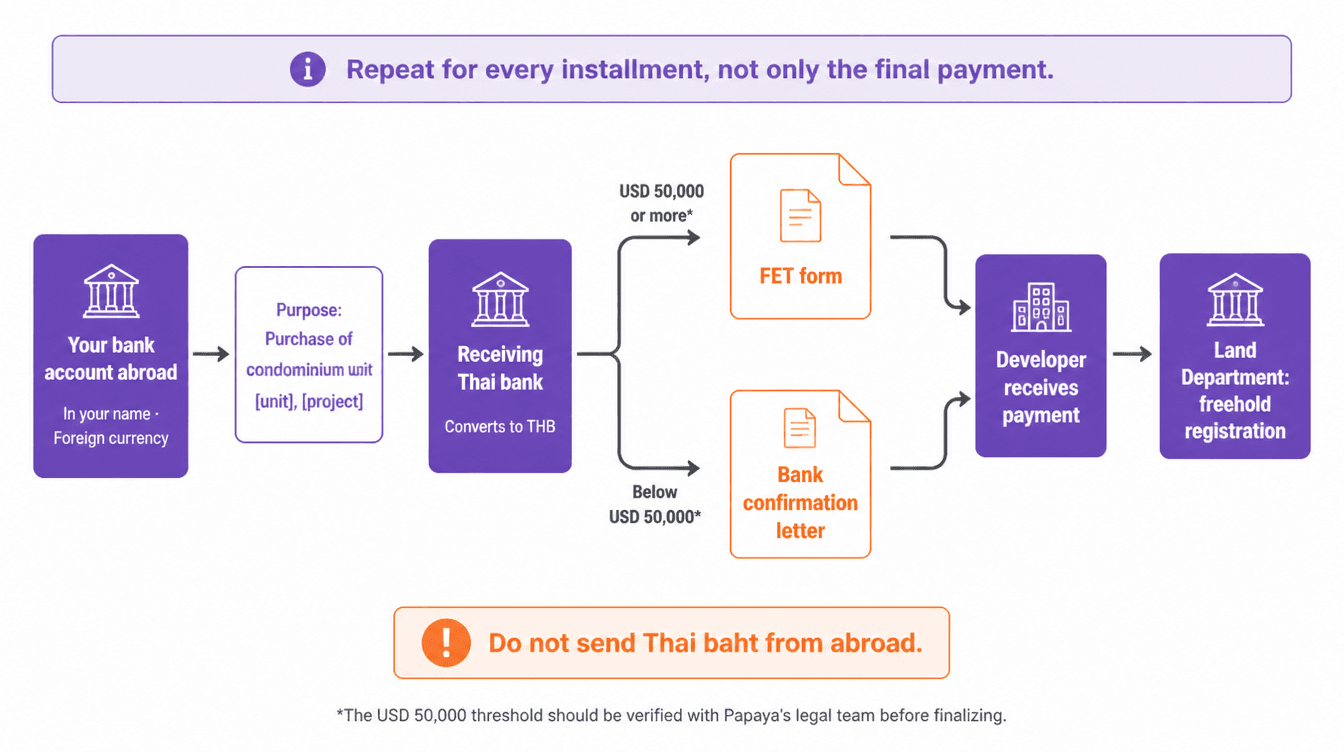
Ja. Jede Rate zählt, nicht nur die letzte. Um eine Freehold-Eigentumswohnung unter dem Ausländeranteil zu registrieren, verlangt das Landamt einen Nachweis, dass das Kaufgeld aus dem Ausland in Fremdwährung nach Thailand gelangt ist.
Der Nachweis hängt von der Höhe jeder Überweisung ab:
50.000 USD oder mehr (oder der Gegenwert in einer anderen Währung): die empfangende thailändische Bank stellt ein Foreign Exchange Transaction (FET) Formular aus.
Unter 50.000 USD: die empfangende Bank stellt ein Schreiben aus, das den Zufluss in Fremdwährung bestätigt.
Für jede Rate gelten die gleichen Regeln:
Überweisen Sie das Geld von einem Konto in Ihrem eigenen Namen.
Überweisen Sie es in Fremdwährung, nicht in thailändischen Baht.
Geben Sie den Zweck klar an, zum Beispiel: "Kauf der Eigentumswohnung [Einheitsnummer], [Projektname]".
Bewahren Sie jedes Dokument auf, während die Zahlung erfolgt. Ein fehlender Nachweis in der Übertragungsphase ist schwer zu rekonstruieren und kann die Registrierung als Freehold blockieren.
Käufer von Pachtvillen benötigen keine FET-Dokumentation zur Registrierung eines Pachtverhältnisses. Dokumentierte Zuflüsse erleichtern es jedoch, Verkaufserlöse später wieder ins Ausland zu senden.
Papayas Unterstützung bei Geldtransfers deckt diesen Schritt für jede Rate ab. Wir bestätigen die genauen Überweisungsanweisungen mit der Bank des Entwicklers und überprüfen, dass jedes FET-Formular oder Bankbrief korrekt ausgestellt wird. Unser Leitfaden zum FET-Formular erklärt den gesamten Prozess.
Währungsrisiko über einen mehrjährigen Zahlungszeitraum managen
Ihr Preis ist in thailändischen Baht festgelegt, aber Ihr Einkommen in Pfund, australischen Dollar, Singapur-Dollar, Euro, Dirham oder Rubel. Über einen Bauzeitraum von mehreren Jahren wird sich der Wechselkurs ändern, und jede Rate kostet in Ihrer Heimatwährung unterschiedlich viel.
Vier Gewohnheiten helfen, diese Exponierung unter Kontrolle zu halten:
Ein Puffer aufbauen. Budgetieren Sie jede Rate mit einem Spielraum gegen ungünstige Währungsbewegungen.
Den Zeitplan verfolgen. Kennen Sie jeden Fälligkeitstermin im Voraus, damit Sie überweisen können, wenn der Kurs innerhalb des Zahlungsfensters für Sie günstig ist, nicht am letzten Tag.
Die große Zahlung frühzeitig vorbereiten. Die Ballonzahlung bei der Übergabe hat die größte Exponierung, daher sollten Sie die Umwandlung gut im Voraus planen.
Fremdwährung senden. Lassen Sie die empfangende thailändische Bank sie umrechnen. Baht, die aus dem Ausland überwiesen werden, schaffen Dokumentationsprobleme für die Registrierung der Eigentumswohnung.
Risiken und wie Sie sich schützen können
Was passiert, wenn Sie eine Rate für eine Off-Plan-Immobilie in Thailand versäumen?
Der SPA definiert die Konsequenzen, und diese eskalieren. Die Standardabfolge ist:
Verspätungszinsen laufen ab dem Fälligkeitstermin.
Der Entwickler sendet eine schriftliche Mitteilung mit einer Nachfrist.
Wenn die Zahlung nach Ablauf der Nachfrist weiterhin aussteht, hat der Entwickler das Recht, den SPA zu kündigen und einen Teil oder die gesamten bereits gezahlten Beträge zu behalten, wie im Vertrag angegeben.
Prävention ist einfach. Kennen Sie die Nachfrist, bevor Sie unterschreiben, halten Sie einen Finanzierungsbuffer bereit und kontaktieren Sie den Entwickler vor einem Fälligkeitstermin, wenn sich Ihre Umstände ändern. Entwickler planen Zahlungen viel eher um, bevor ein Ausfall eintritt, als danach.
SPA-Klauseln, die Sie vor der Unterzeichnung eines Zahlungsplans überprüfen sollten
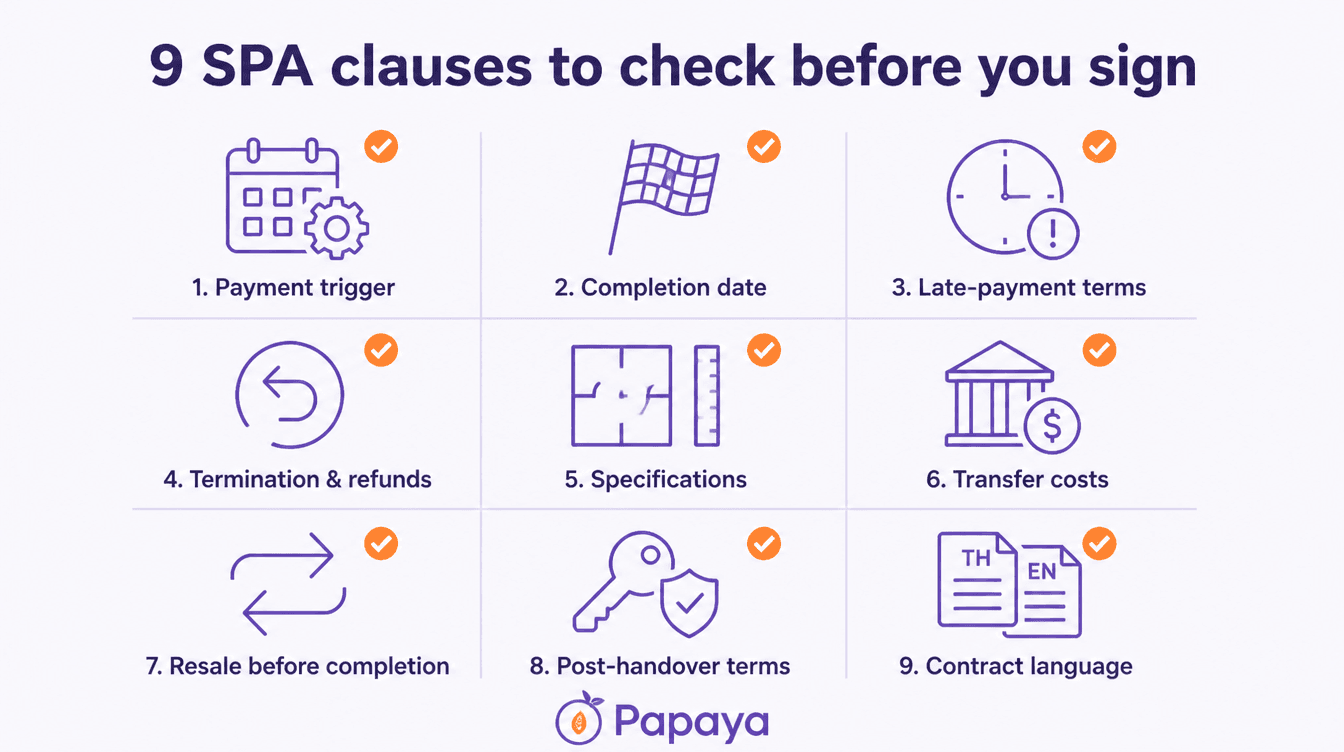
Überprüfen Sie diese Klauseln, bevor Sie mehr als die Reservierungsanzahlung zahlen:
Zahlungsauslöser: feste Kalendertage oder verifizierte Bau-Meilensteine
Fertigstellungsdatum: und die Strafe, die der Entwickler für verspätete Lieferung zahlt
Verspätungsbedingungen: der Zinssatz und die Nachfrist
Kündigung und Rückerstattungen: für beide Parteien, nicht nur für den Käufer
Spezifikationen: die Ausstattungen und die zulässige Toleranz bei der Flächenangabe
Übertragungskosten: wie Gebühren und Steuern beim Landamt aufgeteilt werden
Wiederverkauf vor Abschluss: ob Sie den Vertrag abtreten können und die Gebühr
Nach-Übergabe-Pläne: wann der Titel übertragen wird und welche Sicherheiten der Entwickler hält
Sprache: welche Version des Vertrags gilt, wenn sie sowohl in Thai als auch in Englisch vorliegt
Papaya bietet rechtliche Unterstützung und Due Diligence für jeden Kauf. Dazu gehört die Überprüfung des SPA durch einen Anwalt und die Überprüfung des Projekts selbst:
der Grundbesitz (ein Chanote bestätigt vermessenes, registriertes Land)
die Baugenehmigung
EIA-Genehmigung, wo das Projekt sie benötigt
Verfügbarkeit unter dem 49%-Ausländeranteil für Eigentumswohnungen
Unsere Leitfäden zu SPA und Due Diligence behandeln jede Überprüfung im Detail.
Zahlungen an verifiziertem Baufortschritt koppeln
Ein Meilenstein-Zeitplan schützt Sie nur, wenn jemand bestätigt, dass jeder Meilenstein tatsächlich erreicht wurde. Von London, Sydney oder Dubai aus haben Käufer keine Möglichkeit, dies zu überprüfen.
Papayás Qualitätskontrolle für den Bau im Off-Plan schließt diese Lücke. Unser Team überwacht den Fortschritt vor Ort und berichtet Ihnen, bevor jede Meilensteinzahlung fällig wird. Wir kennzeichnen Mängel, solange sie noch kostengünstig zu beheben sind, und führen eine vollständige Inspektion mit einer Mängelliste vor der Übergabe durch. Sie zahlen für Arbeiten, die verifiziert wurden, nicht für Arbeiten, die gemeldet wurden.
FAQ
Kann ich eine Eigentumswohnung in Phuket in Raten kaufen, ohne in Thailand zu leben?
Ja. Zahlungspläne des Entwicklers erfordern keinen Wohnsitz, keine Arbeitserlaubnis oder ein thailändisches Bankkonto.
Sie zahlen jede Rate aus dem Ausland mit FET-Dokumentation. Die Unterzeichnung des SPA und ein Großteil des restlichen Prozesses erfolgen remote, und die Übertragung beim Landamt kann durch eine Vollmacht abgeschlossen werden.
Kann ich einen Zahlungsplan vorzeitig abbezahlen?
Die meisten SPAs erlauben eine vorzeitige Abwicklung. Überprüfen Sie die Klausel vor der Unterzeichnung und fragen Sie, ob eine vorzeitige Zahlung einen Rabatt einbringt.
Ist der Preis bei einem Zahlungsplan derselbe wie bei einer vollständigen Barzahlung?
Nicht immer. Einige Entwickler bieten einen niedrigeren Preis für vollständige Vorauszahlung an, daher sollten Sie immer nach beiden Angeboten fragen und diese vergleichen. Durch Papaya sind beide Zahlen die eigenen Preise des Entwicklers, ohne Agenturaufschlag.
Fazit
Die Entwicklerfinanzierung in Phuket ist der zugänglichste Weg für ausländische Käufer, im Primärmarkt zu kaufen. Sie erfordert keine Bankgenehmigung und keine Zinsen während der Bauzeit, und die Zahlungen werden über den Bau verteilt. Der richtige Plan hängt von Ihrem Cashflow ab:
meilensteinbasiert für Investoren, die früh kaufen
nach Übergabe für Käufer, die Mieteinkommen wünschen, um einen Teil des Preises zu decken
ein Entwicklerplan kombiniert mit einer Hypothek für Endkäufer, die die Übergabezahlung finanzieren
Drei Regeln gelten unabhängig davon, welchen Plan Sie wählen. Lesen Sie den SPA, bevor Sie sich verpflichten. Dokumentieren Sie jede Rate für die FET-Anforderung. Finanzieren Sie die Übergabezahlung lange bevor sie fällig wird.
Wenn Sie Zahlungspläne in Bang Tao, Laguna, Layan oder Kamala vergleichen, kann das Papaya-Team die aktuellen Bedingungen für die Projekte von Sansiri, Laguna Property und The Title nebeneinander darstellen. Wir zeigen den Preis direkt vom Entwickler, den Preis des Zahlungsplans und eventuelles Cashback für jede Einheit. Schreiben Sie uns auf Telegram oder WhatsApp oder senden Sie eine E-Mail für eine kostenlose Beratung mit einem Papaya-Manager.