
Financiamiento de Desarrolladores en Phuket: Explicación de Planes de Pago al 0%
Financiamiento de Desarrolladores en Phuket: Planes de Pago, Cuotas al 0% y Opciones de Hipoteca para Compradores Extranjeros
La mayoría de los compradores extranjeros en el mercado primario de Phuket nunca solicitan un préstamo bancario. En su lugar, utilizan el financiamiento de desarrolladores en Phuket: un plan de pago escalonado acordado directamente con el desarrollador, escrito en el Contrato de Compraventa (SPA) y pagado en cuotas mientras se construye el proyecto. No hay verificación de crédito, ni banco tailandés, ni papeleo de ingresos.
Para un inversionista, esto significa que el capital se invierte gradualmente en lugar de en una sola transferencia. Para un comprador final o reubicador, significa asegurar el precio de hoy para una unidad mientras vende una casa en otro lugar o planifica una mudanza.
Los planes de pago aún difieren drásticamente entre desarrolladores y proyectos. Algunos permanecen sin intereses desde la reserva hasta la entrega. Algunos extienden los pagos más allá de la finalización. Otros concentran la mayor parte del precio en un solo gran pago el día de la entrega.
Esta guía cubre:
cómo funciona el financiamiento de desarrolladores y qué desarrolladores lo ofrecen
los principales tipos de planes, incluyendo opciones al 0% y post-entrega
lo que pagas por adelantado y cómo se desarrolla un cronograma típico
financiamiento de desarrolladores comparado con una hipoteca para extranjeros en Tailandia
pago de cuotas desde el extranjero, incluyendo el formulario FET y la exposición a divisas
los riesgos y las cláusulas del SPA que te protegen
Cómo Funciona el Financiamiento de Desarrolladores en Phuket
El financiamiento de desarrolladores es un acuerdo de pago diferido entre el comprador y el desarrollador. En lugar de pagar el precio total en la transferencia, pagas en etapas establecidas en el SPA. El desarrollador asume el acuerdo, no un banco.
El modelo se adapta al mercado de propiedades en plano. Los desarrolladores necesitan flujo de caja durante la construcción, y los compradores quieren distribuir su compromiso a lo largo de la edificación. En el segmento de condominios y villas en plano de Phuket, el pago escalonado es la estructura estándar, no una promoción.
Aquí están los aspectos esenciales:
Sin evaluación bancaria. El desarrollador no evalúa tus ingresos, historial crediticio o estado de residencia.
Precio fijo en baht tailandés. El precio de compra se establece cuando firmas el SPA y no cambia durante el período de pago.
Propiedad al finalizar. El título se transfiere en el Departamento de Tierras una vez que se ha liquidado el pago final correspondiente a la transferencia.
La propiedad libre depende de la documentación. Una unidad de condominio se registra como propiedad libre bajo la cuota de 49% de propiedad extranjera solo si cada pago está documentado como divisa extranjera enviada desde el extranjero. La sección FET a continuación explica cómo.
¿Cómo Funcionan los Planes de Pago de Desarrolladores en Phuket?
Casi todos los planes siguen la misma secuencia de cuatro pasos:
Depósito de reserva. Firmas un acuerdo de reserva y pagas un depósito que retira la unidad del mercado.
Firma del SPA y pago inicial. Dentro de un período fijo después de la reserva, firmas el SPA y pagas la primera parte del precio.
Cuotas durante la construcción. Los pagos siguen un calendario fijo (mensual o trimestral) o la finalización de las etapas de construcción.
Pago final al entregar. Pagas el saldo restante en el Departamento de Tierras el día de la transferencia. Para un condominio, recibes la escritura del condominio a tu nombre. Para una villa en arrendamiento, el arrendamiento se registra contra el título de la tierra, idealmente un Chanote.
El SPA rige cada parte de esto: montos, fechas de vencimiento, términos de pago tardío, la fecha de finalización y los recursos de cada parte. Lee el cronograma de cuotas con la misma atención que lees el precio.
¿Qué Desarrolladores en Phuket Ofrecen Planes de Pago?
El pago escalonado es estándar en el mercado primario de Phuket. Lo que difiere es la división, el número de cuotas y si los pagos continúan después de la entrega.
Sansiri es uno de los desarrolladores más grandes de Tailandia, con proyectos en Phuket dirigidos tanto a inversionistas como a propietarios-ocupantes.
Laguna Property desarrolla residencias dentro del área del complejo turístico integrado Laguna Phuket en Bang Tao. Los compradores allí obtienen acceso a la infraestructura turística establecida desde el primer día.
The Title se centra en condominios de estilo resort con programas de alquiler.
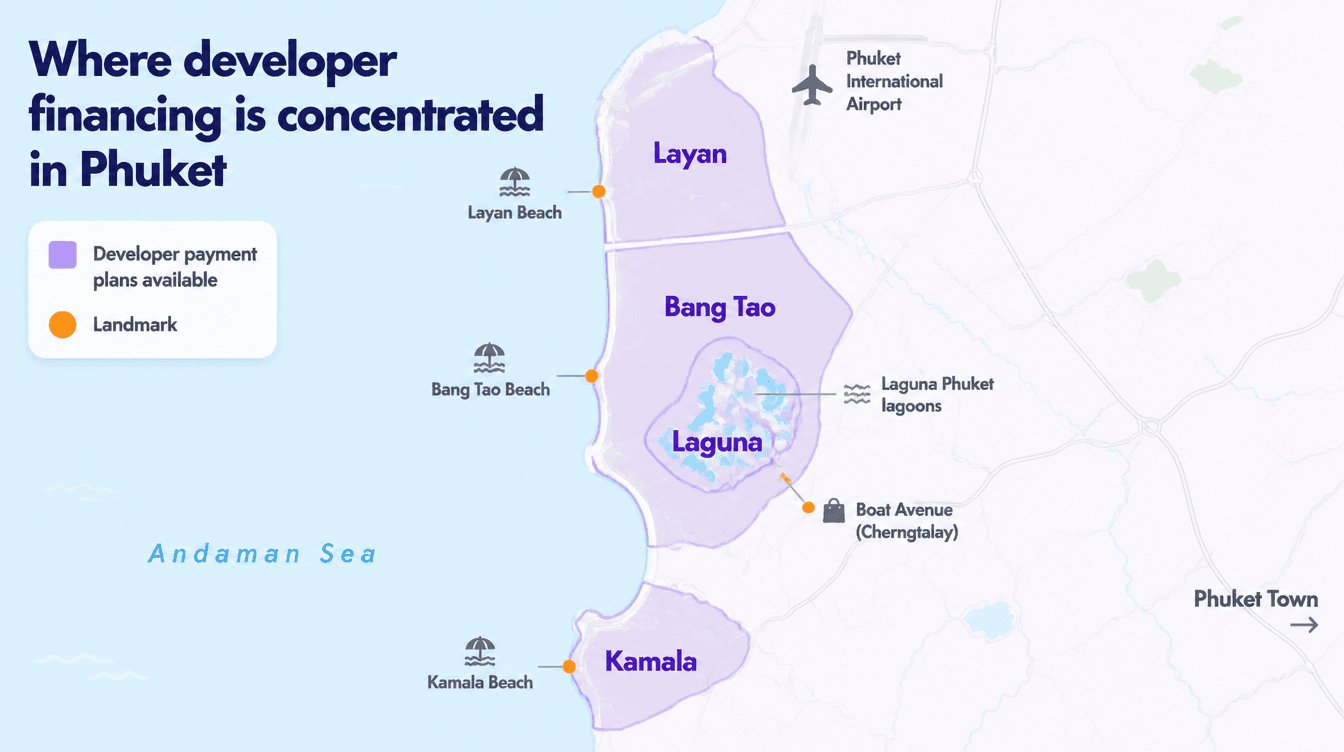
La mayor parte del stock de planes de pago se encuentra en Bang Tao, Laguna, Layan y Kamala. Estas áreas tienen la mayor concentración de proyectos en plano activos en la costa oeste.
Los compradores a menudo preguntan si pasar por una agencia cambia el precio o el plan. Con Papaya, no lo hace. Obtienes el precio del desarrollador y el cronograma de pagos del desarrollador, sin ningún recargo de agencia añadido a ninguno de los dos. Eso te permite comparar planes entre Sansiri, Laguna Property y The Title en igualdad de condiciones.
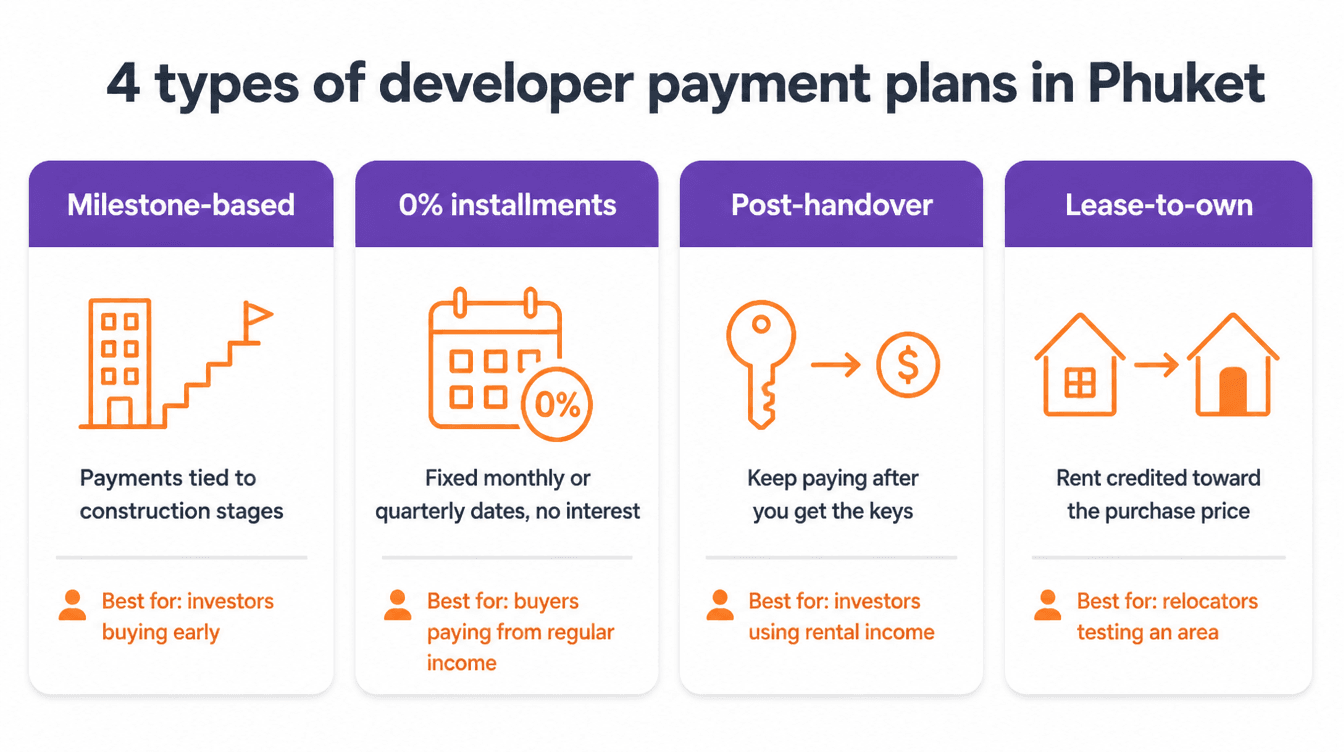
Tipos de Planes de Pago para Propiedades en Phuket
Los desarrolladores de Phuket utilizan cuatro estructuras principales. Cada una distribuye el precio de manera diferente y cada una se adapta a un tipo diferente de comprador.
Plan de Pago en Plano en Phuket: Cronogramas Basados en Hitos
Esta es la estructura más común para un condominio en plano. Las cuotas están vinculadas a los pagos de hitos de construcción, con cada una venciendo cuando el desarrollador completa una etapa definida, como:
fundación
estructura
techo
trabajos mecánicos, eléctricos y de plomería
finalización
La ventaja es la alineación. Tu dinero sigue el progreso visible, por lo que si la construcción se ralentiza, el próximo pago por hito aún no vence.
Revisa el desencadenante con cuidado. Algunos SPAs describen un cronograma de "hitos" pero establecen fechas fijas en el calendario. Los pagos basados en el calendario vencen independientemente de si el edificio ha alcanzado esa etapa.
La mayoría de los planes de hitos terminan con un pago global al entregar, que es el saldo restante que se debe el día de la transferencia. A menudo es el mayor pago único en el cronograma. Planifica cómo lo financiarás desde el primer día, ya sea a partir de ahorros, ingresos de ventas o una hipoteca.
Mejor para: inversionistas que compran temprano en un proyecto.
Planes de Cuotas al 0%: ¿Es Realmente el Financiamiento de Desarrolladores Sin Intereses?
Sí, en el sentido literal. Durante la construcción, las cuotas del desarrollador no llevan cargo de interés. El desarrollador está cobrando el precio acordado en etapas, no prestándote dinero, por lo que no hay línea de interés en el SPA.
Eso no significa que cada plan cueste lo mismo. El costo del tiempo se refleja en otros lugares:
Un descuento por pago total que dejas de recibir. Algunos desarrolladores fijan precios más bajos para las unidades que se pagan en su totalidad por adelantado.
Precios más altos en términos extendidos. Los planes que se extienden más allá de la entrega a veces tienen precios superiores al cronograma estándar.
Penalizaciones por pago tardío. Estas solo se aplican si te pierdes una fecha de vencimiento.
La prueba es simple: pide dos cotizaciones, una por pago total y otra con el plan de pago. La diferencia entre ellas es el costo real de las cuotas sin intereses.
Papaya presenta ambas cifras lado a lado para cada unidad que mostramos. En proyectos seleccionados de socios, los compradores también obtienen cuotas del desarrollador al 0% combinadas con reembolsos, lo que reduce aún más el precio efectivo.
Mejor para: compradores que pagan con ingresos regulares en fechas fijas mensuales o trimestrales.
Planes de Pago Post-Entrega en Phuket: Qué Son y Quiénes los Ofrecen
Un plan de pago post-entrega, también llamado plan de pago post-finalización, mantiene las cuotas después de que recibes las llaves. En lugar de un gran pago global al entregar, pagas parte del precio durante un período establecido después de la finalización.
Para los inversionistas, esta estructura cambia la imagen del flujo de efectivo. La unidad puede comenzar a generar ingresos por alquiler mientras parte del precio aún está pendiente, por lo que los ingresos por alquiler contribuyen a las cuotas restantes.
Los términos post-entrega se ofrecen en proyectos seleccionados en lugar de en todo el mercado, y la disponibilidad cambia a medida que se venden las unidades. El equipo de Papaya mantiene un seguimiento de qué proyectos socios los ofrecen actualmente.
Dos puntos necesitan confirmación antes de que firmes:
Tiempo de transferencia del título. Algunos desarrolladores transfieren el título al entregar y aseguran el saldo pendiente a través del contrato. Otros transfieren solo después de la última cuota. El SPA indica cuál se aplica.
Restricciones de uso. Confirma si puedes alquilar o revender la unidad antes de que el plan esté completamente pagado.
Mejor para: inversionistas que desean que los ingresos por alquiler cubran parte del precio.
Arrendamiento con Opción a Compra y Alquiler con Opción a Compra: Una Alternativa para Unidades Completadas
Los arreglos de arrendamiento con opción a compra (o alquiler con opción a compra) se aplican a stock completado y listo para mudarse. Alquilas la propiedad, parte del alquiler se acredita al precio de compra, y tienes el derecho de comprar dentro de un período acordado.
Esto es adecuado para reubicadores que desean vivir en Bang Tao o Kamala antes de comprometerse. Antes de firmar, verifica cuatro términos:
la parte del alquiler acreditada al precio
la duración del período de opción
si el precio de compra se fija al firmar
qué sucede con la cantidad acreditada si decides no comprar
Si el objetivo es un condominio en propiedad libre, pregunta a tu abogado cómo se cuentan los créditos de alquiler para cumplir con el requisito de remesas en divisa extranjera. Esto es importante para la documentación FET que se cubre a continuación.
Mejor para: reubicadores que prueban un área antes de comprar.
Lo Que Pagas por Adelantado y Cuándo
¿Cuánto Depósito Necesitas para Comprar un Condominio en Plano en Phuket?
El compromiso por adelantado se presenta en dos partes:
Depósito de reserva: pagado cuando reservas la unidad, para retirarla del mercado.
Pago inicial al firmar el SPA: el primer porcentaje del precio, pagado al firmar el contrato.
Ambos cuentan para el precio de compra, no encima de él. Las cantidades exactas varían según el desarrollador y el proyecto, así que confírmalo antes de reservar.
Lee el acuerdo de reserva antes de pagar, porque los términos de reembolso varían según el desarrollador. Nuestra guía del proceso de reserva cubre este paso en detalle.
Como Papaya trabaja a precios directos del desarrollador, el porcentaje del depósito se aplica al precio del desarrollador. No hay cifra inflada, así que no estás pagando un porcentaje de un recargo de agencia.
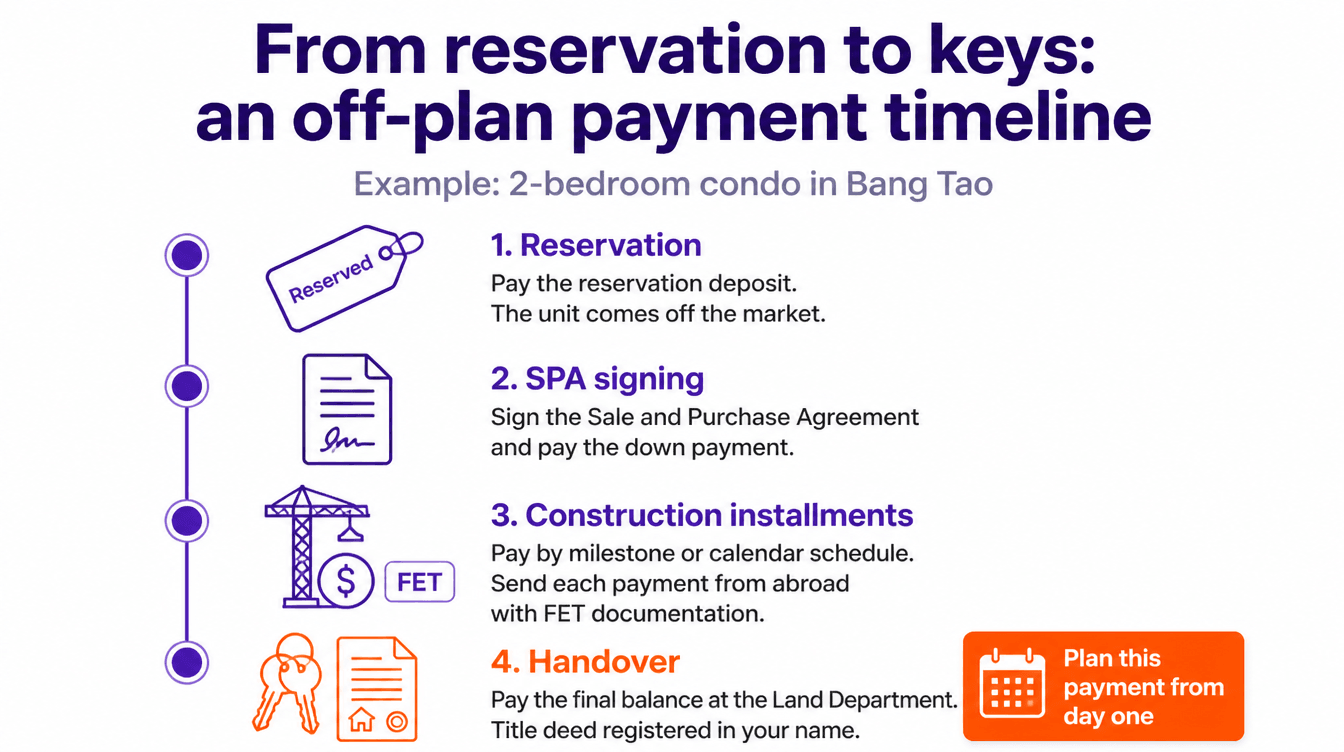
Ejemplo de Cronograma de Pagos: Un Condominio de 2 Habitaciones en Bang Tao
Aquí está cómo se desarrolla un plan típico en plano para un condominio de 2 habitaciones en Bang Tao desde la reserva hasta las llaves:
Reserva. Pagas el depósito de reserva, y la unidad se retira del mercado de inmediato.
Firma del SPA. Dentro del período establecido en el acuerdo de reserva, firmas el SPA y pagas el pago inicial.
Período de construcción. Las cuotas siguen el cronograma de hitos o calendario en el SPA. Cada pago se envía desde el extranjero con la documentación FET.
Entrega. El saldo final se paga en el Departamento de Tierras, y la escritura del condominio se registra a tu nombre.
La etapa que los compradores más a menudo subestiman es la última. Establece tu fuente de financiamiento para el pago de entrega en la etapa de reserva, no en los últimos meses de construcción.
Financiamiento de Desarrolladores vs Hipoteca para Extranjeros en Tailandia
¿Pueden los Extranjeros Obtener Financiamiento para Comprar Propiedades en Tailandia?
Sí, pero las opciones son limitadas. Los compradores extranjeros tienen tres rutas:
Financiamiento de desarrolladores: pagos escalonados bajo el SPA, sin evaluación de crédito.
Hipoteca de un banco tailandés: disponible para un grupo limitado de prestatarios extranjeros.
Un préstamo en tu país de origen: por ejemplo, refinanciar o liberar capital de una propiedad en el Reino Unido, Australia, Singapur, Alemania o los EAU, y luego enviar los fondos a Tailandia.
Los criterios de préstamo de los bancos tailandeses para extranjeros son estrictos. Los bancos generalmente buscan un permiso de trabajo tailandés, ingresos de origen tailandés o residencia a largo plazo. Los no residentes tienen acceso muy limitado.
Los préstamos del país de origen son a menudo la ruta más práctica para el pago de entrega. Como ventaja, el dinero enviado desde el extranjero en divisa extranjera también cumple con el requisito de remesas de condominios.
El apoyo hipotecario de Papaya para extranjeros comienza antes de la reserva. Verificamos qué prestamistas aceptan tu nacionalidad, residencia y perfil de ingresos, para que el pago de entrega esté financiado mucho antes de que venza.
¿Puedes Obtener una Hipoteca para una Villa en Phuket como Extranjero?
Es más difícil que para un condominio. Los extranjeros no pueden poseer tierras en Tailandia, por lo que una villa se compra típicamente como una villa en arrendamiento: la tierra se arrienda por un período registrado, y la estructura se posee o se arrienda dependiendo del proyecto.
Los bancos prestan contra colaterales que pueden hacer cumplir, y las estructuras de arrendamiento reducen considerablemente ese grupo. La mayoría de los compradores de villas combinan un plan de pago del desarrollador durante la construcción con efectivo o financiamiento del país de origen para el saldo.
No utilices una empresa nominada tailandesa para poseer tierras o calificar para préstamos. Las estructuras nominadas, donde los accionistas tailandeses poseen acciones en nombre de un extranjero, son ilegales bajo la ley tailandesa y ponen en riesgo toda la inversión.
Financiamiento de Desarrolladores vs Hipoteca: ¿Cuál Es Mejor para Inversionistas, Compradores Finales y Reubicadores?
Las tres rutas difieren en cuatro puntos:
Elegibilidad. El financiamiento de desarrolladores está abierto a cualquier comprador. Una hipoteca de banco tailandés está limitada a ciertos perfiles extranjeros. Un préstamo del país de origen depende de tu propio prestamista.
Verificación de crédito. El financiamiento de desarrolladores no tiene ninguna. Ambas rutas bancarias requieren una evaluación completa.
Intereses durante la construcción. Las cuotas del desarrollador no llevan intereses. Los préstamos bancarios cobran intereses desde el momento en que se retiran los fondos.
Ajuste en plano. El financiamiento de desarrolladores está diseñado para compras en plano. Una hipoteca de banco tailandés generalmente se aplica solo a la finalización. Un préstamo del país de origen puede financiar cualquier etapa.
La elección correcta depende de por qué estás comprando:
Inversionistas utilizan financiamiento de desarrolladores durante la construcción para mantener el capital libre. Comprar temprano en un proyecto ofrece la mejor selección de unidades en la lista de precios inicial del desarrollador.
Compradores finales combinan ambas rutas: el plan del desarrollador cubre las cuotas de construcción, y una hipoteca o préstamo del país de origen cubre el pago de entrega.
Reubicadores con un permiso de trabajo tailandés obtienen acceso a hipotecas de bancos tailandeses. El arrendamiento con opción a compra les permite vivir en un área antes de comprar.
Pagar Cuotas desde el Extranjero: Formulario FET y Divisa
¿Los Pagos de Cuotas para un Condominio Tailandés Necesitan un Formulario FET?
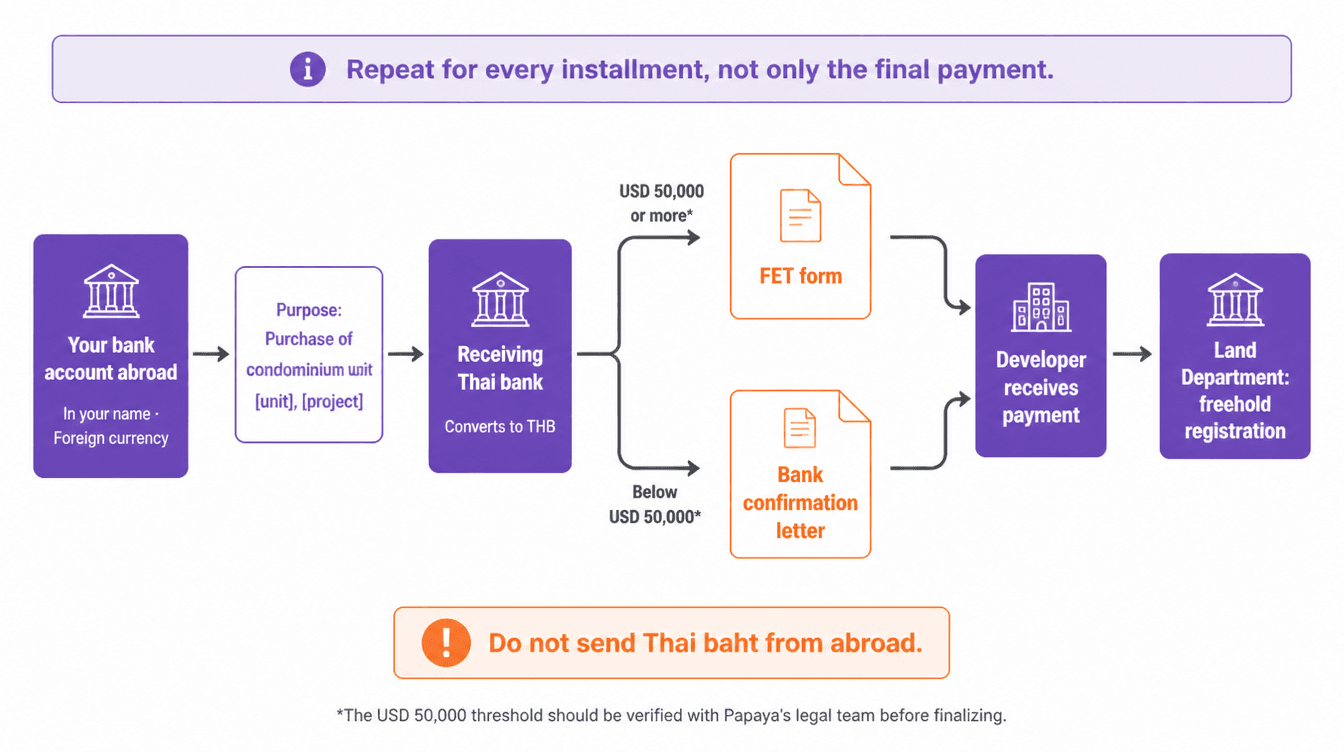
Sí. Cada cuota cuenta, no solo la final. Para registrar un condominio en propiedad libre bajo la cuota extranjera, el Departamento de Tierras requiere prueba de que el dinero de compra ingresó a Tailandia desde el extranjero en divisa extranjera.
La prueba depende del tamaño de cada transferencia:
USD 50,000 o más (o el equivalente en otra divisa): el banco tailandés receptor emite un formulario de Transacción de Cambio Extranjero (FET).
Menos de USD 50,000: el banco receptor emite una carta confirmando la entrada de divisa extranjera.
Para cada cuota, sigue las mismas reglas:
Envía el dinero desde una cuenta a tu nombre.
Transfiérelo en divisa extranjera, no en baht tailandés.
Declara el propósito claramente, por ejemplo: "Compra de unidad de condominio [número de unidad], [nombre del proyecto]".
Guarda cada documento a medida que se realiza el pago. Un registro faltante en la etapa de transferencia es difícil de recrear y puede bloquear el registro de propiedad libre.
Los compradores de villas en arrendamiento no necesitan documentación FET para registrar un arrendamiento. Las entradas documentadas aún facilitan el envío de ingresos de ventas al extranjero más tarde.
El apoyo de Papaya para transferencias de fondos cubre este paso para cada cuota. Confirmamos las instrucciones de transferencia exactas con el banco del desarrollador y verificamos que cada formulario FET o carta bancaria se emita correctamente. Nuestra guía del formulario FET explica el proceso completo.
Gestionando el Riesgo de Divisas a lo Largo de un Cronograma de Pagos de Varios Años
Tu precio está fijado en baht tailandés, pero tus ingresos están en libras, dólares australianos, dólares de Singapur, euros, dirhams o rublos. Durante un período de construcción de varios años, el tipo de cambio se moverá, y cada cuota costará una cantidad diferente en tu moneda local.
Cuatro hábitos mantienen esta exposición bajo control:
Construye un margen. Presupuesta cada cuota con un margen contra movimientos adversos de divisas.
Rastrea el cronograma. Conoce cada fecha de vencimiento con anticipación para que puedas transferir cuando el tipo te convenga dentro de la ventana de pago, no en el último día.
Prepara el gran pago con anticipación. El pago global al entregar conlleva la mayor exposición, así que comienza a planificar su conversión con tiempo.
Envía divisa extranjera. Deja que el banco tailandés receptor la convierta. Los baht transferidos desde el extranjero crean problemas de documentación para el registro del condominio.
Riesgos y Cómo Protegerte
¿Qué Sucede Si Te Pierdes una Cuota en una Propiedad en Plano en Tailandia?
El SPA define las consecuencias, y estas escalan. La secuencia estándar es:
Intereses por pago tardío corren desde la fecha de vencimiento.
El desarrollador envía un aviso por escrito con un período de subsanación.
Si el pago sigue pendiente después del período de subsanación, el desarrollador tiene derecho a rescindir el SPA y retener parte o la totalidad de los montos ya pagados, según lo especificado en el contrato.
La prevención es sencilla. Conoce el período de subsanación antes de firmar, mantén un margen de financiamiento y contacta al desarrollador antes de una fecha de vencimiento si tus circunstancias cambian. Los desarrolladores reprograman pagos con mucha más facilidad antes de un incumplimiento que después de uno.
Cláusulas del SPA a Revisar Antes de Firmar un Plan de Pago
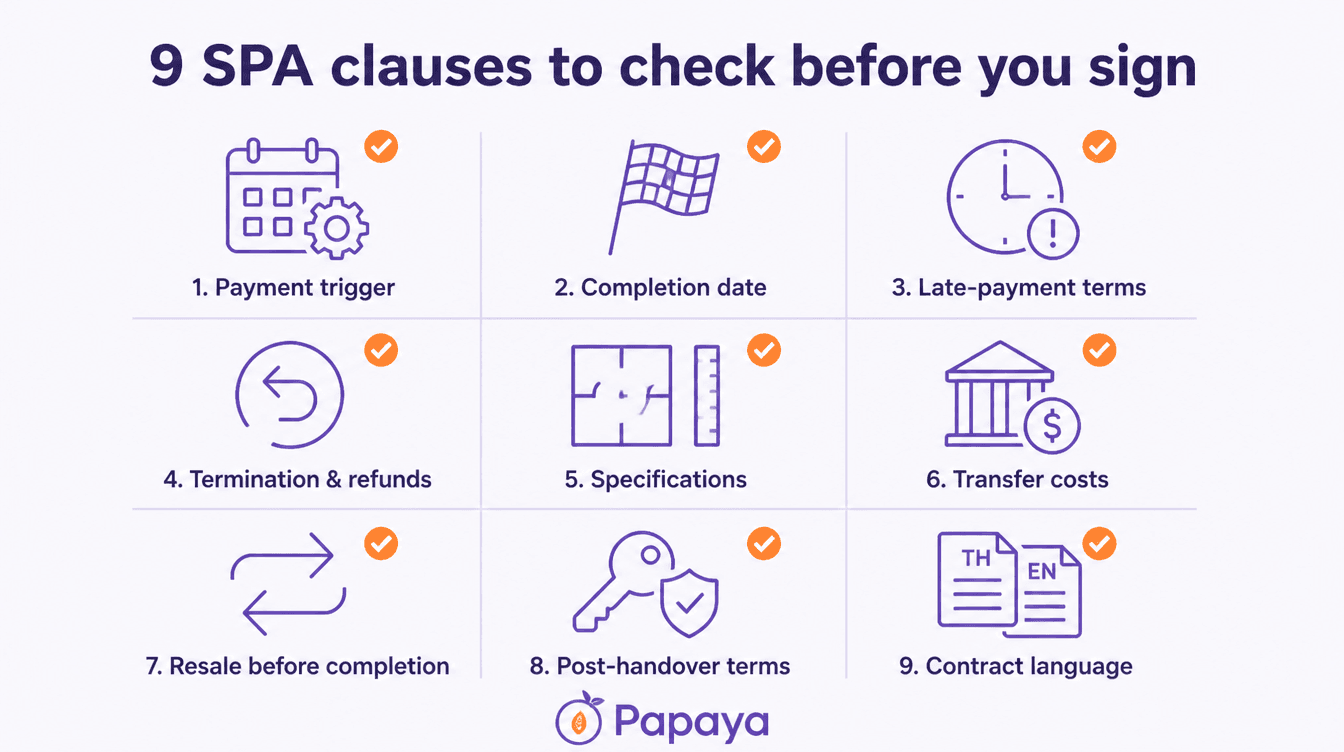
Revisa estas cláusulas antes de pagar cualquier cosa más allá del depósito de reserva:
Desencadenante de pago: fechas fijas en el calendario o hitos de construcción verificados
Fecha de finalización: y la penalización que el desarrollador paga por entrega tardía
Términos de pago tardío: la tasa de interés y el período de subsanación
Terminación y reembolsos: para ambas partes, no solo para el comprador
Especificaciones: los acabados y la tolerancia permitida en el área de la unidad
Costos de transferencia: cómo se dividen las tarifas e impuestos en el Departamento de Tierras
Reventa antes de la finalización: si puedes ceder el contrato y la tarifa
Planes post-entrega: cuándo se transfiere el título y qué garantía tiene el desarrollador
Idioma: qué versión del contrato prevalece si existe en tailandés e inglés
Papaya proporciona apoyo legal y diligencia debida en cada compra. Eso incluye la revisión de un abogado del SPA y verificaciones sobre el proyecto en sí:
el título de la tierra (un Chanote confirma tierras registradas y topografiadas)
el permiso de construcción
aprobación de EIA donde el proyecto lo requiera
disponibilidad bajo la cuota de 49% para unidades de condominio
Nuestras guías de SPA y diligencia debida cubren cada verificación en detalle.
Vinculando Pagos al Progreso de Construcción Verificado
Un cronograma de hitos te protege solo si alguien confirma que cada hito ha sido realmente alcanzado. Desde Londres, Sídney o Dubái, los compradores no tienen forma de verificarlo.
El control de calidad de construcción en plano de Papaya cierra esa brecha. Nuestro equipo monitorea el progreso en el sitio y te informa antes de que cada pago por hito venza. Señalamos defectos mientras aún son económicos de arreglar y realizamos una inspección completa con una lista de correcciones antes de la entrega. Pagas por el trabajo que ha sido verificado, no por el trabajo que ha sido reportado.
Preguntas Frecuentes
¿Puedo comprar un condominio en Phuket a plazos sin vivir en Tailandia?
Sí. Los planes de pago de desarrolladores no requieren residencia, permiso de trabajo o cuenta bancaria tailandesa.
Pagas cada cuota desde el extranjero con documentación FET. La firma del SPA y gran parte del resto del proceso se realizan de forma remota, y la transferencia en el Departamento de Tierras se puede completar a través de un poder notarial.
¿Puedo pagar un plan de pago anticipadamente?
La mayoría de los SPAs permiten la liquidación anticipada. Revisa la cláusula antes de firmar y pregunta si pagar anticipadamente otorga un descuento.
¿El precio es el mismo con un plan de pago que con un pago total en efectivo?
No siempre. Algunos desarrolladores ofrecen un precio más bajo por pago total por adelantado, así que siempre pide ambas cotizaciones y compáralas. A través de Papaya, ambas cifras son los precios del desarrollador, sin recargo de agencia.
Conclusión
El financiamiento de desarrolladores en Phuket es la forma más accesible para que los compradores extranjeros adquieran propiedades en el mercado primario. No requiere aprobación bancaria ni intereses durante la construcción, y los pagos se distribuyen a lo largo de la edificación. El plan adecuado depende de tu flujo de efectivo:
basado en hitos para inversionistas que compran temprano
post-entrega para compradores que desean que los ingresos por alquiler cubran parte del precio
un plan de desarrollador combinado con una hipoteca para compradores finales que financian el pago de entrega
Se aplican tres reglas independientemente del plan que elijas. Lee el SPA antes de comprometerte. Documenta cada cuota para el requisito FET. Financia el pago de entrega mucho antes de que venza.
Si estás comparando planes de pago en Bang Tao, Laguna, Layan o Kamala, el equipo de Papaya puede presentar los términos actuales de los proyectos de Sansiri, Laguna Property y The Title uno al lado del otro. Mostramos el precio directo del desarrollador, el precio del plan de pago y cualquier reembolso para cada unidad. Envíanos un mensaje por Telegram o WhatsApp, o envía un correo electrónico, para una consulta gratuita con un gerente de Papaya.