
Finansowanie dewelopera w Phuket: wyjaśnienie planów płatności 0%
Finansowanie dewelopera na Phuket: Plany płatności, raty 0% i opcje kredytowe dla zagranicznych nabywców
Większość zagranicznych nabywców na rynku pierwotnym w Phuket nigdy nie ubiega się o kredyt bankowy. Zamiast tego korzystają z finansowania dewelopera na Phuket: plan płatności w ratach uzgodniony bezpośrednio z deweloperem, zapisany w Umowie Sprzedaży i Zakupu (SPA) i płacony w ratach w trakcie budowy projektu. Nie ma sprawdzania zdolności kredytowej, nie ma tajskiego banku ani dokumentacji dochodowej.
Dla inwestora oznacza to, że kapitał wpłacany jest stopniowo, a nie w jednej transzy. Dla nabywcy końcowego lub osoby przeprowadzającej się oznacza to zablokowanie dzisiejszej ceny za jednostkę, podczas gdy sprzedaje dom gdzie indziej lub planuje przeprowadzkę.
Plany płatności różnią się znacznie w zależności od dewelopera i projektu. Niektórzy pozostają bezodsetkowi od rezerwacji do przekazania. Inni wydłużają płatności po zakończeniu. Jeszcze inni wprowadzają większość ceny w jednorazowej płatności w dniu przekazania.
Ten przewodnik obejmuje:
jak działa finansowanie dewelopera i którzy deweloperzy je oferują
główne typy planów, w tym opcje 0% i po przekazaniu
co płacisz z góry i jak wygląda typowy harmonogram
finansowanie dewelopera w porównaniu z kredytem hipotecznym dla obcokrajowców w Tajlandii
płatności rat z zagranicy, w tym formularz FET i ekspozycja walutowa
ryzyka oraz klauzule SPA, które cię chronią
Jak działa finansowanie dewelopera na Phuket
Finansowanie dewelopera to umowa o odroczonej płatności między nabywcą a deweloperem. Zamiast płacić pełną cenę przy transferze, płacisz w etapach określonych w SPA. To deweloper odpowiada za tę umowę, a nie bank.
Model ten pasuje do rynku mieszkań w budowie. Deweloperzy potrzebują przepływu gotówki podczas budowy, a nabywcy chcą rozłożyć swoje zobowiązania na czas budowy. W segmencie mieszkań i willi w Phuket płatność w ratach jest standardową strukturą, a nie promocją.
Oto najważniejsze informacje:
Brak oceny kredytowej. Deweloper nie ocenia twojego dochodu, historii kredytowej ani statusu rezydencji.
Cena ustalona w tajskich bahtach. Cena zakupu ustalana jest w momencie podpisania SPA i nie zmienia się w trakcie okresu płatności.
Własność przy zakończeniu. Tytuł przechodzi na Ciebie w Urzędzie Ziemi, gdy ostatnia płatność przy transferze zostanie zrealizowana.
Własność zależy od dokumentacji. Jednostka kondominium rejestruje się jako własność na zasadzie freehold tylko wtedy, gdy każda płatność jest udokumentowana jako waluta obca przesłana z zagranicy. Sekcja FET poniżej wyjaśnia, jak to zrobić.
Jak działają plany płatności dewelopera na Phuket?
Prawie każdy plan podąża za tym samym czterostopniowym schematem:
Depozyt rezerwacyjny. Podpisujesz umowę rezerwacyjną i wpłacasz kaucję, która wycofuje jednostkę z rynku.
Podpisanie SPA i zaliczka. W ustalonym czasie po rezerwacji podpisujesz SPA i wpłacasz pierwszą transzę ceny.
Raty podczas budowy. Płatności odbywają się zgodnie z ustalonym kalendarzem (miesięcznie lub kwartalnie) lub po zakończeniu etapów budowy.
Ostateczna płatność przy przekazaniu. Pozostała kwota jest płacona w Urzędzie Ziemi w dniu transferu. W przypadku kondominium otrzymujesz akt własności kondominium na swoje nazwisko. W przypadku willi na zasadzie leasehold, umowa najmu jest zarejestrowana na tytule ziemi, najlepiej Chanote.
SPA reguluje każdą część tego: kwoty, terminy płatności, warunki spóźnienia, datę zakończenia i środki zaradcze dla każdej ze stron. Przeczytaj harmonogram rat tak dokładnie, jak czytasz cenę.
Którzy deweloperzy na Phuket oferują plany płatności?
Płatność w ratach jest standardem na rynku pierwotnym w Phuket. Różnice dotyczą podziału, liczby rat oraz tego, czy płatności trwają po przekazaniu.
Sansiri to jeden z największych notowanych deweloperów w Tajlandii, z projektami w Phuket skierowanymi zarówno do inwestorów, jak i właścicieli.
Laguna Property rozwija rezydencje w zintegrowanym ośrodku Laguna Phuket w Bang Tao. Nabywcy mają dostęp do ustalonej infrastruktury ośrodka od pierwszego dnia.
The Title koncentruje się na kondominiach w stylu ośrodkowym z programami wynajmu.
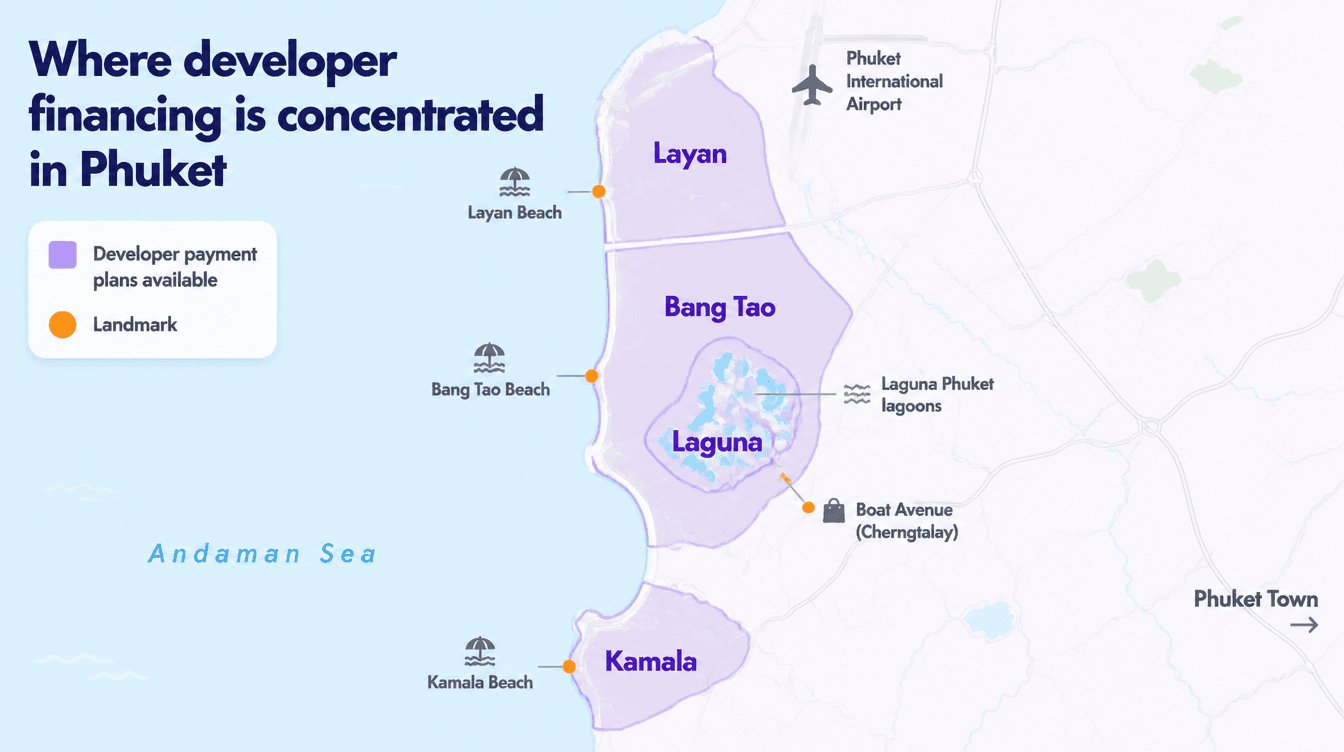
Większość ofert płatności w ratach znajduje się w Bang Tao, Laguna, Layan i Kamala. Te obszary mają najwyższą koncentrację aktywnych projektów w budowie na zachodnim wybrzeżu.
Nabywcy często pytają, czy korzystanie z agencji zmienia cenę lub plan. W przypadku Papaya, nie. Otrzymujesz cenę dewelopera i harmonogram płatności dewelopera, bez dodatkowych marż agencji. To pozwala porównywać plany między Sansiri, Laguna Property i The Title na równych warunkach.
Typy planów płatności za nieruchomości na Phuket
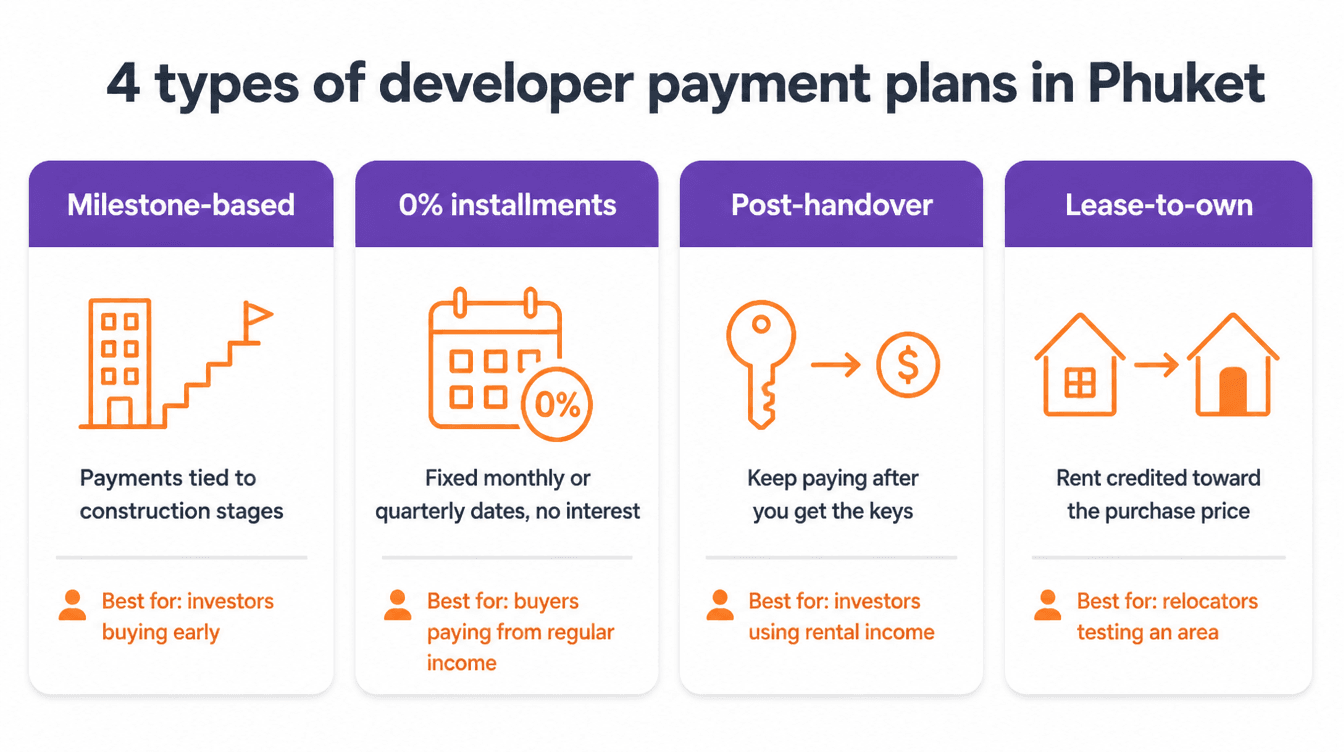
Deweloperzy na Phuket stosują cztery główne struktury. Każda z nich rozkłada cenę w inny sposób i każda odpowiada innemu typowi nabywcy.
Plan płatności w budowie na Phuket: Harmonogramy oparte na kamieniach milowych
To najczęstsza struktura dla kondominium w budowie. Raty są powiązane z płatnościami za kamienie milowe budowy, z każdą płatnością przypadającą w momencie, gdy deweloper zakończy określony etap, taki jak:
fundament
rama konstrukcyjna
dach
prace mechaniczne, elektryczne i hydrauliczne
zakończenie
Zaletą jest zgodność. Twoje pieniądze podążają za widocznym postępem, więc jeśli budowa zwolni, następna płatność za kamień milowy nie jest jeszcze wymagana.
Dokładnie sprawdź wyzwalacz. Niektóre SPA opisują harmonogram "kamieni milowych", ale ustalają stałe daty kalendarzowe. Płatności oparte na kalendarzu są wymagane, niezależnie od tego, czy budynek osiągnął ten etap.
Większość planów kamieni milowych kończy się płatnością balonową przy przekazaniu, która jest pozostałą kwotą do zapłaty w dniu transferu. Często jest to największa pojedyncza płatność w harmonogramie. Zaplanuj, jak sfinansujesz ją od pierwszego dnia, niezależnie od tego, czy z oszczędności, dochodów ze sprzedaży, czy kredytu hipotecznego.
Najlepiej pasuje do: inwestorów kupujących wcześnie w projekcie.
Plany płatności 0%: Czy finansowanie dewelopera jest naprawdę bezodsetkowe?
Tak, w dosłownym tego słowa znaczeniu. Podczas budowy, raty dewelopera nie mają opłat odsetkowych. Deweloper zbiera ustaloną cenę w etapach, a nie pożycza ci pieniędzy, więc w SPA nie ma linii odsetkowej.
To nie oznacza, że każdy plan kosztuje tyle samo. Koszt czasu ujawnia się w innych miejscach:
Rabaty za pełną płatność, z których rezygnujesz. Niektórzy deweloperzy ustalają niższe ceny jednostek dla nabywców, którzy płacą w całości z góry.
Wyższe ceny na wydłużone terminy. Plany, które trwają po przekazaniu, są czasami wyceniane powyżej standardowego harmonogramu.
Kary za spóźnione płatności. Te stosują się tylko, jeśli przegapisz termin płatności.
Test jest prosty: poproś o dwa wyceny, jedną za pełną płatność i jedną z planem płatności. Różnica między nimi to rzeczywisty koszt bezodsetkowych rat.
Papaya przedstawia obie kwoty obok siebie dla każdej jednostki, którą pokazujemy. W wybranych projektach partnerskich nabywcy otrzymują również 0% rat dewelopera w połączeniu z cashbackiem, co dodatkowo obniża efektywną cenę.
Najlepiej pasuje do: nabywców płacących z regularnych dochodów w ustalonych miesięcznych lub kwartalnych terminach.
Plany płatności po przekazaniu na Phuket: Czym są i kto je oferuje
Plan płatności po przekazaniu, zwany także planem płatności po zakończeniu, utrzymuje raty po otrzymaniu kluczy. Zamiast dużej płatności balonowej przy przekazaniu, płacisz część ceny w ustalonym okresie po zakończeniu.
Dla inwestorów ta struktura zmienia obraz przepływu gotówki. Jednostka może zacząć generować dochód z wynajmu, podczas gdy część ceny nadal jest zaległa, więc dochód z wynajmu przyczynia się do pozostałych rat.
Warunki po przekazaniu są oferowane w wybranych projektach, a dostępność zmienia się w miarę sprzedaży jednostek. Zespół Papaya śledzi, które projekty partnerskie obecnie je oferują.
Przed podpisaniem należy potwierdzić dwa punkty:
Termin transferu tytułu. Niektórzy deweloperzy przekazują tytuł przy przekazaniu i zabezpieczają zaległą kwotę poprzez umowę. Inni przekazują tylko po ostatniej racie. SPA określa, które z tych dwóch opcji ma zastosowanie.
Ograniczenia użytkowania. Potwierdź, czy możesz wynająć lub odsprzedać jednostkę przed całkowitym opłaceniem planu.
Najlepiej pasuje do: inwestorów, którzy chcą, aby dochód z wynajmu pokrył część ceny.
Umowy lease-to-own i rent-to-own: Alternatywa dla gotowych jednostek
Umowy lease-to-own (lub rent-to-own) dotyczą gotowych, nadających się do zamieszkania nieruchomości. Wynajmujesz nieruchomość, część czynszu jest zaliczana na poczet ceny zakupu, a ty masz prawo do zakupu w ustalonym okresie.
To odpowiada osobom przeprowadzającym się, które chcą mieszkać w Bang Tao lub Kamala przed podjęciem decyzji. Przed podpisaniem sprawdź cztery warunki:
procent czynszu zaliczanego na cenę
długość okresu opcji
czy cena zakupu jest ustalona przy podpisaniu
co się stanie z zaliczoną kwotą, jeśli zdecydujesz się nie kupować
Jeśli celem jest kondominium na zasadzie freehold, zapytaj swojego prawnika, jak zaliczki czynszowe liczą się w kontekście wymogu przekazania waluty obcej. To ma znaczenie dla dokumentacji FET omówionej poniżej.
Najlepiej pasuje do: osób przeprowadzających się, które testują obszar przed zakupem.
Co płacisz z góry i kiedy
Ile depozytu potrzebujesz, aby kupić kondominium w budowie na Phuket?
Wstępne zobowiązanie składa się z dwóch części:
Depozyt rezerwacyjny: płatny, gdy rezerwujesz jednostkę, aby wycofać ją z rynku.
Zaliczka przy podpisaniu SPA: pierwszy procent ceny, płatny przy podpisaniu umowy.
Obie kwoty wliczają się w cenę zakupu, a nie są dodawane do niej. Dokładne kwoty różnią się w zależności od dewelopera i projektu, więc potwierdź je przed rezerwacją.
Przeczytaj umowę rezerwacyjną przed dokonaniem płatności, ponieważ warunki zwrotu różnią się w zależności od dewelopera. Nasz przewodnik po procesie rezerwacji szczegółowo omawia ten krok.
Ponieważ Papaya działa w cenach bezpośrednich od dewelopera, procent depozytu odnosi się do ceny dewelopera. Nie ma zawyżonej kwoty, więc nie płacisz procentu od marży agencji.
Przykładowy harmonogram płatności: 2-pokojowe kondominium w Bang Tao
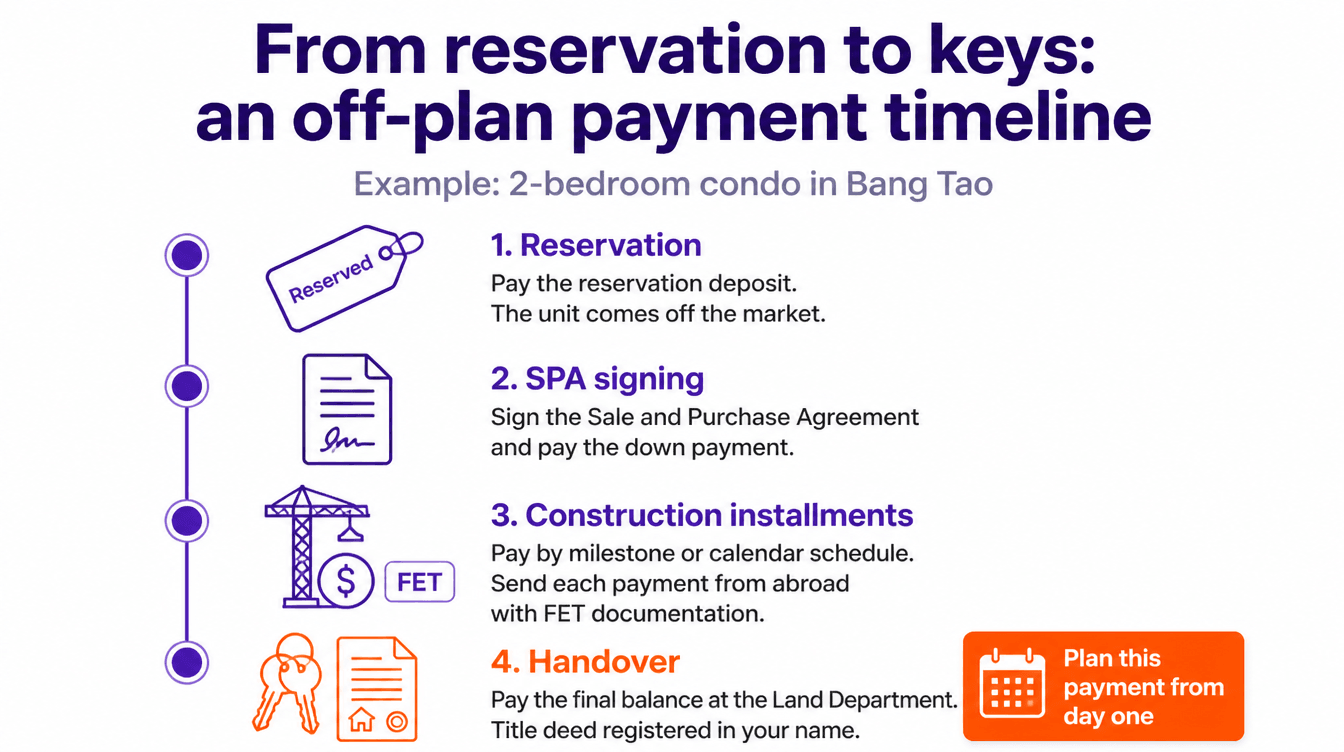
Oto jak wygląda typowy plan dla 2-pokojowego kondominium w Bang Tao od rezerwacji do kluczy:
Rezerwacja. Płacisz depozyt rezerwacyjny, a jednostka natychmiast zostaje wycofana z rynku.
Podpisanie SPA. W ustalonym czasie określonym w umowie rezerwacyjnej podpisujesz SPA i wpłacasz zaliczkę.
Okres budowy. Raty odbywają się zgodnie z harmonogramem kamieni milowych lub kalendarza w SPA. Każda płatność jest przesyłana z zagranicy z dokumentacją FET.
Przekazanie. Ostateczna kwota jest płacona w Urzędzie Ziemi, a akt własności kondominium jest rejestrowany na twoje nazwisko.
Etap, który nabywcy najczęściej niedoszacowują, to ostatni. Ustal źródło finansowania płatności przy przekazaniu na etapie rezerwacji, a nie w ostatnich miesiącach budowy.
Finansowanie dewelopera vs kredyt hipoteczny dla obcokrajowców w Tajlandii
Czy obcokrajowcy mogą uzyskać finansowanie na zakup nieruchomości w Tajlandii?
Tak, ale opcje są ograniczone. Zagraniczni nabywcy mają trzy możliwości:
Finansowanie dewelopera: płatności etapowe na podstawie SPA, bez oceny kredytowej.
Kredyt hipoteczny w tajskim banku: dostępny dla ograniczonej grupy zagranicznych pożyczkobiorców.
Kredyt w twoim kraju: na przykład refinansowanie lub uwolnienie kapitału z nieruchomości w Wielkiej Brytanii, Australii, Singapurze, Niemczech lub ZEA, a następnie przesłanie funduszy do Tajlandii.
Kryteria udzielania kredytów przez tajskie banki dla obcokrajowców są surowe. Banki zazwyczaj wymagają tajskiego pozwolenia na pracę, dochodu z tajskich źródeł lub długoterminowej rezydencji. Osoby niebędące rezydentami mają bardzo ograniczony dostęp.
Kredyty z kraju pochodzenia są często najpraktyczniejszą drogą do płatności przy przekazaniu. Dodatkowo, pieniądze przesyłane z zagranicy w walucie obcej również spełniają wymóg przekazania kondominium.
Wsparcie Papaya w zakresie kredytów hipotecznych dla obcokrajowców zaczyna się przed rezerwacją. Sprawdzamy, którzy pożyczkodawcy akceptują twój profil narodowości, rezydencji i dochodów, aby płatność przy przekazaniu była sfinansowana na długo przed jej terminem.
Czy obcokrajowcy mogą uzyskać kredyt hipoteczny na willę na Phuket?
To trudniejsze niż w przypadku kondominium. Obcokrajowcy nie mogą posiadać ziemi w Tajlandii, więc willa jest zazwyczaj kupowana jako willa na zasadzie leasehold: ziemia jest wynajmowana na zarejestrowany okres, a struktura jest własnością lub wynajmowana w zależności od projektu.
Banki udzielają kredytów pod zabezpieczenie, które mogą egzekwować, a struktury leasehold znacznie zawężają tę pulę. Większość nabywców willi łączy plan płatności dewelopera podczas budowy z gotówką lub finansowaniem z kraju pochodzenia na pozostałą część.
Nie korzystaj z tajskiej firmy nominacyjnej do posiadania ziemi ani kwalifikowania się do kredytowania. Struktury nominacyjne, w których tajscy akcjonariusze trzymają udziały w imieniu obcokrajowca, są nielegalne zgodnie z prawem tajskim i narażają całą inwestycję na ryzyko.
Finansowanie dewelopera vs kredyt hipoteczny: Które jest lepsze dla inwestorów, nabywców końcowych i osób przeprowadzających się?
Trzy drogi różnią się czterema punktami:
Uprawnienia. Finansowanie dewelopera jest dostępne dla każdego nabywcy. Kredyt hipoteczny w tajskim banku jest ograniczony do określonych profili zagranicznych. Kredyt w kraju pochodzenia zależy od twojego własnego pożyczkodawcy.
Sprawdzanie kredytów. Finansowanie dewelopera nie wymaga tego. Obie drogi bankowe wymagają pełnej oceny.
Odsetki podczas budowy. Raty dewelopera nie mają odsetek. Kredyty bankowe naliczają odsetki od momentu wypłaty środków.
Dopasowanie do zakupu w budowie. Finansowanie dewelopera jest zaprojektowane dla zakupów w budowie. Kredyt hipoteczny w tajskim banku zazwyczaj stosuje się tylko po zakończeniu. Kredyt w kraju pochodzenia może sfinansować każdy etap.
Właściwy wybór zależy od tego, dlaczego kupujesz:
Inwestorzy korzystają z finansowania dewelopera podczas budowy, aby utrzymać kapitał wolny. Wczesne zakupy w projekcie zapewniają najlepszy wybór jednostek w początkowej liście cenowej dewelopera.
Nabywcy końcowi łączą obie drogi: plan dewelopera pokrywa raty budowlane, a kredyt hipoteczny lub kredyt z kraju pochodzenia pokrywa płatność przy przekazaniu.
Osoby przeprowadzające się z tajskim pozwoleniem na pracę zyskują dostęp do kredytów hipotecznych w tajskich bankach. Lease-to-own pozwala im mieszkać w danym obszarze przed zakupem.
Płatności rat z zagranicy: Formularz FET i waluta
Czy płatności rat za tajskie kondominium potrzebują formularza FET?
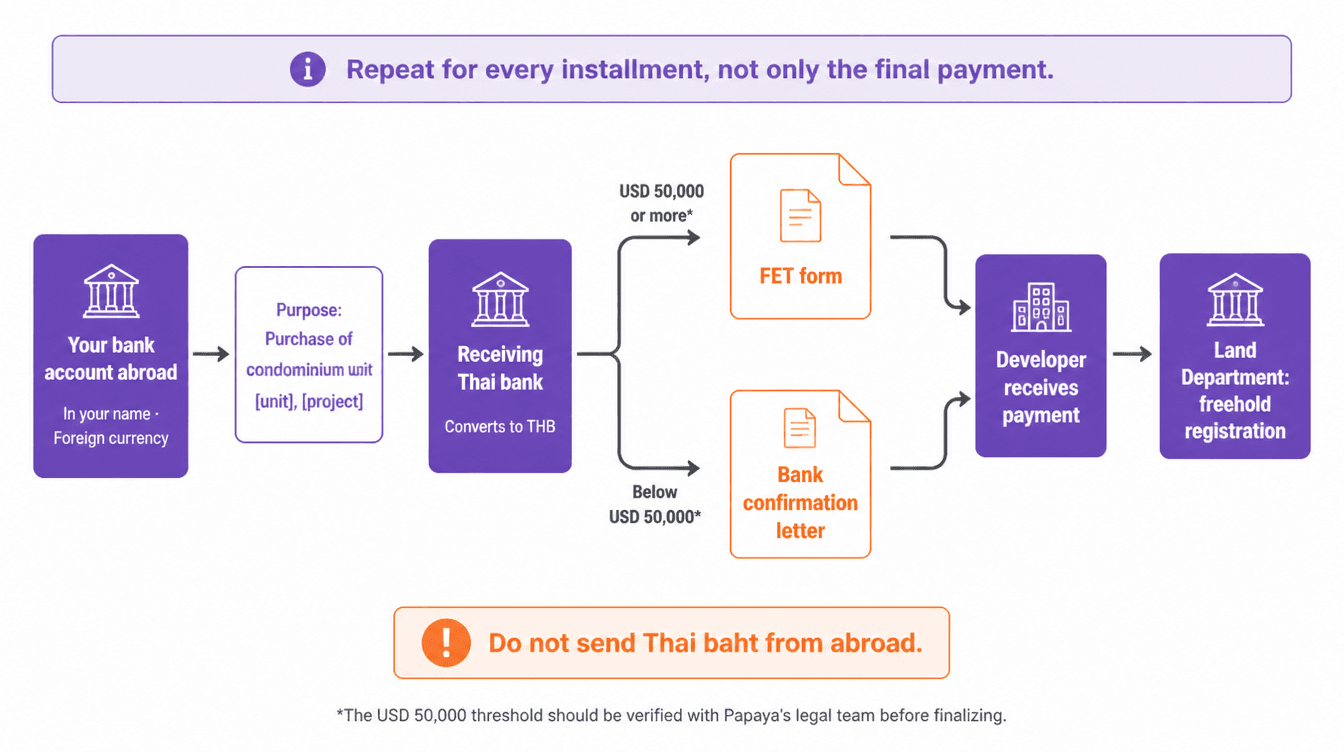
Tak. Każda rata ma znaczenie, nie tylko ostatnia. Aby zarejestrować kondominium na zasadzie freehold w ramach kwoty dla obcokrajowców, Urząd Ziemi wymaga dowodu, że pieniądze na zakup wpłynęły do Tajlandii z zagranicy w walucie obcej.
Dowód zależy od wielkości każdej transakcji:
50 000 USD lub więcej (lub równowartość w innej walucie): tajski bank przyjmujący wydaje formularz Transakcji Walutowej (FET).
Poniżej 50 000 USD: bank przyjmujący wydaje pismo potwierdzające wpływ waluty obcej.
Dla każdej raty stosuj te same zasady:
Prześlij pieniądze z konta na swoje nazwisko.
Przelej w walucie obcej, a nie w tajskich bahtach.
Wyraźnie określ cel, na przykład: "Zakup jednostki kondominium [numer jednostki], [nazwa projektu]".
Przechowuj każdy dokument podczas dokonywania płatności. Brakujący dokument na etapie transferu jest trudny do odtworzenia i może zablokować rejestrację freehold.
Nabywcy willi na zasadzie leasehold nie potrzebują dokumentacji FET do zarejestrowania umowy najmu. Udokumentowane wpływy nadal ułatwiają późniejsze przesyłanie dochodów ze sprzedaży z powrotem za granicę.
Wsparcie Papaya w zakresie transferu funduszy obejmuje ten krok dla każdej raty. Potwierdzamy dokładne instrukcje transferu z bankiem dewelopera i sprawdzamy, czy każdy formularz FET lub pismo bankowe jest poprawnie wydane. Nasz przewodnik po formularzu FET wyjaśnia cały proces.
Zarządzanie ryzykiem walutowym w ramach wieloletniego harmonogramu płatności
Twoja cena jest ustalona w tajskich bahtach, ale twój dochód jest w funtach, dolarach australijskich, dolarach singapurskich, euro, dirhamach lub rubelach. W ciągu kilkuletniego okresu budowy kurs wymiany będzie się zmieniał, a każda rata kosztuje inną kwotę w twojej walucie krajowej.
Cztery nawyki pomagają kontrolować tę ekspozycję:
Buduj bufor. Budżetuj każdą ratę z marginesem na niekorzystne ruchy walutowe.
Śledź harmonogram. Znajomość każdego terminu z wyprzedzeniem pozwala na transfer w dogodnym dla ciebie kursie w ramach okna płatności, a nie w ostatnim dniu.
Przygotuj dużą płatność z wyprzedzeniem. Płatność balonowa przy przekazaniu niesie największe ryzyko, więc zacznij planować jej przewalutowanie z wyprzedzeniem.
Prześlij walutę obcą. Pozwól tajskiemu bankowi na jej przewalutowanie. Bahty przesyłane z zagranicy stwarzają problemy z dokumentacją przy rejestracji kondominium.
Ryzyka i jak się chronić
Co się stanie, jeśli przegapisz ratę na nieruchomości w budowie w Tajlandii?
SPA definiuje konsekwencje, które eskalują. Standardowa sekwencja to:
Odsetki za spóźnione płatności naliczane są od daty wymagalności.
Deweloper wysyła pisemne powiadomienie z okresem naprawczym.
Jeśli płatność nadal jest zaległa po upływie okresu naprawczego, deweloper ma prawo do rozwiązania SPA i zatrzymania części lub całości już wpłaconych kwot, zgodnie z zapisami umowy.
Zapobieganie jest proste. Znajomość okresu naprawczego przed podpisaniem, utrzymanie bufora finansowego oraz kontakt z deweloperem przed terminem płatności, jeśli twoje okoliczności się zmienią. Deweloperzy znacznie chętniej przestawiają płatności przed niewykonaniem niż po nim.
Klauzule SPA do sprawdzenia przed podpisaniem planu płatności
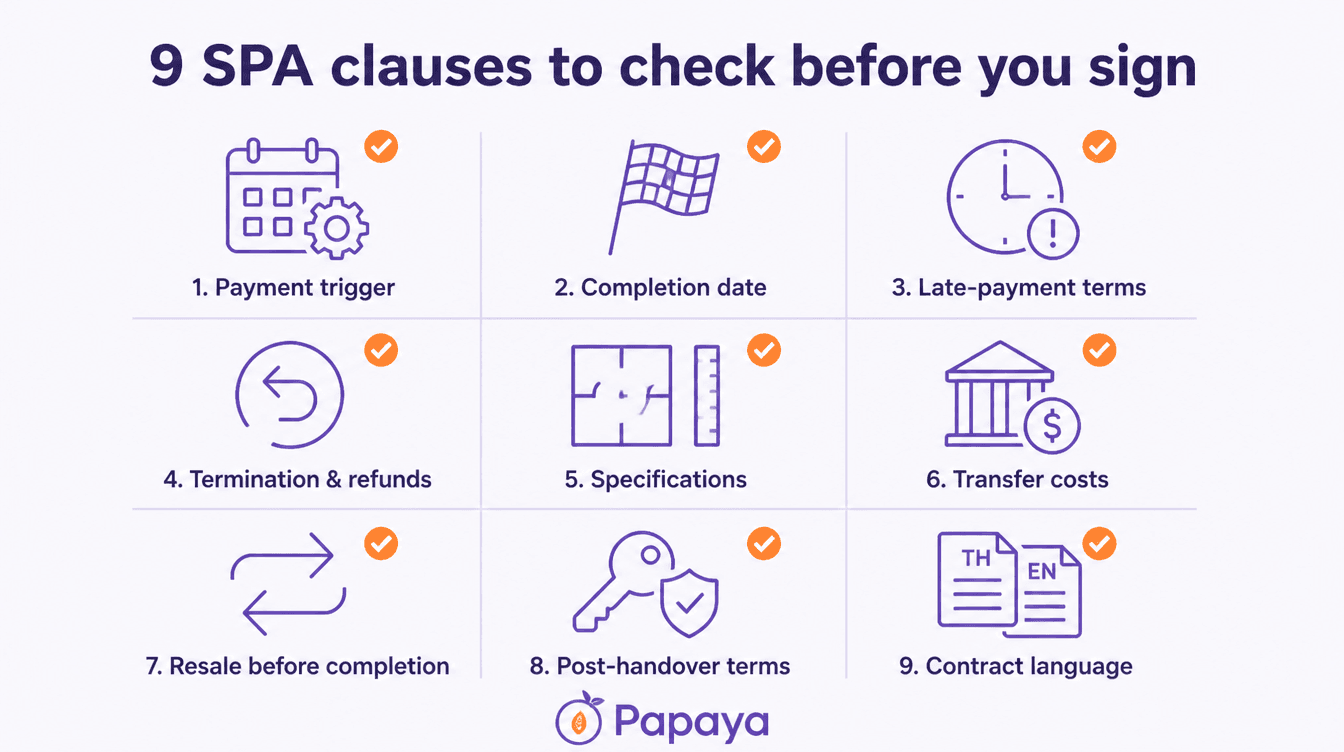
Przejrzyj te klauzule przed dokonaniem jakiejkolwiek płatności poza depozytem rezerwacyjnym:
Wyzwalacz płatności: stałe daty kalendarzowe lub zweryfikowane kamienie milowe budowy
Data zakończenia: oraz kara, jaką deweloper płaci za opóźnioną dostawę
Warunki spóźnionych płatności: stawka odsetkowa i okres naprawczy
Rozwiązanie i zwroty: dla obu stron, nie tylko dla nabywcy
Specyfikacje: wykończenia i dopuszczalna tolerancja na powierzchnię jednostki
Koszty transferu: jak opłaty i podatki w Urzędzie Ziemi są dzielone
Odprzedaż przed zakończeniem: czy możesz przenieść umowę, oraz opłata
Plany po przekazaniu: kiedy tytuł przechodzi i jakie zabezpieczenie posiada deweloper
Język: która wersja umowy ma pierwszeństwo, jeśli istnieje w języku tajskim i angielskim
Papaya zapewnia wsparcie prawne i due diligence przy każdym zakupie. Obejmuje to przegląd SPA przez prawnika oraz kontrole samego projektu:
tytuł ziemi (Chanote potwierdza zbadana, zarejestrowana ziemia)
pozwolenie na budowę
zatwierdzenie EIA, gdzie projekt tego wymaga
dostępność w ramach 49% kwoty dla obcokrajowców dla jednostek kondominium
Nasze przewodniki po SPA i due diligence szczegółowo omawiają każdy z tych kroków.
Powiązanie płatności z potwierdzonym postępem budowy
Harmonogram kamieni milowych chroni cię tylko wtedy, gdy ktoś potwierdzi, że każdy kamień milowy został faktycznie osiągnięty. Z Londynu, Sydney czy Dubaju nabywcy nie mają możliwości sprawdzenia.
Kontrola jakości budowy Papaya w budowie zamyka tę lukę. Nasz zespół monitoruje postęp na miejscu i informuje cię przed każdą płatnością za kamień milowy. Zgłaszamy wady, gdy są jeszcze tanie do naprawy, i przeprowadzamy pełną inspekcję z listą usterek przed przekazaniem. Płacisz za pracę, która została zweryfikowana, a nie za pracę, która została zgłoszona.
FAQ
Czy mogę kupić kondominium w Phuket w ratach, nie mieszkając w Tajlandii?
Tak. Plany płatności dewelopera nie wymagają rezydencji, pozwolenia na pracę ani tajskiego konta bankowego.
Płacisz każdą ratę z zagranicy z dokumentacją FET. Podpisanie SPA i wiele innych kroków w procesie odbywa się zdalnie, a transfer w Urzędzie Ziemi można zrealizować przez pełnomocnika.
Czy mogę przedwcześnie spłacić plan płatności?
Większość SPA pozwala na wcześniejsze uregulowanie. Sprawdź klauzulę przed podpisaniem i zapytaj, czy wcześniejsza spłata przynosi rabat.
Czy cena jest taka sama w przypadku planu płatności, jak przy pełnej płatności gotówką?
Nie zawsze. Niektórzy deweloperzy oferują niższą cenę za pełną płatność z góry, więc zawsze pytaj o obie wyceny i porównuj je. Poprzez Papaya, obie kwoty są cenami dewelopera, bez marży agencji.
Podsumowanie
Finansowanie dewelopera na Phuket to najłatwiejszy sposób dla zagranicznych nabywców na zakup na rynku pierwotnym. Nie wymaga zatwierdzenia bankowego i nie nalicza odsetek podczas budowy, a płatności są rozłożone na czas budowy. Odpowiedni plan zależy od twojego przepływu gotówki:
oparty na kamieniach milowych dla inwestorów kupujących wcześnie
po przekazaniu dla nabywców, którzy chcą, aby dochód z wynajmu pokrył część ceny
plan dewelopera w połączeniu z kredytem hipotecznym dla nabywców końcowych finansujących płatność przy przekazaniu
Trzy zasady obowiązują niezależnie od wybranego planu. Przeczytaj SPA przed podjęciem decyzji. Udokumentuj każdą ratę dla wymogu FET. Sfinansuj płatność przy przekazaniu na długo przed jej terminem.
Jeśli porównujesz plany płatności w Bang Tao, Laguna, Layan lub Kamala, zespół Papaya może przedstawić aktualne warunki projektów Sansiri, Laguna Property i The Title obok siebie. Pokazujemy cenę dewelopera, cenę planu płatności oraz wszelkie cashbacki dla każdej jednostki. Skontaktuj się z nami na Telegramie lub WhatsApp, lub wyślij e-mail, aby uzyskać bezpłatną konsultację z menedżerem Papaya.