
Finanziamenti per sviluppatori a Phuket: Piani di pagamento al 0% spiegati
Finanziamenti da Sviluppatori a Phuket: Piani di Pagamento, Rate al 0% e Opzioni di Mutuo per Acquirenti Stranieri
La maggior parte degli acquirenti stranieri nel mercato primario di Phuket non richiede mai un prestito bancario. Utilizzano invece il finanziamento da sviluppatori a Phuket: un piano di pagamento a rate concordato direttamente con lo sviluppatore, redatto nel Contratto di Vendita e Acquisto (SPA) e pagato in rate mentre il progetto è in costruzione. Non ci sono controlli di credito, nessuna banca tailandese e nessuna documentazione sul reddito.
Per un investitore, questo significa che il capitale viene versato gradualmente invece che in un'unica soluzione. Per un acquirente finale o un trasferito, significa bloccare il prezzo di oggi per un'unità mentre vende una casa altrove o pianifica un trasferimento.
I piani di pagamento variano notevolmente tra gli sviluppatori e i progetti. Alcuni rimangono senza interessi dalla prenotazione alla consegna. Alcuni estendono i pagamenti oltre il completamento. Altri concentrano la maggior parte del prezzo in un unico grande pagamento il giorno della consegna.
Questa guida copre:
come funziona il finanziamento da sviluppatori e quali sviluppatori lo offrono
i principali tipi di piano, comprese le opzioni al 0% e post-consegna
cosa paghi in anticipo e come si sviluppa un programma tipico
il finanziamento da sviluppatori confrontato con un mutuo per stranieri in Thailandia
pagare rate dall'estero, inclusi il modulo FET e l'esposizione valutaria
i rischi e le clausole della SPA che ti proteggono
Come Funziona il Finanziamento da Sviluppatori a Phuket
Il finanziamento da sviluppatori è un accordo di pagamento differito tra l'acquirente e lo sviluppatore. Invece di pagare il prezzo totale al momento del trasferimento, paghi in fasi stabilite nella SPA. L'accordo è gestito dallo sviluppatore, non da una banca.
Il modello si adatta al mercato off-plan. Gli sviluppatori hanno bisogno di flusso di cassa durante la costruzione e gli acquirenti vogliono distribuire il loro impegno durante la costruzione. Nel segmento dei condomini e delle ville off-plan di Phuket, il pagamento a rate è la struttura standard, non una promozione.
Ecco gli elementi essenziali:
Nessun underwriting bancario. Lo sviluppatore non valuta il tuo reddito, la tua storia creditizia o il tuo stato di residenza.
Prezzo fisso in baht tailandesi. Il prezzo di acquisto è fissato al momento della firma della SPA e non cambia durante il periodo di pagamento.
Proprietà al completamento. Il titolo viene trasferito al Dipartimento delle Terre una volta che il pagamento finale dovuto al trasferimento è stato effettuato.
Freehold dipende dalla documentazione. Un'unità condominiale si registra come freehold sotto la quota di proprietà straniera del 49% solo se ogni pagamento è documentato come valuta estera inviata dall'estero. La sezione FET qui sotto spiega come.
Come Funzionano i Piani di Pagamento da Sviluppatori a Phuket?
Quasi ogni piano segue la stessa sequenza in quattro fasi:
Deposito di prenotazione. Firmi un accordo di prenotazione e paghi un deposito che ritira l'unità dal mercato.
Firma della SPA e acconto. Entro un periodo fisso dopo la prenotazione, firmi la SPA e paghi la prima tranche del prezzo.
Rate durante la costruzione. I pagamenti seguono un calendario fisso (mensile o trimestrale) o il completamento delle fasi di costruzione.
Pagamento finale alla consegna. Paghi il saldo rimanente al Dipartimento delle Terre il giorno del trasferimento. Per un condominio, ricevi il titolo di proprietà condominiale a tuo nome. Per una villa in leasehold, il contratto di locazione è registrato contro il titolo di terra, idealmente un Chanote.
La SPA regola ogni parte di questo: importi, scadenze, termini di pagamento in ritardo, data di completamento e rimedi per ciascuna parte. Leggi il programma di rate con la stessa attenzione con cui leggi il prezzo.
Quali Sviluppatori di Phuket Offrono Piani di Pagamento?
Il pagamento a rate è standard nel mercato primario di Phuket. Ciò che differisce è la suddivisione, il numero di rate e se i pagamenti continuano dopo la consegna.
Sansiri è uno dei più grandi sviluppatori quotati in Thailandia, con progetti a Phuket rivolti sia a investitori che a occupanti.
Laguna Property sviluppa residenze all'interno dell'area del resort integrato Laguna Phuket a Bang Tao. Gli acquirenti lì hanno accesso a infrastrutture di resort consolidate fin dal primo giorno.
The Title si concentra su condomini in stile resort con programmi di affitto.
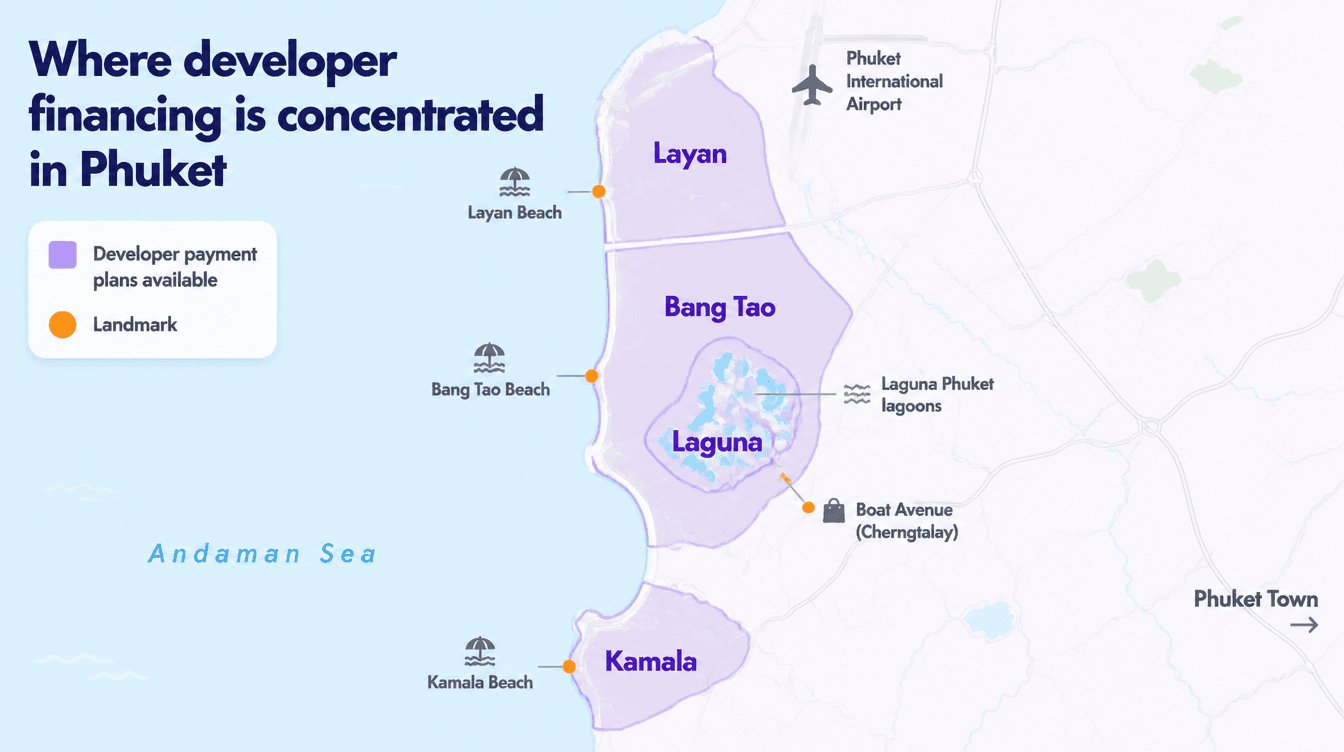
La maggior parte delle unità con piani di pagamento si trova a Bang Tao, Laguna, Layan e Kamala. Queste aree hanno la più alta concentrazione di progetti off-plan attivi sulla costa occidentale.
Gli acquirenti spesso chiedono se passare attraverso un'agenzia cambi il prezzo o il piano. Con Papaya, non cambia. Ricevi il prezzo direttamente dallo sviluppatore e il piano di pagamento dello sviluppatore, senza alcun sovrapprezzo dell'agenzia. Questo ti consente di confrontare i piani tra Sansiri, Laguna Property e The Title su basi paritarie.
Tipi di Piani di Pagamento per Proprietà a Phuket
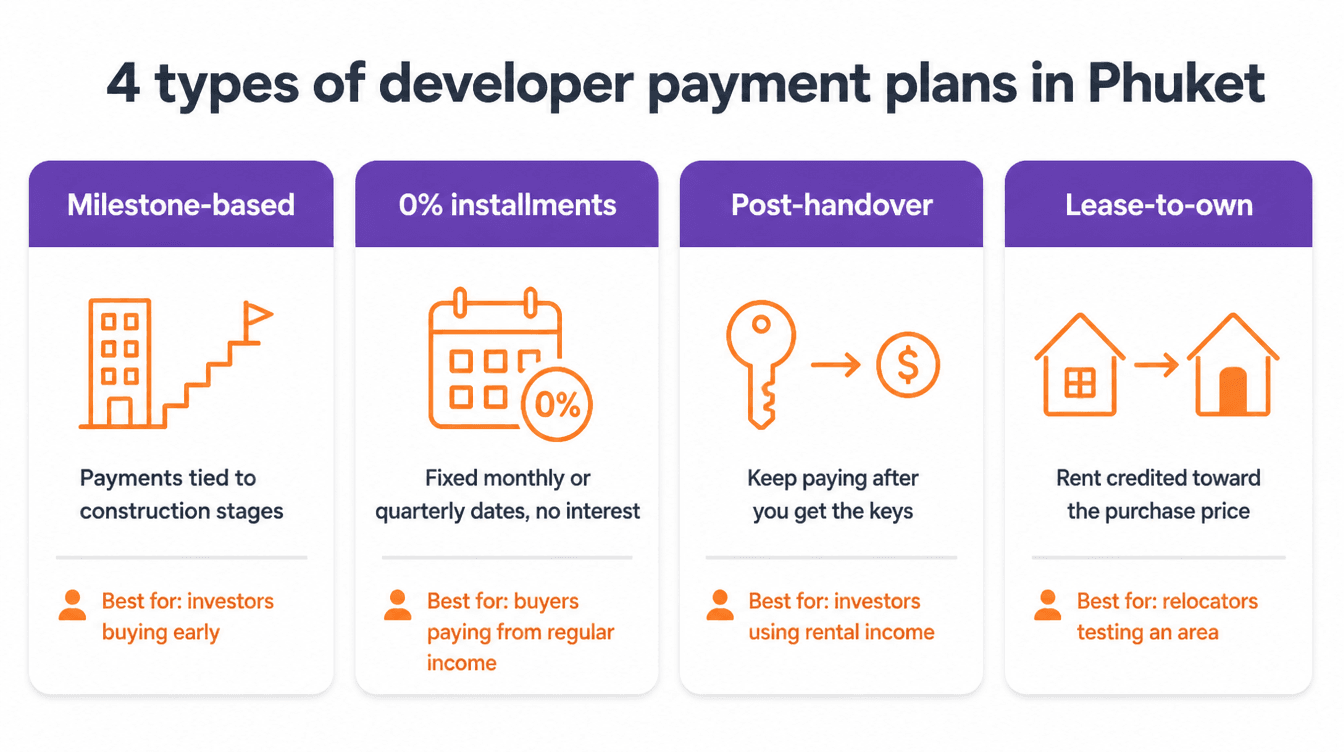
Gli sviluppatori di Phuket utilizzano quattro strutture principali. Ognuna distribuisce il prezzo in modo diverso e si adatta a un diverso tipo di acquirente.
Piano di Pagamento Off-Plan a Phuket: Programmi Basati su Milestone
Questa è la struttura più comune per un condominio off-plan. Le rate sono legate ai pagamenti delle milestone di costruzione, con ciascuna che scade quando lo sviluppatore completa una fase definita, come:
fondazione
struttura portante
tetto
lavori meccanici, elettrici e idraulici
completamento
Il vantaggio è l'allineamento. I tuoi soldi seguono i progressi visibili, quindi se la costruzione rallenta, il pagamento della prossima milestone non è ancora dovuto.
Controlla attentamente il trigger. Alcune SPA descrivono un programma "milestone" ma fissano date di calendario fisse. I pagamenti basati su calendario scadono indipendentemente dal fatto che l'edificio abbia raggiunto quella fase.
La maggior parte dei piani milestone termina con un pagamento finale alla consegna, che è il saldo rimanente dovuto il giorno del trasferimento. Spesso è il pagamento singolo più grande nel programma. Pianifica come lo finanzierai fin dal primo giorno, sia da risparmi, proventi di vendita o un mutuo.
Ideale per: investitori che acquistano presto in un progetto.
Piani di Rate al 0%: Il Finanziamento da Sviluppatori è Davvero Senza Interessi?
Sì, nel senso letterale. Durante la costruzione, le rate da sviluppatori non comportano alcun addebito di interesse. Lo sviluppatore sta raccogliendo il prezzo concordato a rate, non ti sta prestando denaro, quindi non c'è voce di interesse nella SPA.
Ciò non significa che ogni piano costi allo stesso modo. Il costo del tempo si manifesta in altri modi:
Uno sconto per pagamento completo che perdi. Alcuni sviluppatori prezzano le unità più basse per gli acquirenti che pagano in anticipo.
Prezzi più alti per termini estesi. I piani che si estendono oltre la consegna sono talvolta prezzati sopra il programma standard.
Penali per pagamento in ritardo. Queste si applicano solo se perdi una scadenza.
Il test è semplice: chiedi due preventivi, uno per pagamento completo e uno con il piano di pagamento. La differenza tra di essi è il reale costo delle rate senza interessi.
Papaya presenta entrambi i numeri affiancati per ogni unità che mostriamo. Su progetti selezionati dei partner, gli acquirenti ottengono anche rate da sviluppatori al 0% combinate con cashback, il che riduce ulteriormente il prezzo effettivo.
Ideale per: acquirenti che pagano da reddito regolare in date mensili o trimestrali fisse.
Piani di Pagamento Post-Consegna a Phuket: Cosa Sono e Chi Li Offre
Un piano di pagamento post-consegna, noto anche come piano di pagamento post-completamento, mantiene le rate attive dopo aver ricevuto le chiavi. Invece di un grande pagamento finale alla consegna, paghi parte del prezzo in un periodo stabilito dopo il completamento.
Per gli investitori, questa struttura cambia il quadro del flusso di cassa. L'unità può iniziare a generare reddito da affitto mentre parte del prezzo è ancora in sospeso, quindi il reddito da affitto contribuisce alle rate rimanenti.
I termini post-consegna sono offerti su progetti selezionati piuttosto che su tutto il mercato, e la disponibilità cambia man mano che le unità vengono vendute. Il team di Papaya tiene traccia di quali progetti partner li offrono attualmente.
Due punti devono essere confermati prima di firmare:
Tempistiche del trasferimento del titolo. Alcuni sviluppatori trasferiscono il titolo alla consegna e garantiscono il saldo in sospeso attraverso il contratto. Altri trasferiscono solo dopo l'ultima rata. La SPA indica quale si applica.
Restrizioni d'uso. Conferma se puoi affittare o rivendere l'unità prima che il piano sia completamente pagato.
Ideale per: investitori che vogliono che il reddito da affitto copra parte del prezzo.
Lease-to-Own e Rent-to-Own: Un'alternativa per Unità Completate
Gli accordi lease-to-own (o rent-to-own) si applicano a stock completati, pronti per essere abitati. Affitti la proprietà, parte dell'affitto viene accreditata sul prezzo di acquisto e hai il diritto di acquistare entro un periodo concordato.
Questo si adatta ai trasferiti che vogliono vivere a Bang Tao o Kamala prima di impegnarsi. Prima di firmare, controlla quattro termini:
la quota di affitto accreditata sul prezzo
la durata del periodo di opzione
se il prezzo di acquisto è fissato alla firma
cosa succede all'importo accreditato se decidi di non acquistare
Se l'obiettivo è un condominio freehold, chiedi al tuo avvocato come i crediti d'affitto contano ai fini del requisito di rimessa in valuta estera. Questo è importante per la documentazione FET trattata di seguito.
Ideale per: trasferiti che testano un'area prima di acquistare.
Cosa Paghi in Anticipo e Quando
Quanto Deposito Serve per Comprare un Condominio Off-Plan a Phuket?
Il commitment iniziale si compone di due parti:
Deposito di prenotazione: pagato quando prenoti l'unità, per ritirarla dal mercato.
Acconto alla firma della SPA: la prima percentuale del prezzo, pagata quando firmi il contratto.
Entrambi contano sul prezzo di acquisto, non oltre di esso. Gli importi esatti variano a seconda dello sviluppatore e del progetto, quindi confermali prima di prenotare.
Leggi l'accordo di prenotazione prima di pagare, perché i termini di rimborso variano a seconda dello sviluppatore. La nostra guida al processo di prenotazione copre questo passaggio in dettaglio.
Poiché Papaya lavora a prezzi diretti degli sviluppatori, la percentuale del deposito si applica al prezzo dello sviluppatore stesso. Non ci sono cifre gonfiate, quindi non stai pagando una percentuale su un sovrapprezzo dell'agenzia.
Esempio di Programma di Pagamento: Un Condominio con 2 Camere da Letto a Bang Tao
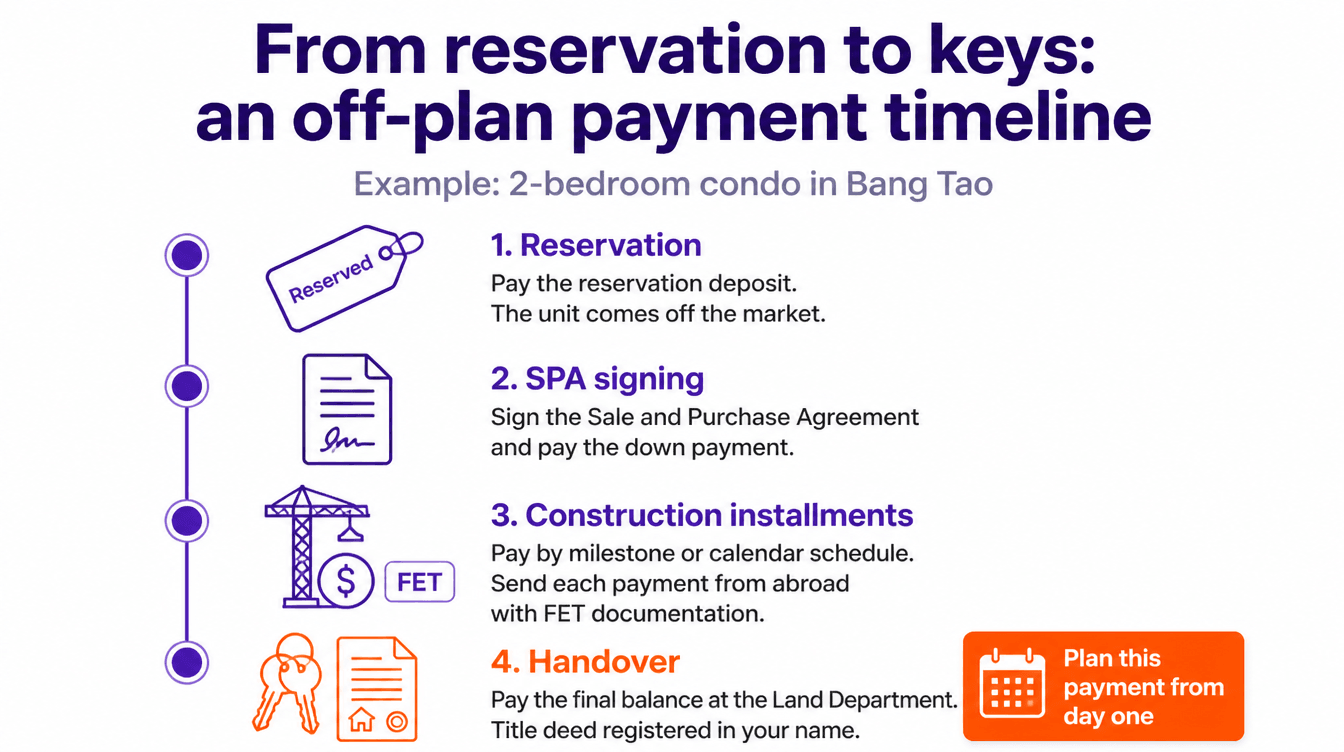
Ecco come si sviluppa un piano tipico off-plan per un condominio con 2 camere da letto a Bang Tao dalla prenotazione alle chiavi:
Prenotazione. Paghi il deposito di prenotazione e l'unità viene ritirata immediatamente dal mercato.
Firma della SPA. Entro il periodo stabilito nell'accordo di prenotazione, firmi la SPA e paghi l'acconto.
Periodo di costruzione. Le rate seguono il programma milestone o di calendario nella SPA. Ogni pagamento viene inviato dall'estero con la documentazione FET.
Consegna. Il saldo finale viene pagato al Dipartimento delle Terre e il titolo di proprietà condominiale viene registrato a tuo nome.
La fase che gli acquirenti sottovalutano più spesso è l'ultima. Fissa la tua fonte di finanziamento per il pagamento alla consegna già nella fase di prenotazione, non negli ultimi mesi di costruzione.
Finanziamento da Sviluppatori vs Mutuo per Stranieri in Thailandia
Possono gli Stranieri Ottenere Finanziamenti per Comprare Proprietà in Thailandia?
Sì, ma le opzioni sono limitate. Gli acquirenti stranieri hanno tre strade:
Finanziamento da sviluppatori: pagamenti a rate sotto la SPA, senza valutazione di prestito.
Mutuo di una banca tailandese: disponibile per un gruppo limitato di mutuatari stranieri.
Un prestito nel tuo paese d'origine: ad esempio, rifinanziamento o rilascio di capitale da proprietà nel Regno Unito, Australia, Singapore, Germania o UAE, quindi invio dei fondi in Thailandia.
I criteri di prestito delle banche tailandesi per gli stranieri sono rigorosi. Le banche cercano tipicamente un permesso di lavoro tailandese, reddito di origine tailandese o residenza a lungo termine. I non residenti hanno accesso molto limitato.
I prestiti nel paese d'origine sono spesso la strada più pratica per il pagamento alla consegna. Come bonus, il denaro inviato dall'estero in valuta estera soddisfa anche il requisito di rimessa per i condomini.
Il supporto di Papaya per i mutui per stranieri inizia prima della prenotazione. Verifichiamo quali istituti di credito accettano il tuo profilo di nazionalità, residenza e reddito, in modo che il pagamento alla consegna sia finanziato molto prima della scadenza.
Puoi Ottenere un Mutuo su una Villa a Phuket come Straniero?
È più difficile rispetto a un condominio. Gli stranieri non possono possedere terreni in Thailandia, quindi una villa viene tipicamente acquistata come villa in leasehold: il terreno è affittato per un periodo registrato e la struttura è di proprietà o in affitto a seconda del progetto.
Le banche prestano contro garanzie che possono far valere, e le strutture in leasehold restringono notevolmente quel pool. La maggior parte degli acquirenti di ville combina un piano di pagamento da sviluppatore durante la costruzione con contante o finanziamento del paese d'origine per il saldo.
Non utilizzare una società di nomina tailandese per detenere terreni o qualificarti per il prestito. Le strutture di nomina, in cui gli azionisti tailandesi detengono azioni per conto di uno straniero, sono illegali secondo la legge tailandese e mettono a rischio l'intero investimento.
Finanziamento da Sviluppatori vs Mutuo: Qual è Meglio per Investitori, Acquirenti Finali e Trasferiti?
Le tre strade differiscono su quattro punti:
Idoneità. Il finanziamento da sviluppatori è aperto a qualsiasi acquirente. Un mutuo di una banca tailandese è limitato a determinati profili stranieri. Un prestito nel paese d'origine dipende dal tuo prestatore.
Controllo del credito. Il finanziamento da sviluppatori non prevede alcun controllo. Entrambi i percorsi bancari richiedono una valutazione completa.
Interesse durante la costruzione. Le rate da sviluppatori non comportano interessi. I prestiti bancari addebitano interessi dal momento in cui i fondi vengono prelevati.
Idoneità per acquisti off-plan. Il finanziamento da sviluppatori è progettato per acquisti off-plan. Un mutuo di una banca tailandese si applica tipicamente solo al completamento. Un prestito nel paese d'origine può finanziare qualsiasi fase.
La scelta giusta dipende dal motivo per cui stai acquistando:
Investitori utilizzano il finanziamento da sviluppatori durante la costruzione per mantenere il capitale libero. Acquistare presto in un progetto consente di avere la migliore scelta di unità sulla lista dei prezzi di partenza dello sviluppatore.
Acquirenti finali combinano entrambi i percorsi: il piano dello sviluppatore copre le rate di costruzione e un mutuo o un prestito del paese d'origine copre il pagamento alla consegna.
Trasferiti con un permesso di lavoro tailandese accedono ai mutui delle banche tailandesi. Il lease-to-own consente loro di vivere in un'area prima di acquistare.
Pagare Rate dall'Estero: Modulo FET e Valuta
Le Rate per un Condominio Tailandese Necessitano di un Modulo FET?
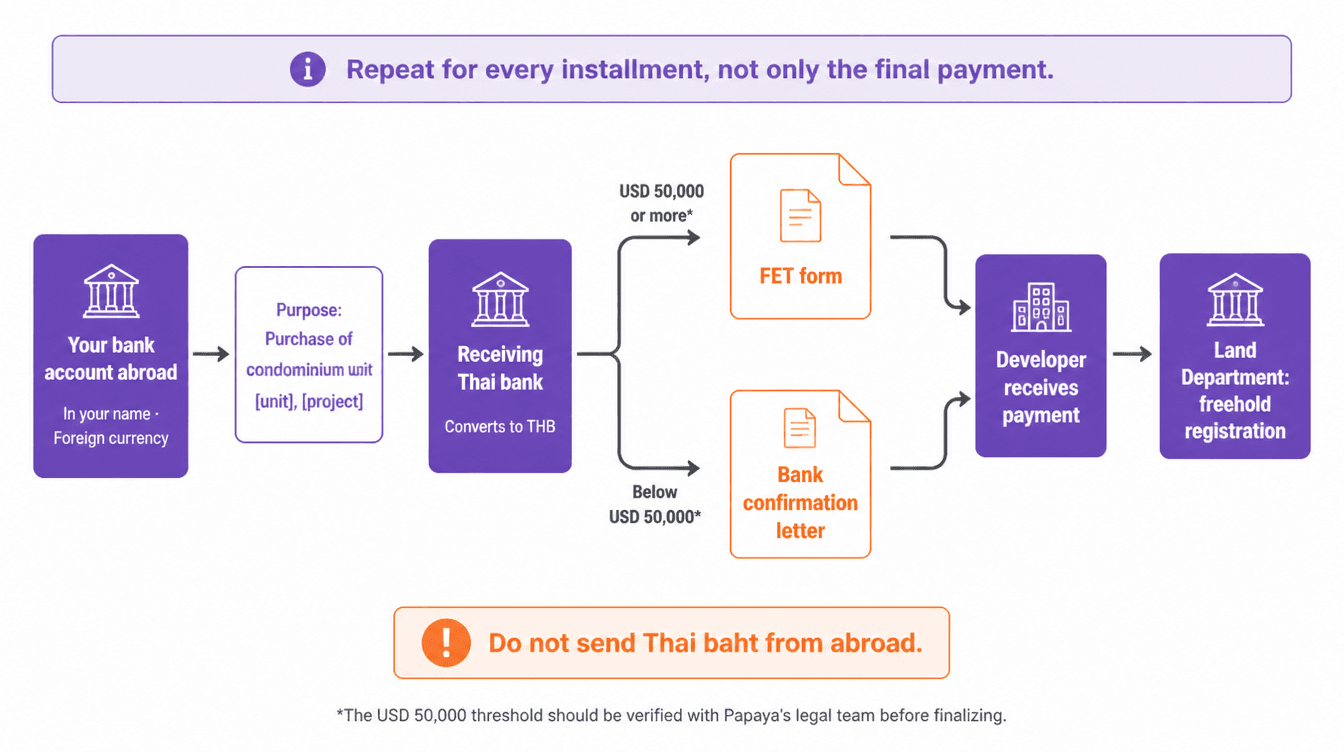
Sì. Ogni rata conta, non solo l'ultima. Per registrare un condominio freehold sotto la quota straniera, il Dipartimento delle Terre richiede prova che il denaro per l'acquisto sia entrato in Thailandia dall'estero in valuta estera.
La prova dipende dall'importo di ciascun trasferimento:
50.000 USD o più (o equivalente in un'altra valuta): la banca tailandese ricevente emette un modulo di Transazione di Cambio Estero (FET).
Inferiore a 50.000 USD: la banca ricevente emette una lettera che conferma l'afflusso di valuta estera.
Per ogni rata, segui le stesse regole:
Invia il denaro da un conto a tuo nome.
Trasferiscilo in valuta estera, non in baht tailandesi.
Indica chiaramente lo scopo, ad esempio: "Acquisto dell'unità condominiale [numero unità], [nome progetto]".
Conserva ogni documento man mano che il pagamento viene effettuato. Una registrazione mancante al momento del trasferimento è difficile da ricreare e può bloccare la registrazione del freehold.
Gli acquirenti di ville in leasehold non necessitano di documentazione FET per registrare un contratto di locazione. Gli afflussi documentati rendono comunque più facile inviare i proventi di vendita all'estero in seguito.
Il supporto di Papaya per il trasferimento di fondi copre questo passaggio per ogni rata. Confermiamo le istruzioni di trasferimento esatte con la banca dello sviluppatore e verifichiamo che ogni modulo FET o lettera bancaria sia emesso correttamente. La nostra guida al modulo FET spiega l'intero processo.
Gestire il Rischio Valutario Attraverso un Programma di Pagamento di Più Anni
Il tuo prezzo è fisso in baht tailandesi, ma il tuo reddito è in sterline, dollari australiani, dollari di Singapore, euro, dirham o rubli. Durante un periodo di costruzione di diversi anni, il tasso di cambio si muoverà e ogni rata costerà un importo diverso nella tua valuta di origine.
Quattro abitudini mantengono sotto controllo questa esposizione:
Crea un buffer. Prevedi ogni rata con un margine contro movimenti valutari sfavorevoli.
Monitora il programma. Conosci ogni scadenza in anticipo in modo da poter trasferire quando il tasso ti conviene all'interno della finestra di pagamento, non nell'ultimo giorno.
Prepara il grande pagamento in anticipo. Il pagamento finale alla consegna comporta la maggiore esposizione, quindi inizia a pianificare la sua conversione con largo anticipo.
Invia valuta estera. Lascia che la banca tailandese ricevente la converta. I baht trasferiti dall'estero creano problemi di documentazione per la registrazione del condominio.
Rischi e Come Proteggerti
Cosa Succede Se Perdi una Rata su una Proprietà Off-Plan in Thailandia?
La SPA definisce le conseguenze, e queste aumentano. La sequenza standard è:
Gli interessi per pagamento in ritardo decorrono dalla data di scadenza.
Lo sviluppatore invia un avviso scritto con un periodo di grazia.
Se il pagamento è ancora in sospeso dopo il periodo di grazia, lo sviluppatore ha il diritto di risolvere la SPA e trattenere parte o tutto gli importi già pagati, come specificato nel contratto.
La prevenzione è semplice. Conosci il periodo di grazia prima di firmare, mantieni un buffer di finanziamento e contatta lo sviluppatore prima di una scadenza se le tue circostanze cambiano. Gli sviluppatori riprogrammano i pagamenti molto più volentieri prima di un inadempimento che dopo.
Clausole della SPA da Controllare Prima di Firmare un Piano di Pagamento
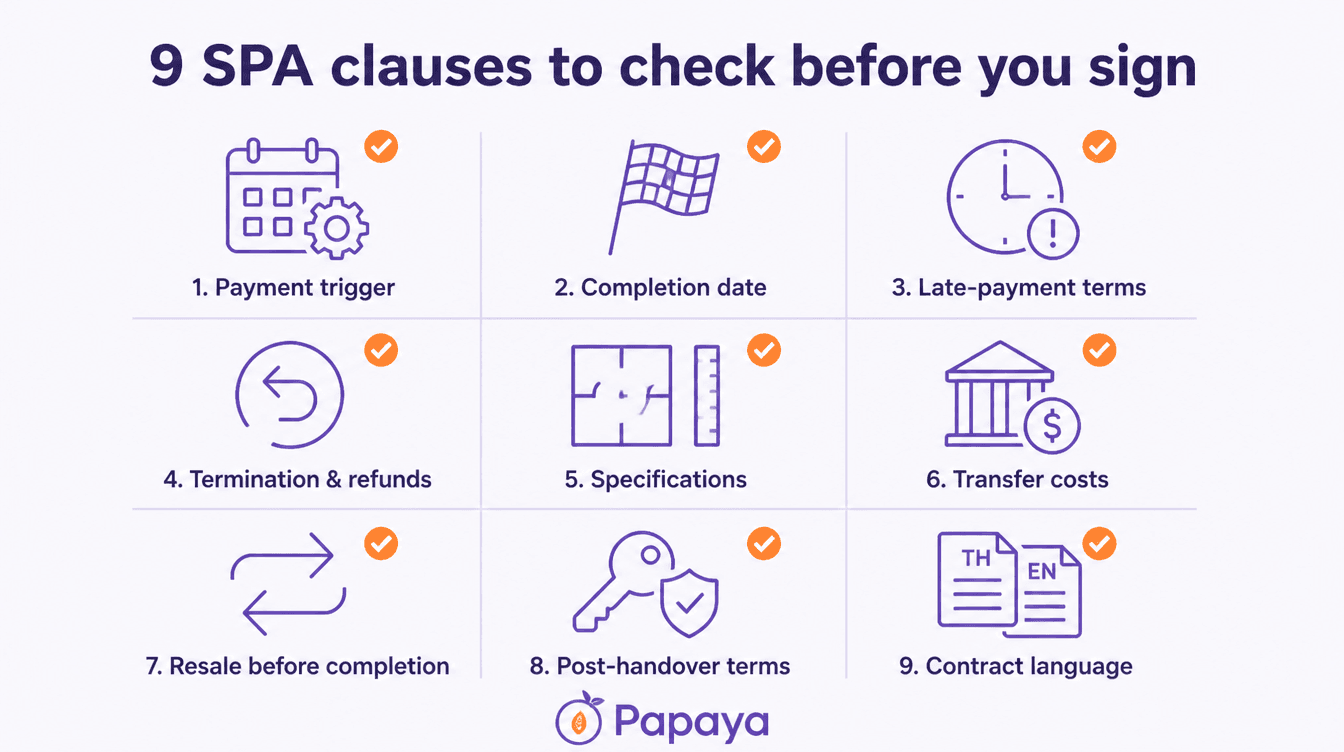
Esamina queste clausole prima di pagare qualsiasi cosa oltre al deposito di prenotazione:
Trigger di pagamento: date di calendario fisse o milestone di costruzione verificate
Data di completamento: e la penale che lo sviluppatore paga per consegna tardiva
Termini di pagamento in ritardo: il tasso di interesse e il periodo di grazia
Risoluzione e rimborsi: per entrambe le parti, non solo per l'acquirente
Specifiche: le finiture e la tolleranza consentita sull'area dell'unità
Costi di trasferimento: come vengono suddivisi le tasse e le imposte al Dipartimento delle Terre
Rivendita prima del completamento: se puoi cedere il contratto e la tassa
Piani post-consegna: quando il titolo viene trasferito e quale garanzia detiene lo sviluppatore
Lingua: quale versione del contratto prevale se esiste in tailandese e inglese
Papaya fornisce supporto legale e due diligence su ogni acquisto. Ciò include la revisione da parte di un avvocato della SPA e controlli sul progetto stesso:
il titolo di terra (un Chanote conferma un terreno registrato e mappato)
il permesso di costruzione
approvazione EIA dove il progetto la richiede
disponibilità sotto la quota straniera del 49% per unità condominiali
Le nostre guide SPA e di due diligence coprono ogni controllo in dettaglio.
Collegare i Pagamenti ai Progressi di Costruzione Verificati
Un programma milestone ti protegge solo se qualcuno conferma che ogni milestone è stata effettivamente raggiunta. Da Londra, Sydney o Dubai, gli acquirenti non hanno modo di controllare.
Il controllo della qualità della costruzione off-plan di Papaya colma questa lacuna. Il nostro team monitora i progressi in cantiere e ti informa prima che cada in scadenza ogni pagamento milestone. Segnaliamo i difetti mentre sono ancora economici da riparare e svolgiamo un'ispezione completa con una lista di difetti prima della consegna. Paghi per il lavoro che è stato verificato, non per il lavoro che è stato riportato.
FAQ
Posso comprare un condominio a Phuket a rate senza vivere in Thailandia?
Sì. I piani di pagamento da sviluppatori non richiedono residenza, permesso di lavoro o conto bancario tailandese.
Paghi ogni rata dall'estero con documentazione FET. La firma della SPA e gran parte del resto del processo avvengono a distanza, e il trasferimento al Dipartimento delle Terre può essere completato tramite procura.
Posso estinguere un piano di pagamento in anticipo?
La maggior parte delle SPA consente la liquidazione anticipata. Controlla la clausola prima di firmare e chiedi se pagare in anticipo comporta uno sconto.
Il prezzo è lo stesso con un piano di pagamento come con un pagamento in contante completo?
Non sempre. Alcuni sviluppatori offrono un prezzo più basso per il pagamento completo in anticipo, quindi chiedi sempre entrambi i preventivi e confrontali. Attraverso Papaya, entrambi i numeri sono i prezzi dello sviluppatore, senza sovrapprezzo dell'agenzia.
Conclusione
Il finanziamento da sviluppatori a Phuket è il modo più accessibile per gli acquirenti stranieri di acquistare nel mercato primario. Non richiede approvazione bancaria e non ci sono interessi durante la costruzione, e i pagamenti sono distribuiti durante la costruzione. Il piano giusto dipende dal tuo flusso di cassa:
basato su milestone per investitori che acquistano presto
post-consegna per acquirenti che vogliono reddito da affitto per coprire parte del prezzo
un piano da sviluppatore combinato con un mutuo per acquirenti finali che finanziano il pagamento alla consegna
Tre regole si applicano a qualsiasi piano tu scelga. Leggi la SPA prima di impegnarti. Documenta ogni rata per il requisito FET. Finanzia il pagamento alla consegna molto prima della scadenza.
Se stai confrontando piani di pagamento tra Bang Tao, Laguna, Layan o Kamala, il team di Papaya può presentarti i termini attuali sui progetti di Sansiri, Laguna Property e The Title affiancati. Mostriamo il prezzo diretto dello sviluppatore, il prezzo del piano di pagamento e eventuali cashback per ogni unità. Contattaci su Telegram o WhatsApp, o invia un'email, per una consulenza gratuita con un manager di Papaya.