
Financement des développeurs à Phuket : Explication des plans de paiement à 0 %
Financement des promoteurs à Phuket : Plans de paiement, paiements échelonnés à 0 % et options de prêt hypothécaire pour les acheteurs étrangers
La plupart des acheteurs étrangers sur le marché primaire de Phuket ne demandent jamais de prêt bancaire. Ils préfèrent le financement des promoteurs à Phuket : un plan de paiement échelonné convenu directement avec le promoteur, inscrit dans le contrat de vente (SPA) et payé en plusieurs versements pendant la construction du projet. Il n'y a pas de vérification de crédit, pas de banque thaïlandaise et pas de paperasse sur les revenus.
Pour un investisseur, cela signifie que le capital est injecté progressivement plutôt qu'en un seul transfert. Pour un acheteur final ou un relocateur, cela signifie verrouiller le prix d'aujourd'hui pour une unité tout en vendant une maison ailleurs ou en planifiant un déménagement.
Les plans de paiement diffèrent encore fortement entre les promoteurs et les projets. Certains restent sans intérêt de la réservation à la remise des clés. D'autres prolongent les paiements après l'achèvement. D'autres encore concentrent la majeure partie du prix dans un paiement unique le jour de la remise des clés.
Ce guide couvre :
comment fonctionne le financement des promoteurs et quels promoteurs l'offrent
les principaux types de plans, y compris les options à 0 % et post-remise
ce que vous payez d'avance et comment se déroule un calendrier typique
le financement des promoteurs comparé à un prêt hypothécaire pour les étrangers en Thaïlande
le paiement des versements depuis l'étranger, y compris le formulaire FET et l'exposition aux devises
les risques et les clauses du SPA qui vous protègent
Comment fonctionne le financement des promoteurs à Phuket
Le financement des promoteurs est un arrangement de paiement différé entre l'acheteur et le promoteur. Au lieu de payer le prix total lors du transfert, vous payez en plusieurs étapes définies dans le SPA. Le promoteur gère l'arrangement, pas une banque.
Ce modèle convient au marché des biens en construction. Les promoteurs ont besoin de liquidités pendant la construction, et les acheteurs souhaitent étaler leur engagement au fur et à mesure de la construction. Dans le segment des condos et villas en construction à Phuket, le paiement échelonné est la structure standard, pas une promotion.
Voici les éléments essentiels :
Pas de souscription bancaire. Le promoteur n'évalue pas vos revenus, votre historique de crédit ou votre statut de résidence.
Prix fixé en baht thaïlandais. Le prix d'achat est fixé lorsque vous signez le SPA et ne change pas pendant la période de paiement.
Propriété à l'achèvement. Le titre est transféré au Département des terres une fois le dernier paiement dû au transfert effectué.
La pleine propriété dépend de la documentation. Une unité de condo est enregistrée comme pleine propriété sous le quota de 49 % de propriété étrangère uniquement si chaque paiement est documenté comme une devise étrangère envoyée de l'étranger. La section FET ci-dessous explique comment.
Comment fonctionnent les plans de paiement des promoteurs à Phuket ?
Presque tous les plans suivent la même séquence en quatre étapes :
Dépôt de réservation. Vous signez un accord de réservation et payez un dépôt qui retire l'unité du marché.
Signature du SPA et acompte. Dans une fenêtre fixe après la réservation, vous signez le SPA et payez la première tranche du prix.
Versements pendant la construction. Les paiements suivent soit un calendrier fixe (mensuel ou trimestriel), soit l'achèvement des étapes de construction.
Paiement final à la remise. Vous payez le solde restant au Département des terres le jour du transfert. Pour un condo, vous recevez l'acte de propriété du condominium à votre nom. Pour une villa en bail, le bail est enregistré contre le titre foncier, idéalement un Chanote.
Le SPA régit chaque partie de cela : montants, dates d'échéance, conditions de retard de paiement, date d'achèvement et recours de chaque partie. Lisez le calendrier des versements aussi attentivement que le prix.
Quels promoteurs à Phuket offrent des plans de paiement ?
Le paiement échelonné est standard sur le marché primaire de Phuket. Ce qui diffère, c'est la répartition, le nombre de versements et si les paiements continuent après la remise.
Sansiri est l'un des plus grands promoteurs cotés en bourse en Thaïlande, avec des projets à Phuket destinés à la fois aux investisseurs et aux occupants.
Laguna Property développe des résidences à l'intérieur de la zone de station intégrée de Laguna Phuket à Bang Tao. Les acheteurs y ont accès à une infrastructure de station établie dès le premier jour.
The Title se concentre sur des condominiums de style station avec des programmes de location.
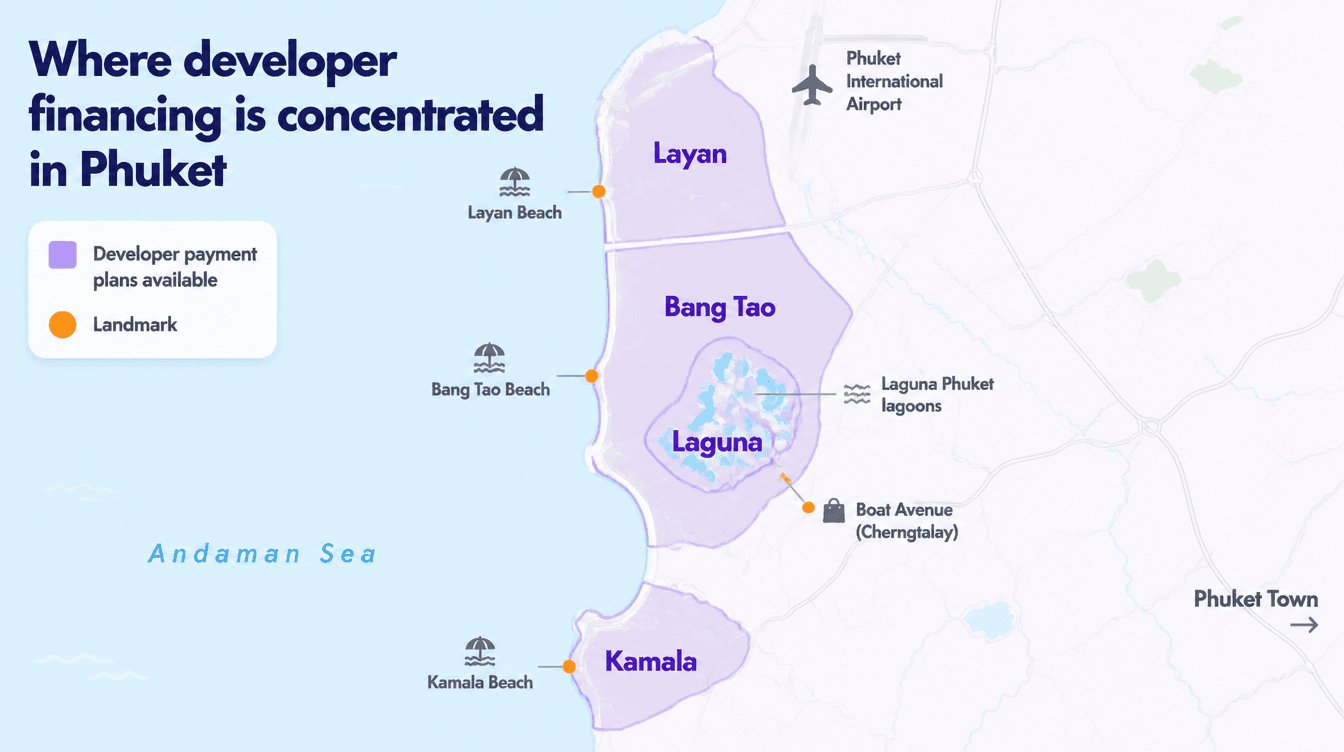
La plupart des biens avec plan de paiement se trouvent à Bang Tao, Laguna, Layan et Kamala. Ces zones ont la plus forte concentration de projets en construction actifs sur la côte ouest.
Les acheteurs se demandent souvent si passer par une agence change le prix ou le plan. Avec Papaya, ce n'est pas le cas. Vous obtenez le prix du promoteur et le calendrier de paiement du promoteur, sans majoration d'agence ajoutée à l'un ou l'autre. Cela vous permet de comparer les plans entre Sansiri, Laguna Property et The Title sur un pied d'égalité.
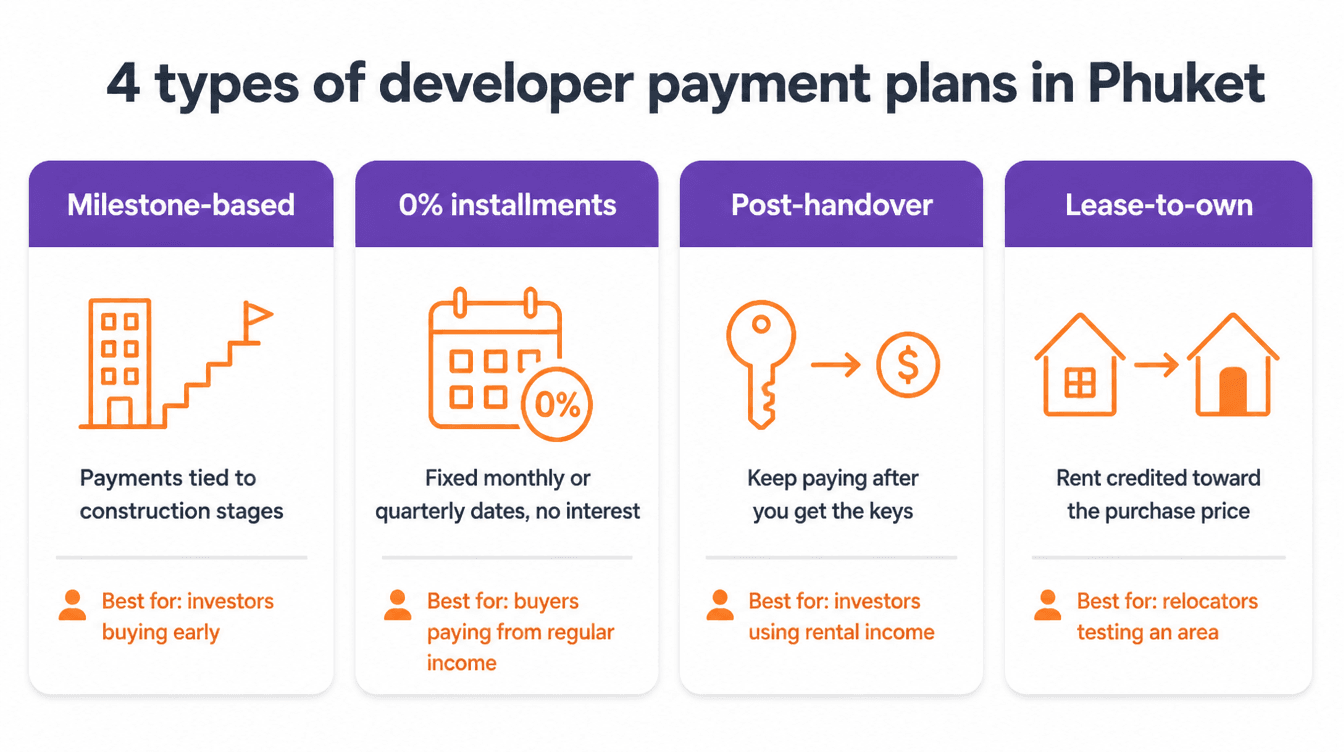
Types de plans de paiement pour les propriétés à Phuket
Les promoteurs de Phuket utilisent quatre structures principales. Chacune répartit le prix différemment et convient à un type d'acheteur différent.
Plan de paiement en construction à Phuket : Calendriers basés sur des jalons
C'est la structure la plus courante pour un condo en construction. Les versements sont liés aux paiements des jalons de construction, chacun d'eux étant dû lorsque le promoteur achève une étape définie, comme :
fondation
structure
toit
travaux mécaniques, électriques et de plomberie
achèvement
L'avantage est l'alignement. Votre argent suit les progrès visibles, donc si la construction ralentit, le prochain paiement de jalon n'est pas encore dû.
Vérifiez attentivement le déclencheur. Certains SPA décrivent un calendrier de "jalons" mais fixent des dates fixes. Les paiements basés sur un calendrier sont dus que le bâtiment ait atteint ou non cette étape.
La plupart des plans basés sur des jalons se terminent par un paiement final à la remise, qui est le solde restant dû le jour du transfert. C'est souvent le plus grand paiement unique du calendrier. Planifiez comment vous financerez cela dès le premier jour, que ce soit par des économies, des produits de vente ou un prêt hypothécaire.
Le mieux adapté à : les investisseurs achetant tôt dans un projet.
Plans de paiement à 0 % d'intérêt : Le financement des promoteurs est-il vraiment sans intérêt ?
Oui, au sens littéral. Pendant la construction, les versements des promoteurs n'entraînent aucun frais d'intérêt. Le promoteur collecte le prix convenu en plusieurs étapes, sans vous prêter d'argent, donc il n'y a pas de ligne d'intérêt dans le SPA.
Cela ne signifie pas que chaque plan coûte le même prix. Le coût du temps se manifeste ailleurs :
Une remise pour paiement intégral que vous renoncez. Certains promoteurs fixent des prix plus bas pour les acheteurs qui paient intégralement d'avance.
Des prix plus élevés pour des conditions prolongées. Les plans qui s'étendent au-delà de la remise sont parfois fixés au-dessus du calendrier standard.
Pénalités de retard de paiement. Celles-ci ne s'appliquent que si vous manquez une date d'échéance.
Le test est simple : demandez deux devis, un pour le paiement intégral et un avec le plan de paiement. La différence entre eux est le coût réel des versements sans intérêt.
Papaya présente les deux chiffres côte à côte pour chaque unité que nous montrons. Sur certains projets partenaires sélectionnés, les acheteurs bénéficient également de versements à 0 % du promoteur combinés avec un cashback, ce qui réduit encore le prix effectif.
Le mieux adapté à : les acheteurs payant à partir de revenus réguliers à des dates fixes mensuelles ou trimestrielles.
Plans de paiement post-remise à Phuket : Ce qu'ils sont et qui les propose
Un plan de paiement post-remise, également appelé plan de paiement post-achèvement, maintient les versements après que vous avez reçu les clés. Au lieu d'un grand paiement final à la remise, vous payez une partie du prix sur une période déterminée après l'achèvement.
Pour les investisseurs, cette structure modifie le tableau de flux de trésorerie. L'unité peut commencer à générer des revenus locatifs pendant qu'une partie du prix reste impayée, donc les revenus locatifs contribuent aux versements restants.
Les conditions post-remise sont offertes sur des projets sélectionnés plutôt que sur l'ensemble du marché, et la disponibilité varie au fur et à mesure que les unités se vendent. L'équipe de Papaya suit quels projets partenaires les proposent actuellement.
Deux points doivent être confirmés avant de signer :
Calendrier de transfert de titre. Certains promoteurs transfèrent le titre à la remise et sécurisent le solde impayé par le contrat. D'autres ne transfèrent qu'après le dernier versement. Le SPA indique lequel s'applique.
Restrictions d'utilisation. Confirmez si vous pouvez louer ou revendre l'unité avant que le plan ne soit entièrement payé.
Le mieux adapté à : les investisseurs qui souhaitent que les revenus locatifs couvrent une partie du prix.
Location-achat et location-vente : Une alternative pour les unités achevées
Les arrangements de location-achat (ou location-vente) s'appliquent aux biens achevés, prêts à emménager. Vous louez la propriété, une partie du loyer est créditée sur le prix d'achat, et vous avez le droit d'acheter dans un délai convenu.
Cela convient aux relocateurs qui souhaitent vivre à Bang Tao ou Kamala avant de s'engager. Avant de signer, vérifiez quatre termes :
la part du loyer créditée sur le prix
la durée de la période d'option
si le prix d'achat est fixé à la signature
ce qui se passe avec le montant crédité si vous décidez de ne pas acheter
Si l'objectif est un condo en pleine propriété, demandez à votre avocat comment les crédits de loyer comptent pour l'exigence de transfert de devise étrangère. Cela est important pour la documentation FET couverte ci-dessous.
Le mieux adapté à : les relocateurs testant une zone avant d'acheter.
Ce que vous payez d'avance et quand
Quel montant de dépôt avez-vous besoin pour acheter un condo en construction à Phuket ?
L'engagement initial se compose de deux parties :
Dépôt de réservation : payé lorsque vous réservez l'unité, pour la retirer du marché.
Acompte à la signature du SPA : le premier pourcentage du prix, payé lorsque vous signez le contrat.
Les deux comptent pour le prix d'achat, pas en plus. Les montants exacts varient selon le promoteur et le projet, donc confirmez-les avant de réserver.
Lisez l'accord de réservation avant de payer, car les conditions de remboursement varient selon le promoteur. Notre guide du processus de réservation couvre cette étape en détail.
Comme Papaya travaille à des prix directs des promoteurs, le pourcentage de dépôt s'applique au prix propre du promoteur. Il n'y a pas de chiffre gonflé, donc vous ne payez pas un pourcentage d'une majoration d'agence.
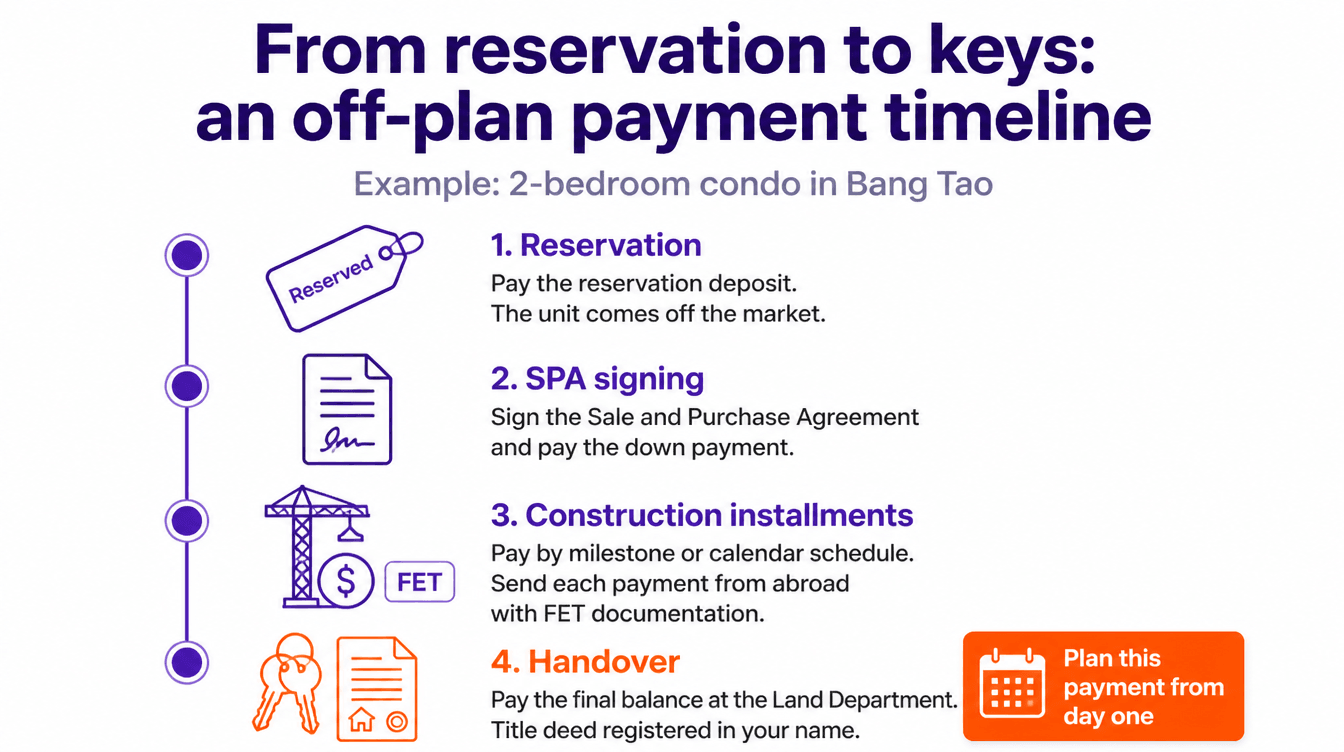
Exemple de calendrier de paiement : Un condo de 2 chambres à Bang Tao
Voici comment un plan typique pour un condo de 2 chambres à Bang Tao se déroule de la réservation aux clés :
Réservation. Vous payez le dépôt de réservation, et l'unité est immédiatement retirée du marché.
Signature du SPA. Dans la fenêtre fixée dans l'accord de réservation, vous signez le SPA et payez l'acompte.
Période de construction. Les versements suivent le calendrier des jalons ou du calendrier dans le SPA. Chaque paiement est envoyé de l'étranger avec la documentation FET.
Remise. Le solde final est payé au Département des terres, et l'acte de propriété du condominium est enregistré à votre nom.
La dernière étape que les acheteurs sous-estiment le plus souvent est la dernière. Déterminez votre source de financement pour le paiement de remise dès la phase de réservation, et non dans les derniers mois de construction.
Financement des promoteurs vs prêt hypothécaire pour les étrangers en Thaïlande
Les étrangers peuvent-ils obtenir un financement pour acheter une propriété en Thaïlande ?
Oui, mais les options sont limitées. Les acheteurs étrangers ont trois voies :
Financement des promoteurs : paiements échelonnés selon le SPA, sans évaluation de prêt.
Un prêt hypothécaire auprès d'une banque thaïlandaise : disponible pour un groupe limité d'emprunteurs étrangers.
Un prêt dans votre pays d'origine : par exemple, refinancer ou libérer des fonds d'une propriété au Royaume-Uni, en Australie, à Singapour, en Allemagne ou aux Émirats, puis envoyer les fonds en Thaïlande.
Les critères de prêt des banques thaïlandaises pour les étrangers sont stricts. Les banques recherchent généralement un permis de travail thaïlandais, des revenus d'origine thaïlandaise ou une résidence à long terme. Les non-résidents ont un accès très limité.
Les prêts dans le pays d'origine sont souvent la voie la plus pratique pour le paiement de remise. En prime, l'argent envoyé de l'étranger en devise étrangère répond également à l'exigence de transfert de condo.
Le soutien hypothécaire de Papaya pour les étrangers commence avant la réservation. Nous vérifions quels prêteurs acceptent votre nationalité, votre résidence et votre profil de revenus, afin que le paiement de remise soit financé bien avant qu'il ne soit dû.
Pouvez-vous obtenir un prêt hypothécaire sur une villa à Phuket en tant qu'étranger ?
C'est plus difficile que pour un condo. Les étrangers ne peuvent pas posséder de terres en Thaïlande, donc une villa est généralement achetée en tant que villa en bail : le terrain est loué pour une durée enregistrée, et la structure est possédée ou louée selon le projet.
Les banques prêtent contre des garanties qu'elles peuvent faire appliquer, et les structures en bail réduisent considérablement ce pool. La plupart des acheteurs de villas combinent un plan de paiement du promoteur pendant la construction avec des liquidités ou un financement dans leur pays d'origine pour le solde.
Ne pas utiliser une société nommée thaïlandaise pour détenir des terres ou se qualifier pour un prêt. Les structures de nommée, où des actionnaires thaïlandais détiennent des actions au nom d'un étranger, sont illégales en vertu de la loi thaïlandaise et mettent en péril l'ensemble de l'investissement.
Financement des promoteurs vs prêt hypothécaire : Quel est le meilleur pour les investisseurs, les acheteurs finaux et les relocateurs ?
Les trois voies diffèrent sur quatre points :
Éligibilité. Le financement des promoteurs est ouvert à tout acheteur. Un prêt hypothécaire auprès d'une banque thaïlandaise est limité à certains profils étrangers. Un prêt dans le pays d'origine dépend de votre propre prêteur.
Vérification de crédit. Le financement des promoteurs n'en a pas. Les deux voies bancaires nécessitent une évaluation complète.
Intérêts pendant la construction. Les versements des promoteurs n'en ont pas. Les prêts bancaires facturent des intérêts dès que les fonds sont tirés.
Adaptation à l'achat en construction. Le financement des promoteurs est conçu pour les achats en construction. Un prêt hypothécaire auprès d'une banque thaïlandaise s'applique généralement uniquement à l'achèvement. Un prêt dans le pays d'origine peut financer n'importe quelle étape.
Le bon choix dépend de la raison pour laquelle vous achetez :
Les investisseurs utilisent le financement des promoteurs pendant la construction pour garder le capital libre. Acheter tôt dans un projet permet de choisir les meilleures unités sur la liste de prix de départ du promoteur.
Les acheteurs finaux combinent les deux voies : le plan du promoteur couvre les versements de construction, et un prêt hypothécaire ou un prêt dans le pays d'origine couvre le paiement de remise.
Les relocateurs avec un permis de travail thaïlandais ont accès aux prêts hypothécaires des banques thaïlandaises. La location-achat leur permet de vivre dans une zone avant d'acheter.
Paiement des versements depuis l'étranger : Formulaire FET et devise
Les paiements échelonnés pour un condo thaïlandais nécessitent-ils un formulaire FET ?
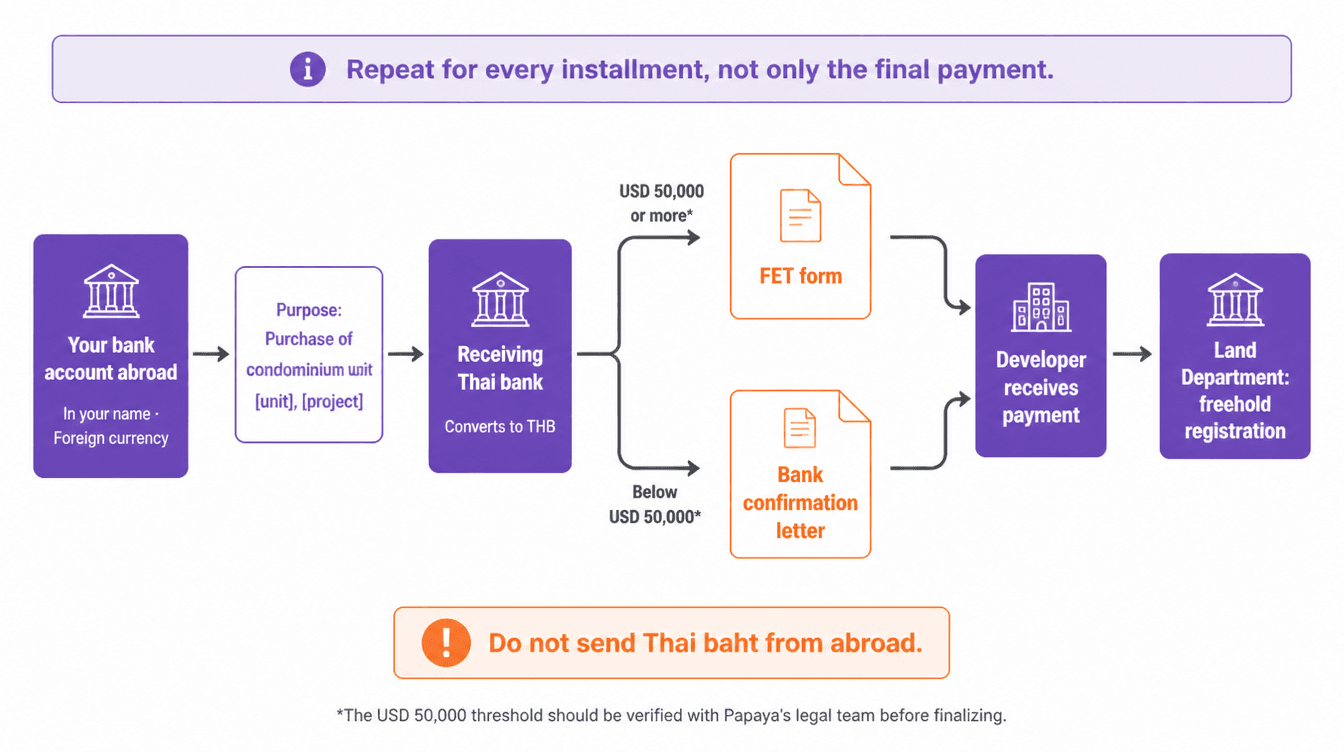
Oui. Chaque versement compte, pas seulement le dernier. Pour enregistrer un condo en pleine propriété sous le quota étranger, le Département des terres exige une preuve que l'argent d'achat est entré en Thaïlande depuis l'étranger en devise étrangère.
La preuve dépend de la taille de chaque transfert :
50 000 USD ou plus (ou l'équivalent dans une autre devise) : la banque thaïlandaise réceptrice émet un formulaire de transaction de change (FET).
En dessous de 50 000 USD : la banque réceptrice émet une lettre confirmant l'entrée de fonds en devise étrangère.
Pour chaque versement, suivez les mêmes règles :
Envoyez l'argent depuis un compte à votre nom.
Transférez-le en devise étrangère, pas en baht thaïlandais.
Indiquez clairement l'objet, par exemple : "Achat de l'unité de condominium [numéro d'unité], [nom du projet]".
Conservez chaque document au fur et à mesure du paiement. Un enregistrement manquant au stade de transfert est difficile à recréer et peut bloquer l'enregistrement de la pleine propriété.
Les acheteurs de villas en bail n'ont pas besoin de documentation FET pour enregistrer un bail. Les entrées documentées facilitent toujours l'envoi des produits de vente à l'étranger plus tard.
Le soutien de Papaya pour le transfert de fonds couvre cette étape pour chaque versement. Nous confirmons les instructions de transfert exactes avec la banque du promoteur et vérifions que chaque formulaire FET ou lettre bancaire est émis correctement. Notre guide sur le formulaire FET explique le processus complet.
Gestion du risque de change sur un calendrier de paiement pluriannuel
Votre prix est fixé en baht thaïlandais, mais vos revenus sont en livres, dollars australiens, dollars de Singapour, euros, dirhams ou roubles. Sur une période de construction de plusieurs années, le taux de change évoluera, et chaque versement coûtera un montant différent dans votre devise d'origine.
Quatre habitudes permettent de maîtriser cette exposition :
Construire une marge de sécurité. Budgétisez chaque versement avec une marge contre les mouvements de devises défavorables.
Suivre le calendrier. Connaître chaque date d'échéance à l'avance afin de pouvoir transférer lorsque le taux vous convient dans la fenêtre de paiement, et non le dernier jour.
Préparer le gros paiement à l'avance. Le paiement final à la remise comporte la plus grande exposition, donc commencez à planifier sa conversion bien à l'avance.
Envoyer des devises étrangères. Laissez la banque thaïlandaise réceptrice le convertir. Les bahts transférés de l'étranger créent des problèmes de documentation pour l'enregistrement du condo.
Risques et comment se protéger
Que se passe-t-il si vous manquez un versement sur une propriété en construction en Thaïlande ?
Le SPA définit les conséquences, et elles s'intensifient. La séquence standard est :
Des intérêts de retard s'appliquent à partir de la date d'échéance.
Le promoteur envoie un avis écrit avec une période de grâce.
Si le paiement est toujours en souffrance après la période de grâce, le promoteur a le droit de résilier le SPA et de conserver une partie ou la totalité des montants déjà payés, comme le précise le contrat.
La prévention est simple. Connaissez la période de grâce avant de signer, maintenez une marge de financement, et contactez le promoteur avant une date d'échéance si vos circonstances changent. Les promoteurs reprogramment les paiements beaucoup plus facilement avant un défaut que après.
Clauses du SPA à vérifier avant de signer un plan de paiement
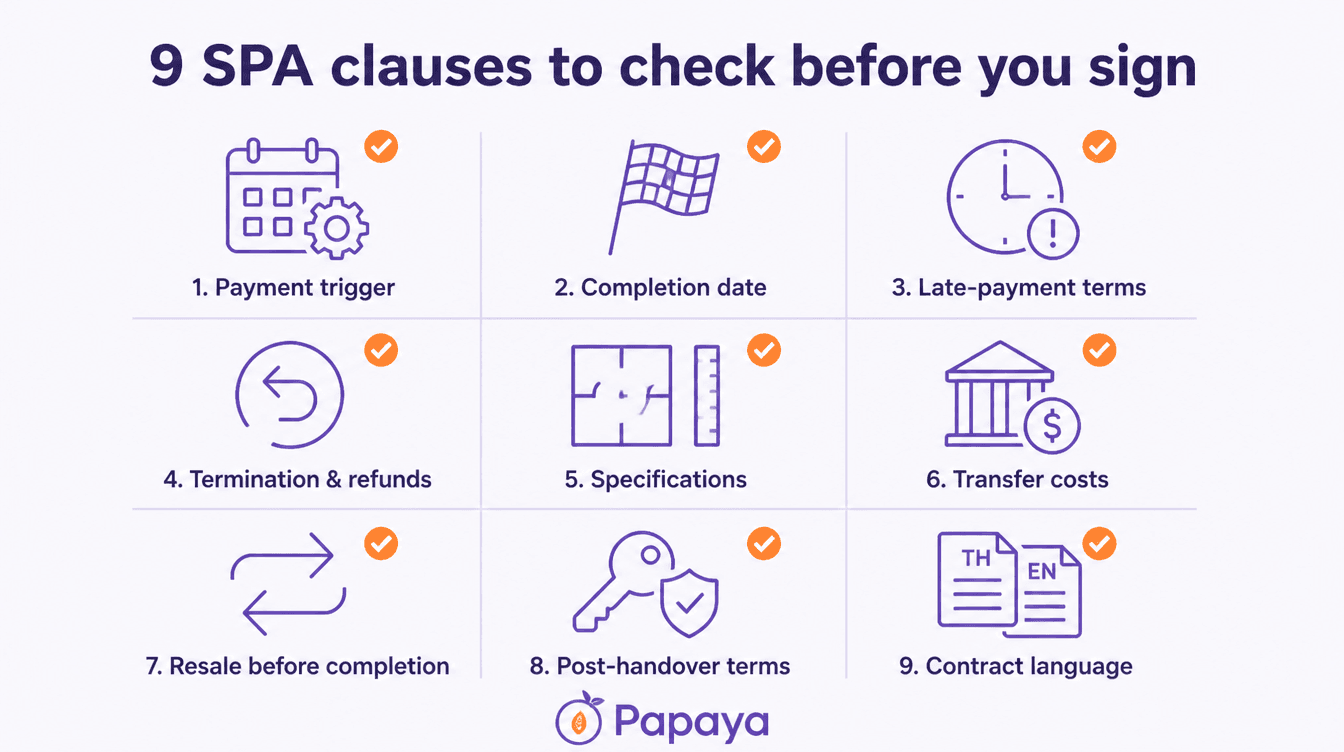
Examinez ces clauses avant de payer quoi que ce soit au-delà du dépôt de réservation :
Déclencheur de paiement : dates fixes du calendrier ou jalons de construction vérifiés
Date d'achèvement : et la pénalité que le promoteur paie pour un retard de livraison
Conditions de retard de paiement : le taux d'intérêt et la période de grâce
Résiliation et remboursements : pour les deux parties, pas seulement l'acheteur
Spécifications : les finitions et la tolérance autorisée sur la surface de l'unité
Coûts de transfert : comment les frais et taxes au Département des terres sont répartis
Revente avant achèvement : si vous pouvez céder le contrat, et le frais
Plans post-remise : quand le titre est transféré et quelle sécurité le promoteur détient
Langue : quelle version du contrat prévaut si elle existe en thaï et en anglais
Papaya fournit un soutien juridique et une diligence raisonnable sur chaque achat. Cela inclut un examen par un avocat du SPA et des vérifications sur le projet lui-même :
le titre foncier (un Chanote confirme des terres enregistrées et mesurées)
le permis de construire
l'approbation de l'EIA lorsque le projet l'exige
disponibilité sous le quota de 49 % pour les unités de condo
Nos guides SPA et de diligence raisonnable couvrent chaque vérification en détail.
Lier les paiements aux progrès de construction vérifiés
Un calendrier basé sur des jalons vous protège uniquement si quelqu'un confirme que chaque jalon a réellement été atteint. Depuis Londres, Sydney ou Dubaï, les acheteurs n'ont aucun moyen de vérifier.
Le contrôle de qualité de la construction en cours de Papaya comble cette lacune. Notre équipe surveille les progrès sur site et vous informe avant que chaque paiement de jalon ne soit dû. Nous signalons les défauts tant qu'ils sont encore peu coûteux à corriger et effectuons une inspection complète avec une liste de défauts avant la remise. Vous payez pour un travail qui a été vérifié, pas pour un travail qui a été signalé.
FAQ
Puis-je acheter un condo à Phuket par versements sans vivre en Thaïlande ?
Oui. Les plans de paiement des promoteurs ne nécessitent pas de résidence, de permis de travail ou de compte bancaire thaïlandais.
Vous payez chaque versement depuis l'étranger avec la documentation FET. La signature du SPA et une grande partie du reste du processus se déroulent à distance, et le transfert au Département des terres peut être complété par procuration.
Puis-je rembourser un plan de paiement par anticipation ?
La plupart des SPA permettent le règlement anticipé. Vérifiez la clause avant de signer, et demandez si un paiement anticipé donne droit à une remise.
Le prix est-il le même avec un plan de paiement qu'avec un paiement intégral ?
Pas toujours. Certains promoteurs offrent un prix inférieur pour un paiement intégral d'avance, donc demandez toujours les deux devis et comparez-les. Grâce à Papaya, les deux chiffres sont les prix propres du promoteur, sans majoration d'agence.
Conclusion
Le financement des promoteurs à Phuket est le moyen le plus accessible pour les acheteurs étrangers d'acheter sur le marché primaire. Il ne nécessite aucune approbation bancaire et aucun intérêt pendant la construction, et les paiements sont étalés sur la durée de la construction. Le bon plan dépend de votre flux de trésorerie :
basé sur des jalons pour les investisseurs achetant tôt
post-remise pour les acheteurs qui souhaitent que les revenus locatifs couvrent une partie du prix
un plan de promoteur combiné avec un prêt hypothécaire pour les acheteurs finaux finançant le paiement de remise
Trois règles s'appliquent quel que soit le plan que vous choisissez. Lisez le SPA avant de vous engager. Documentez chaque versement pour l'exigence FET. Financer le paiement de remise bien avant qu'il ne soit dû.
Si vous comparez des plans de paiement à travers Bang Tao, Laguna, Layan ou Kamala, l'équipe de Papaya peut vous présenter les conditions actuelles des projets Sansiri, Laguna Property et The Title côte à côte. Nous montrons le prix direct du promoteur, le prix du plan de paiement et tout cashback pour chaque unité. Contactez-nous sur Telegram ou WhatsApp, ou envoyez un e-mail, pour une consultation gratuite avec un responsable de Papaya.